
参考中国报告网发布《2017-2022年中国核电设备行业市场发展现状及十三五投资战略分析报告》
核电项目投资中设备占比达 50%
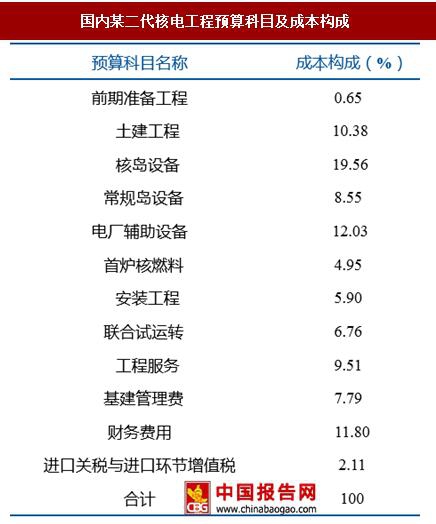
核电工程预算一级科目按照工程建设阶段及专业划分,工程部分费用包括前期准备工程、土建工程、核岛设备、常规岛设备、电厂辅助系统(BOP)设备、首炉核燃料以及安装工程;工程其他费用部分包括联合试运转、工程服务、基建管理费、财务费用以及进口关税与进口环节增值税。
在核电项目投资中,设备投资占比最高,在不同的核电项目中占比在 35%~50%。在三代核电项目中,随着核电设计寿命的加长(由二代核电的 40 年延长到 60 年),以及安全要求的提升,对设备的性能和可靠性提出了更高的要求,因此设备成本也在增加,在总投资中占比接近 50%。
每台核电机组包括数万台/套设备
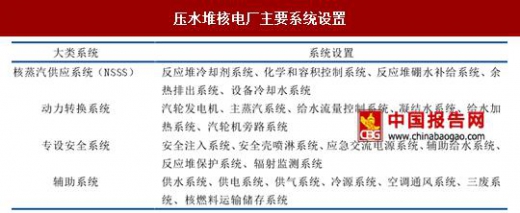
核电项目是非常复杂的系统工程,通常一台百万千瓦核电机组包括近两百个工艺系统。
根据系统设计的功能和目的可将其分为核蒸汽供应系统、动力转换系统、专设安全系统和辐照系统四大类,其中每一类又包括了十余个或数十个工艺系统。每个工艺系统根据其设计功能的不同可能包括数百到数千台设备或装置不等。根据了解,单台华龙一号机组包括六万余台设备。
核电项目所用的设备包括核岛设备、常规岛设备和辅助厂房设备,其中核岛部分所使用的核级设备是核电设备的核心。常规岛设备和辅助厂房设备与常规电厂设备并无特别的差异。在核岛设备中一回路相关的设备与专设安全系统中的设备最为关键,不仅要满足核电厂正常运行的要求,还需要在设计基准事故的条件下仍能可靠地执行其规定的安全功能,以缓解事故,保证核电厂的安全。这些设备与部件被称为核安全设备,也称为核级设备。
根据核级设备所需要承担的安全功能,可将其分为不同的安全级别。机械部件可分为核安全 1 级、2 级、3 级和非安全级,仪表和电器部件分为 1E 级(安全级)和非 1E 级(非安全级)。AP1000 电厂中核安全 1 级、2 级、3 级和非安全级设备分别定义为 A 级、B 级、C 级和 D 级,相关要求是一致的。通常核安全级设备还要满足相应的抗震等级与质保要求。

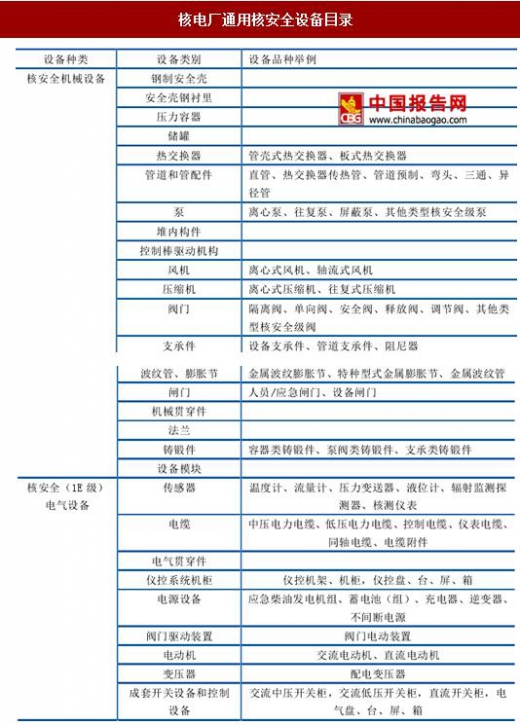
核级设备的设计、制造、安装等活动中必须采用成熟的经过验证的技术,包括设计方法、材料、制造工艺、检验方法、功能试验和设备鉴定等。相关活动必须满足相关核安全法规要求,并经核安全局的认可。设备生产厂商在生产《核电厂通用核安全设备目录》中所规定的核级设备前,应先取得核安全局颁发的执照。核级设备技术要求高,资质管理较严格,是核电装备的核心所在,市场合格供应商较少,具有较好的利润空间。
核电项目投资中设备占比达 50%
核电工程预算一级科目按照工程建设阶段及专业划分,工程部分费用包括前期准备工程、土建工程、核岛设备、常规岛设备、电厂辅助系统(BOP)设备、首炉核燃料以及安装工程;工程其他费用部分包括联合试运转、工程服务、基建管理费、财务费用以及进口关税与进口环节增值税。
在核电项目投资中,设备投资占比最高,在不同的核电项目中占比在 35%~50%。在三代核电项目中,随着核电设计寿命的加长(由二代核电的 40 年延长到 60 年),以及安全要求的提升,对设备的性能和可靠性提出了更高的要求,因此设备成本也在增加,在总投资中占比接近 50%。
国内某二代核电工程预算科目及成本构成
数据来源:中国报告网整理
每台核电机组包括数万台/套设备
核电项目是非常复杂的系统工程,通常一台百万千瓦核电机组包括近两百个工艺系统。
根据系统设计的功能和目的可将其分为核蒸汽供应系统、动力转换系统、专设安全系统和辐照系统四大类,其中每一类又包括了十余个或数十个工艺系统。每个工艺系统根据其设计功能的不同可能包括数百到数千台设备或装置不等。根据了解,单台华龙一号机组包括六万余台设备。
压水堆核电厂主要系统设置
资料来源:中国报告网整理
核级设备是核电设备的核心 核电项目所用的设备包括核岛设备、常规岛设备和辅助厂房设备,其中核岛部分所使用的核级设备是核电设备的核心。常规岛设备和辅助厂房设备与常规电厂设备并无特别的差异。在核岛设备中一回路相关的设备与专设安全系统中的设备最为关键,不仅要满足核电厂正常运行的要求,还需要在设计基准事故的条件下仍能可靠地执行其规定的安全功能,以缓解事故,保证核电厂的安全。这些设备与部件被称为核安全设备,也称为核级设备。
根据核级设备所需要承担的安全功能,可将其分为不同的安全级别。机械部件可分为核安全 1 级、2 级、3 级和非安全级,仪表和电器部件分为 1E 级(安全级)和非 1E 级(非安全级)。AP1000 电厂中核安全 1 级、2 级、3 级和非安全级设备分别定义为 A 级、B 级、C 级和 D 级,相关要求是一致的。通常核安全级设备还要满足相应的抗震等级与质保要求。
核电厂主要系统与部件安全分级示意图

资料来源:中国报告网整理
核级设备的设计、制造、安装等活动中必须采用成熟的经过验证的技术,包括设计方法、材料、制造工艺、检验方法、功能试验和设备鉴定等。相关活动必须满足相关核安全法规要求,并经核安全局的认可。设备生产厂商在生产《核电厂通用核安全设备目录》中所规定的核级设备前,应先取得核安全局颁发的执照。核级设备技术要求高,资质管理较严格,是核电装备的核心所在,市场合格供应商较少,具有较好的利润空间。
核电厂通用核安全设备目录
资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





