
参考中国报告网发布《2017-2022年中国核辐射加工产业发展态势及发展策略研究报告》
核电机组每年需要更替 40~50 组燃料组件
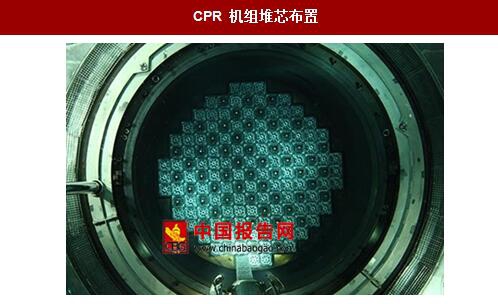
核燃料是核电机组持续输出电力的能量之源。核燃料组件以特定形式布置在压力容器内,形成类似圆柱体结构,以达到能够持续输出热功率的目的。按照燃料组件类型的不同,换料周期的不同,堆芯设计方案也会不同,通常百万千瓦核电机组会选取157或177方案,即堆芯内安装 157 组或 177 组燃料组件。核电机组运行过程中每一到两年需要进行一次换料操作,堆芯所有燃料组件中 1/3~1/4 会更换成新组件,约 40~50 组燃料组件。
压水堆核电厂所使用的的核燃料组件通常由数百根燃料棒按一定的形式排列组成,如 AP1000 机组所采用的燃料组件由 264 根燃料棒按 17x17 正方形排列组成(其中空出 25 个栅元用于安装控制棒或堆内测量装置)。燃料棒由数百个圆柱形燃料芯块首尾相连安放在锆合金包壳中组成。燃料芯块由富集后的铀氧化物制成,其中铀 235 富集度通常在 3% 以上(天然铀中铀 235 所占比例为 0.7%)。燃料包壳通常采用能够耐高温、耐腐蚀且不吸收中子的锆合金制成。目前国内核电机组所用燃料均由中核集团旗下燃料工厂(中核建中、中核北方,均未上市)提供。中广核集团拟在哈萨克斯坦与哈方合作建立燃料工厂,以供应旗下核电厂。未来随着国内运行核电机组增加,国内锆合金相关厂商如东方锆业(大股东为中核集团)等将能够受益。
乏燃料组件中的裂变产物持续发生衰变,使得乏燃料组件持续发热并产生放射性,因此应采取措施保证乏燃料组件的冷却与辐射屏蔽。目前核工业界普遍采用水池储存的方式来存放堆芯中卸出的乏燃料组件,水池中的存水能够带走乏燃料产生的热量并起到辐射屏蔽的作用。核电厂在建造时设有专用的燃料厂房,内设乏燃料水池,用以盛放新燃料组件与乏燃料组件。乏燃料水池中的组件格架采用中子吸收材料制成,能够有效防止乏燃料组件发生临界。根据要求,核电厂卸出的乏燃料组件需要在厂区内的乏燃料水池内存放近十年,待其衰变水平下降到足够低的水平时才能够转移储存。通常乏燃料水池设计能够满足机组运行十年所需。
随着核电机组运行时间的延长,乏燃料水池将接近饱和,此时需要将存放时间较长的组件移出安置。在乏燃料后续处理方式上有三种策略,即后处理、深层地质处置和中间贮存。我国在核电三步走战略中选择后处理技术作为长期发展方向,但目前后处理技术尚待突破,且经济成本较高,距离大规模商业后处理厂建设仍有一定距离。
根据对核电行业的观察,中间贮存技术应是目前比较现实可行的路径。中间贮存技术包括湿式贮存与干式贮存两种。湿式贮存方法与乏燃料水池保持方式类似,通过建设专用的离堆水池来容纳乏燃料。我国在甘肃地区建有两座离堆贮存水池,但在水池装满后一直未能够扩建。干式贮存方式相对而言更简便经济,已达到成熟阶段。将乏燃料组件由乏燃料水池移出后装入专用的容器或结构内储存,通过空气循环带走乏燃料产生的热量,保证乏燃料组件几十年甚至长达百年的储存。国内秦山地区与大亚湾地区均在建设干式储存场。乏燃料干式储存环节中,转运容器与储存容器均需要使用中子吸收材料。
根据《核电站乏燃料处理处置基金征收使用管理暂行办法》规定,商运满五年的压水堆核电机组应根据实际上网电量按照 0.026 元/千瓦时的标准提取并上交乏燃料处理处置基金。用于乏燃料后处理环节。目前该笔基金已征收约百亿,但目前使用率并不高。未来随着我国运行核电机组的增加,乏燃料相关活动的支出必将增加,有望形成一个百亿级的市场。国内中子吸收材料厂商应流股份、台海核电、安泰科技等能够受益。
核电机组每年需要更替 40~50 组燃料组件
核燃料是核电机组持续输出电力的能量之源。核燃料组件以特定形式布置在压力容器内,形成类似圆柱体结构,以达到能够持续输出热功率的目的。按照燃料组件类型的不同,换料周期的不同,堆芯设计方案也会不同,通常百万千瓦核电机组会选取157或177方案,即堆芯内安装 157 组或 177 组燃料组件。核电机组运行过程中每一到两年需要进行一次换料操作,堆芯所有燃料组件中 1/3~1/4 会更换成新组件,约 40~50 组燃料组件。
CPR 机组堆芯布置
资料来源:中国报告网整理
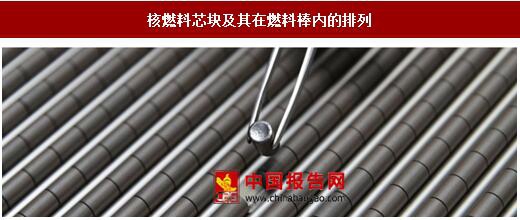
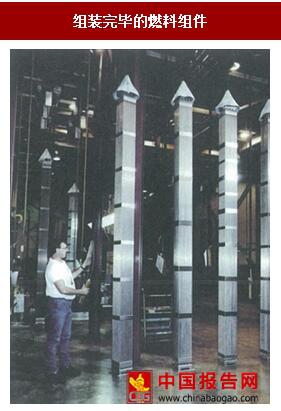
国内核电机组燃料均由中核集团提供 压水堆核电厂所使用的的核燃料组件通常由数百根燃料棒按一定的形式排列组成,如 AP1000 机组所采用的燃料组件由 264 根燃料棒按 17x17 正方形排列组成(其中空出 25 个栅元用于安装控制棒或堆内测量装置)。燃料棒由数百个圆柱形燃料芯块首尾相连安放在锆合金包壳中组成。燃料芯块由富集后的铀氧化物制成,其中铀 235 富集度通常在 3% 以上(天然铀中铀 235 所占比例为 0.7%)。燃料包壳通常采用能够耐高温、耐腐蚀且不吸收中子的锆合金制成。目前国内核电机组所用燃料均由中核集团旗下燃料工厂(中核建中、中核北方,均未上市)提供。中广核集团拟在哈萨克斯坦与哈方合作建立燃料工厂,以供应旗下核电厂。未来随着国内运行核电机组增加,国内锆合金相关厂商如东方锆业(大股东为中核集团)等将能够受益。
核燃料芯块及其在燃料棒内的排列
资料来源:中国报告网整理
组装完毕的燃料组件
资料来源:中国报告网整理
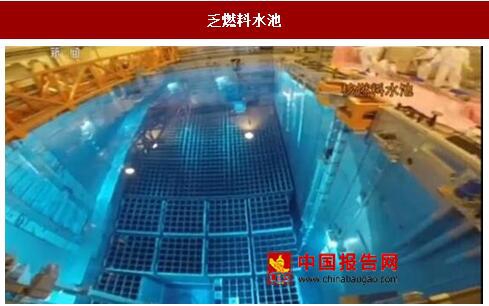
干式储存是目前较优的乏燃料储存方式 乏燃料组件中的裂变产物持续发生衰变,使得乏燃料组件持续发热并产生放射性,因此应采取措施保证乏燃料组件的冷却与辐射屏蔽。目前核工业界普遍采用水池储存的方式来存放堆芯中卸出的乏燃料组件,水池中的存水能够带走乏燃料产生的热量并起到辐射屏蔽的作用。核电厂在建造时设有专用的燃料厂房,内设乏燃料水池,用以盛放新燃料组件与乏燃料组件。乏燃料水池中的组件格架采用中子吸收材料制成,能够有效防止乏燃料组件发生临界。根据要求,核电厂卸出的乏燃料组件需要在厂区内的乏燃料水池内存放近十年,待其衰变水平下降到足够低的水平时才能够转移储存。通常乏燃料水池设计能够满足机组运行十年所需。
乏燃料水池
资料来源:中国报告网整理
随着核电机组运行时间的延长,乏燃料水池将接近饱和,此时需要将存放时间较长的组件移出安置。在乏燃料后续处理方式上有三种策略,即后处理、深层地质处置和中间贮存。我国在核电三步走战略中选择后处理技术作为长期发展方向,但目前后处理技术尚待突破,且经济成本较高,距离大规模商业后处理厂建设仍有一定距离。
根据对核电行业的观察,中间贮存技术应是目前比较现实可行的路径。中间贮存技术包括湿式贮存与干式贮存两种。湿式贮存方法与乏燃料水池保持方式类似,通过建设专用的离堆水池来容纳乏燃料。我国在甘肃地区建有两座离堆贮存水池,但在水池装满后一直未能够扩建。干式贮存方式相对而言更简便经济,已达到成熟阶段。将乏燃料组件由乏燃料水池移出后装入专用的容器或结构内储存,通过空气循环带走乏燃料产生的热量,保证乏燃料组件几十年甚至长达百年的储存。国内秦山地区与大亚湾地区均在建设干式储存场。乏燃料干式储存环节中,转运容器与储存容器均需要使用中子吸收材料。
根据《核电站乏燃料处理处置基金征收使用管理暂行办法》规定,商运满五年的压水堆核电机组应根据实际上网电量按照 0.026 元/千瓦时的标准提取并上交乏燃料处理处置基金。用于乏燃料后处理环节。目前该笔基金已征收约百亿,但目前使用率并不高。未来随着我国运行核电机组的增加,乏燃料相关活动的支出必将增加,有望形成一个百亿级的市场。国内中子吸收材料厂商应流股份、台海核电、安泰科技等能够受益。
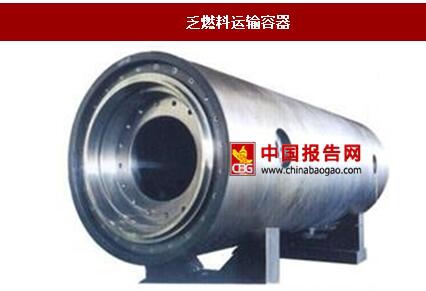
乏燃料运输容器
资料来源:中国报告网整理
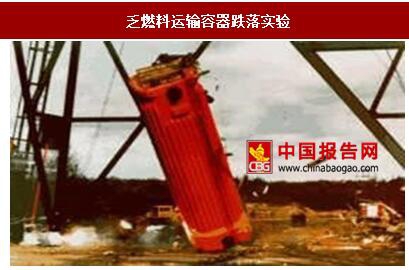
乏燃料运输容器跌落实验
资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







