
参考中国报告网发布《2017-2022年中国核电市场现状调查及发展态势预测报告》
核电是一种成熟的能源使用方式
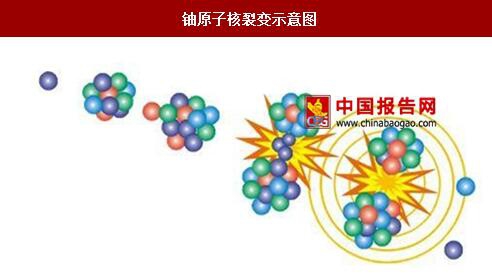
人类使用核能已有近 70 年的历史。核电是核能的主要使用方式。核电机组利用铀核裂变所释放出来的热能进行发电。在核裂变过程中,中子撞击铀原子核,发生受控的链式反应,产生热能并生产蒸汽,从而推动汽轮发电机组运转,产生电力。根据计算,1 千克U-235 完全裂变产生的能量相当于 2500 吨标准煤燃烧所释放的热量。
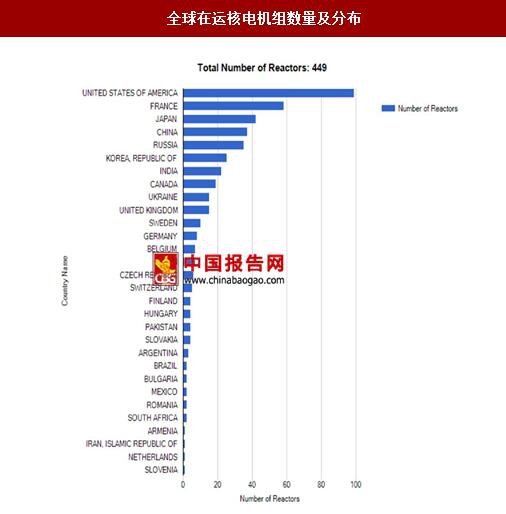
核电机组提供了全球约 12%的电力供应。截至 2017 年 5 月底,全世界在运行的核电发电机组为 449 台,总装机容量达 392GWe。在运核电机组主要分布在美、俄、日、法、中等国家。美国以 99 台运行核电机组数量稳居首位。从发电量占比情况来看,主要核电国家中法国核电占比数量最高达到 70%以上,美、俄的核电量发电量占社会用电量的 20% 左右。从全球来看,核电发电量约占全球总发电量的 12%左右。

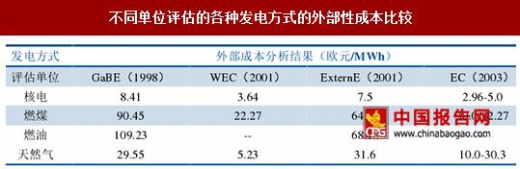
火电、水电等主要发电系统的安全性和环境影响相比,核电具有十分明显的优势。如果考虑各种发电方式对环境及人类健康影响等外部成本,可以发现,核电是外部成本最低的发电方式。根据世界能源协会(WEC)、欧共体(EC)等机构的测算,核电外部成本在 3-5 欧元/MWh,远低于燃煤、燃油电厂。目前核电技术良好的外部性没有能够得到体现,未来如碳排放交易等措施能够落地推广,则核电技术的经济性将得到极大的提升。
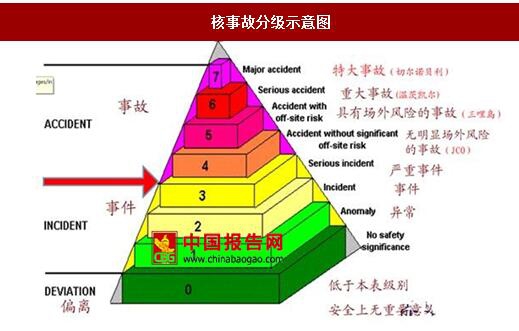
核安全是核电发展的前提。我国核电行业监管部门始终维持着严格的监管要求。根据国际原子能组织制定的国际核事故分级表,根据是否有辐射对公众产生影响,核事故被划分为 2 个不同的阶段,共分为 7 级。其中 1 级到 3 级被称为核事件,而 4 级到 7 级才被称为核事故,0 级在事故评定范围中,称为偏差,对安全没有影响。自 90 年代初期秦山核电投运以来,我国核电工业已有近 243 堆年的运行历史,并一直保持着优良的安全运行记录,从未发生过 2 级及以上的事件。
核电是一种成熟的能源使用方式
人类使用核能已有近 70 年的历史。核电是核能的主要使用方式。核电机组利用铀核裂变所释放出来的热能进行发电。在核裂变过程中,中子撞击铀原子核,发生受控的链式反应,产生热能并生产蒸汽,从而推动汽轮发电机组运转,产生电力。根据计算,1 千克U-235 完全裂变产生的能量相当于 2500 吨标准煤燃烧所释放的热量。
铀原子核裂变示意图
资料来源:中国报告网整理
核电机组提供了全球约 12%的电力供应。截至 2017 年 5 月底,全世界在运行的核电发电机组为 449 台,总装机容量达 392GWe。在运核电机组主要分布在美、俄、日、法、中等国家。美国以 99 台运行核电机组数量稳居首位。从发电量占比情况来看,主要核电国家中法国核电占比数量最高达到 70%以上,美、俄的核电量发电量占社会用电量的 20% 左右。从全球来看,核电发电量约占全球总发电量的 12%左右。
主要核电国家核电在电力供应中占比

数据来源:中国报告网整理
全球在运核电机组数量及分布
数据来源:中国报告网整理
核电是外部性成本最低的能源方式 火电、水电等主要发电系统的安全性和环境影响相比,核电具有十分明显的优势。如果考虑各种发电方式对环境及人类健康影响等外部成本,可以发现,核电是外部成本最低的发电方式。根据世界能源协会(WEC)、欧共体(EC)等机构的测算,核电外部成本在 3-5 欧元/MWh,远低于燃煤、燃油电厂。目前核电技术良好的外部性没有能够得到体现,未来如碳排放交易等措施能够落地推广,则核电技术的经济性将得到极大的提升。
不同单位评估的各种发电方式的外部性成本比较
资料来源:中国报告网整理
我国核电行业一直保持优良的安全运行记录 核安全是核电发展的前提。我国核电行业监管部门始终维持着严格的监管要求。根据国际原子能组织制定的国际核事故分级表,根据是否有辐射对公众产生影响,核事故被划分为 2 个不同的阶段,共分为 7 级。其中 1 级到 3 级被称为核事件,而 4 级到 7 级才被称为核事故,0 级在事故评定范围中,称为偏差,对安全没有影响。自 90 年代初期秦山核电投运以来,我国核电工业已有近 243 堆年的运行历史,并一直保持着优良的安全运行记录,从未发生过 2 级及以上的事件。
核事故分级示意图
资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





