
参考中国报告网发布《2017-2022年中国新能源市场竞争态势及投资定位分析报告》
西北能源监管局6月份发布《西北区域新能源发展规划及运行监管报告》(以下简称《报告》)指出:由于远距离大容量输电、调峰能力不足等问题,西北各省(区)存在不同程度的弃风、弃光现象,随着用电需求的变化和新能源装机的迅速增长,未来西北地区的新能源消纳形势将会更加严峻。主要观点如下。
1、西北区域未来弃风弃光现象或依然严重,新增装机将受限
《报告》指出,2020年西北各省的弃风弃光率仍然偏高,距离实现新能源全额消纳的目标,仍然还有很长的路要走。其中甘肃和新疆即使考虑了新建直流工程以利于新能源外送消纳,弃风弃光率预计仍将超过20%,消纳压力较大;宁夏、青海整体弃新能源率在10%左右,还存在部分消纳的压力;陕西如果新建了陕北-关中二通道,弃光弃风率将维持在较低水平。
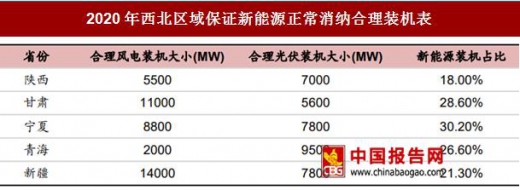
如果要求西北区域五省(区)保持弃风率和弃光率都在5%以内,则此时各省的风电和光伏装机大小和占比应该如表3所示。鉴于此,能源局西北监管局认为部分省份的弃风弃光情况理论上已经不允许在2020年以前再新增新能源装机,例如甘肃省即使2015年之后不再新增风电装机,也很难保证将弃风率控制在5%。
西北区域弃风弃光的两大主要原因为系统调峰能力不足和传输容量受限。随着西北区域电源电网的发展,两大原因对弃风弃光的影响占比正在发生变化。2015年调峰能力不足已是西北电网弃风弃光的主导因素,但新能源传输容量受限问题依然不容忽视。2020年对于西北大部分省份来说,传输容量受限的导致弃风弃光占比已经很小,而调峰能力不足问题将会越来越严重。
3、直流跨区外送将成为西北新能源消纳的重要方式之一
“十三五”规划期间,西北区域各省(区)将建设数项跨区外送的特高压直流输电工程,如陕北-江西直流输电工程、酒泉-湖南直流输电工程、宁东-浙江直流输电工程、“疆电外送”系列工程等,在模拟计算中可以得知,如果考虑将新能源通过直流输电工程打捆外送,将显著降低西北地区弃风弃光电量,提高新能源消纳水平。可以预见,新能源通过直流跨区外送将成为未来西北区域各省(区)提高可再生能源利用率,促进新能源消纳的重要方式之一。
我们认为,鉴于2020年之前西北地区新能源发电的消纳形势仍然严峻,后续国内新能源发电新增装机有望向东部、南部等区域倾斜,而西部弃风弃光矛盾的转换或有望加速电储能、抽水蓄能等相关储能环节的发展。
西北能源监管局6月份发布《西北区域新能源发展规划及运行监管报告》(以下简称《报告》)指出:由于远距离大容量输电、调峰能力不足等问题,西北各省(区)存在不同程度的弃风、弃光现象,随着用电需求的变化和新能源装机的迅速增长,未来西北地区的新能源消纳形势将会更加严峻。主要观点如下。
1、西北区域未来弃风弃光现象或依然严重,新增装机将受限
《报告》指出,2020年西北各省的弃风弃光率仍然偏高,距离实现新能源全额消纳的目标,仍然还有很长的路要走。其中甘肃和新疆即使考虑了新建直流工程以利于新能源外送消纳,弃风弃光率预计仍将超过20%,消纳压力较大;宁夏、青海整体弃新能源率在10%左右,还存在部分消纳的压力;陕西如果新建了陕北-关中二通道,弃光弃风率将维持在较低水平。
如果要求西北区域五省(区)保持弃风率和弃光率都在5%以内,则此时各省的风电和光伏装机大小和占比应该如表3所示。鉴于此,能源局西北监管局认为部分省份的弃风弃光情况理论上已经不允许在2020年以前再新增新能源装机,例如甘肃省即使2015年之后不再新增风电装机,也很难保证将弃风率控制在5%。
2020年西北区域保证新能源正常消纳合理装机表
资料来源:国家能源局,中国报告网整理
2、西北区域发生弃风弃光的原因逐渐变化,调峰能力不足问题凸显西北区域弃风弃光的两大主要原因为系统调峰能力不足和传输容量受限。随着西北区域电源电网的发展,两大原因对弃风弃光的影响占比正在发生变化。2015年调峰能力不足已是西北电网弃风弃光的主导因素,但新能源传输容量受限问题依然不容忽视。2020年对于西北大部分省份来说,传输容量受限的导致弃风弃光占比已经很小,而调峰能力不足问题将会越来越严重。
3、直流跨区外送将成为西北新能源消纳的重要方式之一
“十三五”规划期间,西北区域各省(区)将建设数项跨区外送的特高压直流输电工程,如陕北-江西直流输电工程、酒泉-湖南直流输电工程、宁东-浙江直流输电工程、“疆电外送”系列工程等,在模拟计算中可以得知,如果考虑将新能源通过直流输电工程打捆外送,将显著降低西北地区弃风弃光电量,提高新能源消纳水平。可以预见,新能源通过直流跨区外送将成为未来西北区域各省(区)提高可再生能源利用率,促进新能源消纳的重要方式之一。
我们认为,鉴于2020年之前西北地区新能源发电的消纳形势仍然严峻,后续国内新能源发电新增装机有望向东部、南部等区域倾斜,而西部弃风弃光矛盾的转换或有望加速电储能、抽水蓄能等相关储能环节的发展。
资料来源:中国报告网整理,转载请注明出处(XZJ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







