
我国数据中心行业产业链上游为原材料,主要包括硅片、银浆、纯碱、石英砂、乙烯、醋酸等。
单晶硅作为一种比较活泼的非金属元素晶体,是晶体材料的重要组成部分,处于新材料发展的前沿。根据数据显示,2020年我国单晶硅产量达118GW,较2019年同比增长31.11%;预计2021年我国单晶硅产量可达149GW。

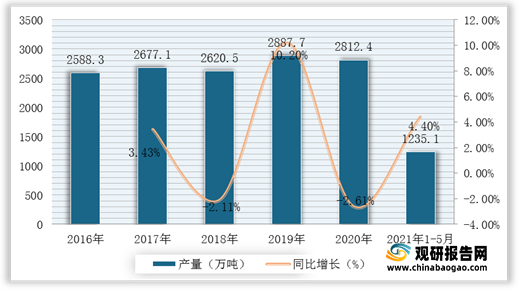
纯碱是一种无机化合物,主要用于平板玻璃、玻璃制品和陶瓷釉的生产。根据数据显示,2020年我国纯碱产量达2812.4万吨,较2019年同比下降2.61%;2021年1-5月我国纯碱产量达1235.1万吨,同比增长4.4%。
石英砂又名硅砂,主要成分是二氧化硅,根据开采和加工方法的不同分为人工硅砂及水洗砂等,是玻璃、电子及电器等近百种工业产品的重要原料。根据数据显示,我国石英砂行业产量由2016年7365万吨增长至2020年的8765万吨,年均复合增长率为4.45%。据推测,2021年我国石英砂产量可达9200万吨。

现阶段,我国光伏行业产业上游主要包括江苏中能、新特能源、国电晶阳、帝科股份、苏州固锝、常州聚合、匡宇科技等优秀企业。
| 企业名称 |
优势分析 |
| 江苏中能 |
业务优势:公司是中国最大的非公有制环保电力控股企业;全球最大的光伏材料制造商。自创立以来,始终秉承“把绿色能源带进生活”的理念,持续为社会提供优质的能源与服务,通过创新驱动、追求卓越,致力成为最受尊重的国际化清洁能源企业。
集团主要业务划分为电力、光伏、新能源、燃气、地产等五大核心板块。 |
| 新特能源 |
产能优势:公司在多晶硅产品制造领域,新特能源公司具备8万吨/年高纯晶体硅研制能力,产能位居中国第二、世界第二,整体技术达到国际先进水平。专注于光伏、风电资源开发,为客户提供项目开发、投(融)资、设计、建设、调试、运维全生命周期的清洁能源解决方案,先后承建5000多座离、并网新能源电站,装机容量超过16GW。2015年至2017年,光伏并网装机总量连续三年蝉联全球第一,2018年度居全球第二、中国第一。 |
| 国电晶阳 |
经营范围优势:经营范围包括多晶硅、铸锭、拉晶、切片、硅芯母料及硅芯的生产、销售;以下危险化学品的生产、销售:氢气、三氯硅烷、四氯化硅;光伏电站开发建设,多晶硅工艺技术研发、技术服务及咨询,煤炭投资,集运站项目前期筹建,蒸汽、热水、化工产品的生产、供应、销售、维护、管理。 |
| 帝科股份 |
技术优势:公司主要从事新型电子浆料等电子材料的研发、生产和销售,可广泛应用于新能源、半导体、显示照明等行业。公司依托国际化研发团队,通过多年来的技术研发和持续创新,逐步形成了以市场为导向、客户需求驱动的自主研发体系,掌握了以玻璃体系、有机体系、
银粉体系为代表的多项核心技术,形成了以 DK91、DK92 为代表的多系列正面银浆产品,获得了包括通威太阳能、无锡尚德、天合光能、江西展宇、协鑫集成、 |
| 苏州固锝 |
产品优势:苏州固锝电子股份有限公司是全球最大的二极管生产商之一,每月产量可达2.5亿只,占世界产量的8%-9%,公司产品全部出口,远销43个海外国家和地区,现拥有3000多个国际客户。公司已成为中国整流器行业中首家获得ISO-9002国际认证的企业,其中,GPP园晶粒在十一个国家获得了专利。 |
| 常州聚和 |
技术优势:公司在上海青浦区成功建成完善的实验室生产线,在江苏常州国家级的光伏产业园建立生产工厂,实验室、工厂配备先进的各种浆料研发、生产所需的设备及仪器,并建立了完善的流程制度。公司目前通过CQC质量管理体系认证,建立了产品的企业标准,获得常州市高新技术产品认证、通过常州市龙城英才A类项目等。 |
| 匡宇科技 |
技术优势:。目前,公司配备有专业、先进的研发、生产及检测设备,并且获得了ISO 9001:2015质量管理体系认证,建立了一支由多名博士、硕士构成的,在太阳能银浆和电子浆料领域具有丰富实践经验的研发团队。公司自主研发的太阳能电池电极正面银浆系列产品填补了国内正银产业的空白,核心技术均拥有自主知识产权。公司现已取得6项授权发明专利、10项实用新型专利,处于申请、公开阶段的发明专利多达10余项。由公司研发并实现量产的太阳能电池电极银浆系列产品,在第十一届国际太阳能产业及光伏工程展览会(SNEC)“十大亮点”的评选中获得最高荣誉—太瓦级钻石奖。 |
我国光伏行业产业链中游为光伏电池板及光伏组件,主要包括光伏电池、焊带、光伏玻璃、支架、汇流箱、控制器、光伏组件、光伏逆变器等。
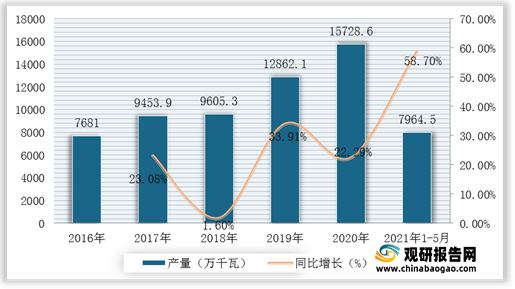
光伏电池用于把太阳的光能直接转化为电能。根据数据显示,我国光伏电池产量由2016年7681.0万千瓦增至2020年15728.6万千瓦。2021年1-5月我国光伏电池产量达7964.5万千瓦,同比增长58.7%。
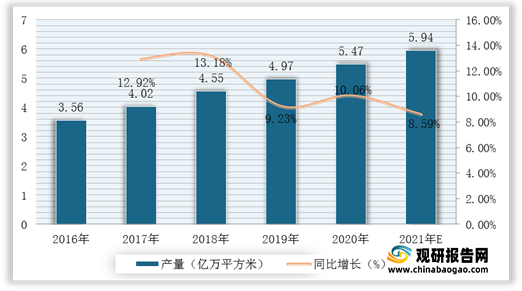
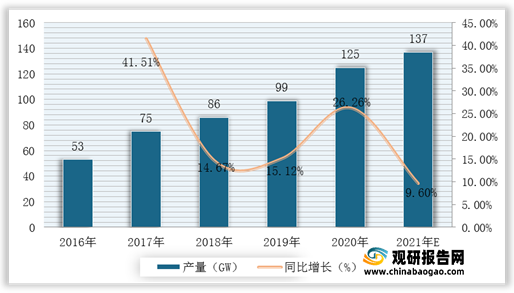
光伏组件是太阳能发电系统中的核心部分,也是太阳能发电系统中最重要的部分。根据数据显示,2020年我国光伏组件产量达到125GW,较2019年同比增长26.26%;预计2021年我国光伏组件产量可达137GW。
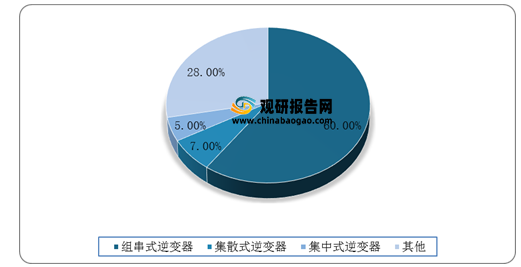
光伏逆变器可以将光伏太阳能板产生的可变直流电压转换为市电频率交流电的逆变器,可以反馈回商用输电系统,或是供离网的电网使用。根据数据显示,我国组串式逆变器市场份额占比最大,达60%;其次为集散式逆变器市场份额占比为7%。
| 企业名称 |
优势分析 |
| 信义光能 |
产业规模优势:信义光能控股有限公司是全球最大的太阳能光伏玻璃制造商之一。公司专业从事太阳能光伏玻璃的研发、制造、销售和售后服务,以及太阳能光伏电站的投资、开发及运营,为太阳能应用系统提供最经济高效的产品。 |
| 福莱特 |
产业规模优势:福莱特玻璃集团股份有限公司是一家集玻璃研发、制造、加工和销售为一体的综合性中大型企业,创建于1998年6月,集团本部位于长三角经济中心浙江嘉兴市。集团下属有浙江嘉福玻璃有限公司、浙江福莱特玻璃有限公司、上海福莱特玻璃有限公司、嘉兴福莱特新能源科技有限公司、安徽福莱特光伏材料有限公司、安徽福莱特光伏玻璃有限公司、福莱特(香港)有限公司、福莱特(越南)有限公司、福莱特(香港)投资有限公司等九家全资控股公司。 |
| 隆基绿能科技股份有限公司 |
产业规模优势:是全球最具价值的太阳能科技公司。隆基股份正走在—条从产品创新改变行业到技术创新改变世界能源格局的创变之路上。从光伏材料、光伏发电设备到太阳能电站系统 |
| 协鑫(集团〉控股有限公司 |
一体化优势:是一家以煤电运一体化、新能源硅材料产业链、新能源装备制造为主营业务的企业集团。逐步成为以煤电运一体化、新能源硅材料产业链、新能源装备制造为主营业务的企业集团,并依托基础能源向相关多元化产业发展,致力于打造集新材料、新能源、资源型与现代服务业为一体的产业平台。协鑫集团充分利用国家的产业政策,以中国长三角经济发达地区为中心辐射珠三角和京津塘环渤海地区,积极向中国中西部地区发展,充分利用优越的地理位置,形成了合理的产业布局。 |
| 晶科能源有限公司 |
产业优势:公司是全球为数不多的拥有垂直一体化产业链的光伏制造商,业务涵盖了优质的硅锭,硅片,电池片生产以及高效单多晶光伏组件制造,2014年垂直产能达3.2GW。 |
| 天合光能股份有限公司 |
产量优势:公司组件累计出货量超过66吉瓦,位列中国民营企业500强。为客户提供开发、融资、设计、施工、运维等一站式系统集成解决方案,
公司全球项目累计并网超过3GW。 |
我国光伏行业产业链下游为应用领域,主要包括光伏发电、光伏取暖、光伏交通、光伏农业等。
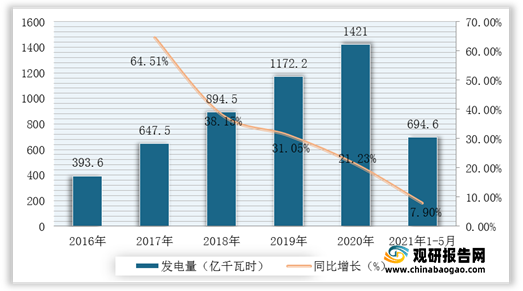
近年来,全球提倡能源绿色环保,新能源发电市场不断推行,光伏发电量逐年增长。根据数据显示,2020年我国太阳能发电量达1421亿千瓦时,较2019年同比增长21.23%;2021年1-5月我国太阳能发电量达694.6亿千瓦时,同比增长7.9%。(TJL)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






