
咨询热线

400-007-6266

010-86223221

我国质子交换膜产业上游萤石进口依赖度提升 下游领域发展带来可观市场增量

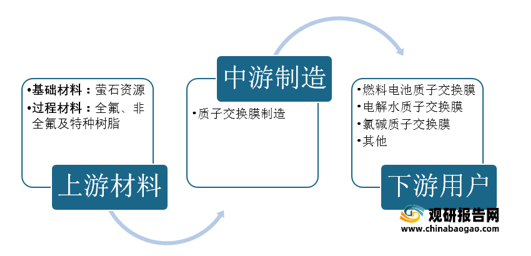
       质子交换膜(PEM),也叫质子膜或者氢离子交换膜,是一种致密的离子选择性透过的膜。质子交换膜上游主要包括基础材料和过程材料两个部分:基础材料即萤石,利用上游原材料制备可用于后续加工的各类全氟、非全氟以及特种树脂。质子交换膜下游可广泛应用于燃料电池、电解水、氯碱工业等领域。

质子交换膜产业链
 
资料来源:观研天下整理

       在技术层面,电解水制氢技术可分为碱性电解水制氢(ALK)、质子交换膜电解水制氢(PEM)、 固体氧化物电解水制氢(SOE)和阴离子交换膜电解水制氢(AEM)。从技术角度看,PEM电解水技术具有独特优势。首先PEM电解采用纯水电解,无污 染、无腐蚀;其次,质子交换膜拥有更高的质子传导性,从而提升电解效率;此外,PEM电解水技术能够提供更宽的负载范围和更短的响应启动时间,最适合未来能源结构的发展。

PEM电解水技术优势


PEM

ALK

SOE

AEM

质子交换膜

碱性电解水制氢

固体氧化物

阴离子交换膜

电解质隔膜

质子交换膜

20%-30%KOH石绵膜

氧化锆

阴离子交换膜和低浓度碱性溶液

电流强度(A/cm2

1-2

0.2-0.8

0.3-1

0.2-2

运行温度

50-80

70-90

700-850

40-60

负载范围

5%-120%

15%-100%

30%-125%

5%-100%

启动时间(热启动-冷启动)

1-5分钟

1分钟-10分钟

-

-

能耗(KWh/Kg H2

47-66

47-66

35-50

51.5-66

电解槽成本(USD/KW

400

270

-

-

电解槽寿命(h

5000-8000

6000

20000

5000

环保性

无污染

有腐蚀液体

-

无污染

技术成熟度

初步商业化

充分产业化

初期示范

实验室阶段

资料来源:观研天下整理

       质子交换膜不仅在电解水技术中发挥关键作用,同时也是质子交换膜燃料电池的核心组成之一,在电堆总成本中占据9%的份额。
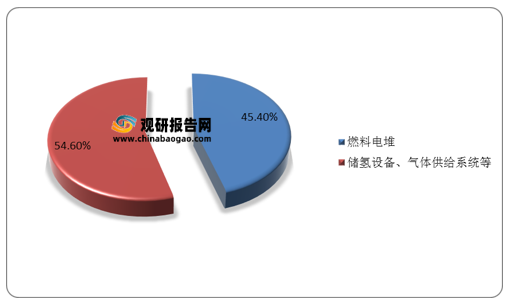
燃料电池成本结构
 
数据来源:观研天下整理

电堆总成本结构
 
数据来源:观研天下整理

       上游方面:作为质子交换膜上游的基础材料,萤石的供给对质子交换膜的制造起着重大的影响。我国是全球最大的萤石产区,2014-2020年我国萤石产量维持在350-450万吨之间,2020年中国萤石产量为430万吨,产量较2019年基本持平,占全球萤石总产量的56.6%。

2014-2020年我国萤石产量
 
数据来源:观研天下整理

       受优势资源减少、环保监管压力上升、开采成本增加及国家政策调整等因素影响,我国仍需要进口大量萤石满足内需,我国萤石进口量从2014年的13.5万吨增至2020年的77.81万吨。

2014-2020年我国萤石进出口量
 
数据来源:观研天下整理

       中游方面:由于质子交换膜制备工艺复杂、技术要求高,长期被杜邦、戈尔、旭硝子等美国和日本少数厂家垄断,目前,国内生产的膜电极多数使用戈尔的增强复合膜,市占率达90%。目前,国内东岳、科润等企业也积极布局,随着国内技术的不断突破,国产质子交换膜实现进口替代空间巨大。

质子交换膜主要企业

厂家

膜型号

厚度/μm

每摩尔磷酸盐基团的聚合物干重E·W值(g·mol-1

特点

杜邦

NafionTM系列膜

25-250

1100-1200

全氟型磺酸膜,市场占有率高,高湿度下导电率高,低温下电流密度大,质子传到电阻,化学稳定性强

陶氏

XUS-B204

125

800

含氟侧链端,难合成,价格高

戈尔

GORE-SELECTR复合膜

-

-

基于膨体聚四氟乙烯的专有增强膜技术形成的改性全氟型磺酸膜,具有超薄、耐用、高功率密度的特性,适用燃料电池

旭硝子

FlemionR系列膜

50-120

1000

支链较长,性能接近Nafion

旭化成

AciplexR

25-1000

1000-1200

支链较长,性能接近Nafion

东岳集团

DF988/DF2801

50-150

800-1200

短链全氟磺酸膜,适用于水电解制氢、燃料电池

资料来源:观研天下整理

       下游方面:制氢行业和燃料电池是我国质子交换膜最大的两个需求领域。在碳中和的背景下,我国氢气年均需求在2030年将达到3715万吨,可再生能源电解制氢将成为有效的供氢主体,在制氢业中的占比将进一步提升至15%。依据相关数据预测,2030年、2050年我国可再生能源电解制氢供应链将分别达557万吨和6783万吨,根据质子交换膜成本占电解槽系统总成本的6.8%计算,我国可再生能源电解制氢将在2030年、2050年为质子交换膜带来约17.2亿元和59.81亿元的市场增量。
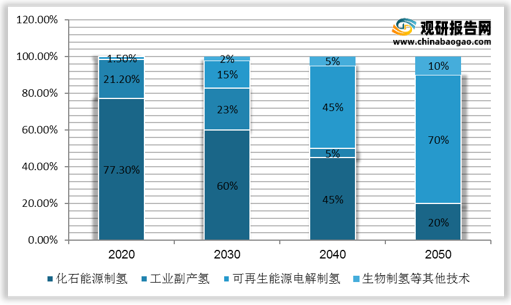
我国制氢结构比例
 
数据来源:观研天下整理

电解水制氢市场容量及其为PEM膜带来的市场增量


2020

2030

2050

氢气需求量(万吨)

3342

3715

9690

电解制氢占比

2%

15%

70%

电解制氢量(万吨)

51

557

6783

电解槽系统成本(USD/Kg

1.8

0.7

0.2

质子交换膜成本(USD/Kg

0.122

0.048

0.014

PEM膜市场规模(亿元)

4.03

17.2

59.81

数据来源:观研天下整理

       相关数据预测,2025年、2035年和2050年我国燃料电池产能将分别达600万千瓦、15000万千瓦和55000万千瓦,综合对未来燃料电池系统成本的测算,燃料电池应用领域将在2025年、2035年和2050年,为质子交换膜带来9.8亿元、49.01亿元和67.39亿元的市场增量。

燃料电池给PEM膜带来的市场增量


2020-2025

2026-2035

2036-2050

燃料电池系统成本(元/KW

400

800

300

单位电堆成本

1815.2

363.04

136.14

单位质子交换膜成本

163.37

32.67

12.25

燃料电池年新增(万千瓦)

600

15000

55000

市场规模(亿元)

9.8

49.01

67.39

数据来源:观研天下整理(TC)


          更多深度内容,请查阅观研报告网:
        《2021年中国质子交换膜市场分析报告-行业深度分析与发展战略评估

        行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。

        报告订购咨询请联系:
        电话:400-007-6266   010-86223221
        客服微信号:guanyankf
        客服QQ:1174916573
        Email:sales@chinabaogao.com

更多好文每日分享,欢迎关注公众号



更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

核电复兴促天然铀行业需求飙升 现货价格向长贸修复 中国境内增产与海外拓源并举

核电复兴促天然铀行业需求飙升 现货价格向长贸修复 中国境内增产与海外拓源并举

世界核能协会预计,到2035年全球铀需求量将达到9.5万吨,2050年进一步升至14.3万吨。此外,小型模块化反应堆(SMR)的商业化落地预计到2045年将额外带来约6200万磅的铀需求,而AI数据中心的电力需求增长也在加速核电投资。

2026年09月18日
我国深层煤层气行业增量空间明确 中石油占据核心阵地 民企依托区块资源放量

我国深层煤层气行业增量空间明确 中石油占据核心阵地 民企依托区块资源放量

我国煤层气资源储量充沛、位居世界前列。据中国石油勘探开发研究院“十四五”资源评价,全国埋深 3000 米以浅煤层气原地资源量约 39.88 万亿立方米,技术可采资源量约16.61 万亿立方米,总体技术可采率约 42%,资源开发潜力充足。从埋深结构看,我国煤层气资源显著向深部富集。

2026年09月16日
三巨头主导全球供给,中国高度依赖进口——锆英砂行业格局与市场价格波动解析

三巨头主导全球供给,中国高度依赖进口——锆英砂行业格局与市场价格波动解析

当前,全球锆英砂供给高度集中于澳大利亚、南非等少数国家的Iluka、Tronox、Rio Tinto等国际矿业巨头,前四大生产商合计占全球产量50%以上;而中国作为全球最大的锆英砂消费国,国内储量仅占全球1%—2%且品位偏低,进口依赖度超过90%,供给刚性极为显著。

2026年09月15日
我国氢燃料电池行业现状:短期承压、长期势能迸发 企业正多路径破解盈利难题

我国氢燃料电池行业现状:短期承压、长期势能迸发 企业正多路径破解盈利难题

当前国内氢燃料电池行业处于商业化转型关键期,整体呈现短期承压、长期向好的发展格局。现阶段行业面临车市产销波动、加氢设施滞后、企业持续亏损等痛点,叠加纯电车替代挤压,行业发展阻力显著。但依托核心技术国产化突破、多场景应用扩容及顶层政策持续加持,行业中长期增长逻辑明确。

2026年09月12日
我国氧化镨钕行业分析:稀土永磁的“价值锚点”,双寡头主导下供需相互博弈

我国氧化镨钕行业分析:稀土永磁的“价值锚点”,双寡头主导下供需相互博弈

供给端,北方稀土依托白云鄂博矿资源掌控全球定价话语权,中国稀土集团在离子矿镨钕领域占据主导,两者合计占国内产量60%—70%,叠加国家稀土总量指标约束,供给弹性极为有限。在需求持续增长与供给刚性并存的结构下,氧化镨钕的价格弹性和战略价值愈发凸显。

2026年09月10日
全链条管控重塑全球稀土秩序 中国从资源管控迈向战略定价 高端升级下龙头价值凸显

全链条管控重塑全球稀土秩序 中国从资源管控迈向战略定价 高端升级下龙头价值凸显

依托全球绝对主导的供给份额,我国通过政策锁定供给总量、规范出口秩序,彻底扭转行业过去低价出口、资源流失的局面,重塑全球稀土定价权与供应链话语权。短期来看,供给收紧将推动稀土产品量缩价稳、结构性涨价;中长期维度,行业将实现资源价值重估、产业高端升级,龙头企业凭借合规资质、全产业链布局持续受益。

2026年09月09日
轻稀土量增价稳,中重稀土供紧价升 我国稀土行业细分市场结构性分化提速

轻稀土量增价稳,中重稀土供紧价升 我国稀土行业细分市场结构性分化提速

我国稀土行业呈现鲜明的“北轻南重”资源格局:轻稀土以内蒙古白云鄂博矿为核心,由中国北方稀土主导,供给相对充裕;中重稀土高度集中于江西赣州等南方离子吸附型矿区,经中国稀土集团整合后,供给管控严格,稀缺性突出。

2026年09月09日
稀土需求结构阶梯式迁移:从传统走向新兴 前沿赛道蓄力市场长期增长

稀土需求结构阶梯式迁移:从传统走向新兴 前沿赛道蓄力市场长期增长

稀土是我国重要的战略性矿产资源,被誉为 “工业维生素” 和 “新材料之母”,下游需求覆盖冶金、玻璃陶瓷等传统领域,以及新能源汽车、风电、工业机器人等新兴赛道。随着技术进步与绿色转型深入推进,稀土需求重心逐步从传统领域向新兴领域迁移。

2026年09月09日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部


