
动力电池高增长,高镍三元成趋势,预计2020年国内动力电池需求达到90gwh:我们预计 2018年动力电池装机电量有望达到46gwh,同比增长近30%,电池产量达到57gwh,同比 增长30%。2020年预计国内动力电池需求将达到90gwh。结构上看,高镍三元为发展趋势,预计2020年NCM811及NCA将明显成规模;而2018年由于钴涨价造成部分低端车型转向 具备成本优势的磷酸铁锂,我们预计18年铁锂增长10%,达到20gwh,三元需求增长50%,达到24gwh。
中游环节竞争集中于:成本+性能(能量密度、安全性能和寿命),且随动力电池升级,性 能要求将提升。电池作为电动车最核心部分,要求其能量密度、安全性和寿命都要逐年提升,因此电池及材料在降价的同时,技术也在升级。动力电池预计今年价格降20%至1.2-1.3 元/wh,三元以532为主,2020年811及NCA将成规模。三元正极材料受钴价影响,价格走 强,18年单晶NCM532渗透率提升,622预计为过渡材料。电解液预计价格降幅10-15%, 均价4-4.5万/吨,但电池高镍化对电解液添加剂要求提升;负极材料价格降幅5-10%,对于 减少膨胀性能要求提升(二次造粒技术);隔膜预计湿法价格降幅30%,干法20%,今年干 法隔膜恢复性增长,CATL、国轩都将加大对干法隔膜采购,长期看隔膜对于轻薄化、穿刺 强度、涂覆材料等要求将提高。
国际供应链带来新的机遇:海外车企纷纷电动化,预计2020年海外动力电池需求达到 89gwh,将加大对国内动力电池及材料采购,CATL已进入宝马、大众供应体系;材料端来 看,韩系电池企业采购体系已开放,国内隔膜、电解液厂商加紧渗透,日系电池企业也加速 对国内材料企业认证,预计2019年将开始大规模采购。
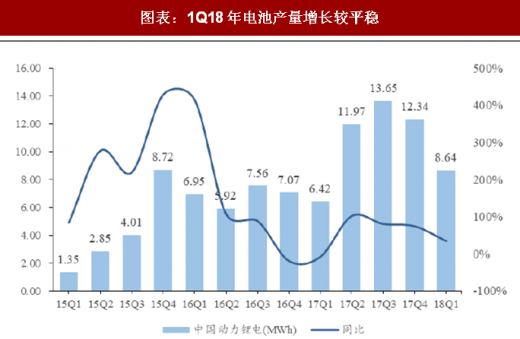
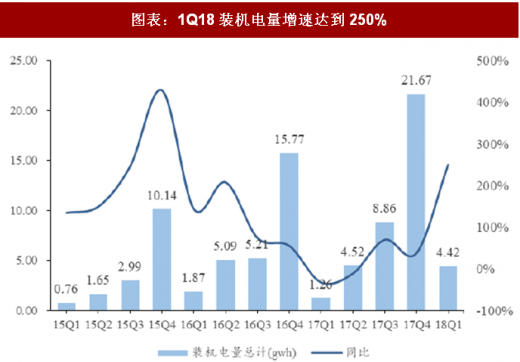
一季度动力电池维持较高增速,且库存水平低。2017年底有效库存基本消耗完毕,而1月 份开始抢装,龙头开工率回升至60%以上,小电池总体处于观望状态,总体行业一季度产 量达到8.6gwh,同比增加35%;装机电量一季度达到4.4gwh,同比增250%,库存为 4gwh,基本为一个月的正常流通库存(4月装机电量为3.8gwh)。
参考观研天下发布《2018年中国新能源市场分析报告-行业深度调研与发展趋势预测》
电池厂商5月开始切换新产线,6月开始新电池备货,3季度为旺季。根据龙头企业订单情况 预测2Q动力电池出货量将达到13gwh,环比增50%,同比增10%。CATL、比亚迪从4、5 月开始陆续切换产线,生产新电池,国轩5月底切换,基本上5月下旬至过渡期结束,以消 化老电池库存为主。而行业内新电池库存较低,将从6月开始大规模备货,一方面满足中高 端乘用车需求,另一方面满足客车和专用车下半年放量。
中游环节竞争集中于:成本+性能(能量密度、安全性能和寿命),且随动力电池升级,性 能要求将提升。电池作为电动车最核心部分,要求其能量密度、安全性和寿命都要逐年提升,因此电池及材料在降价的同时,技术也在升级。动力电池预计今年价格降20%至1.2-1.3 元/wh,三元以532为主,2020年811及NCA将成规模。三元正极材料受钴价影响,价格走 强,18年单晶NCM532渗透率提升,622预计为过渡材料。电解液预计价格降幅10-15%, 均价4-4.5万/吨,但电池高镍化对电解液添加剂要求提升;负极材料价格降幅5-10%,对于 减少膨胀性能要求提升(二次造粒技术);隔膜预计湿法价格降幅30%,干法20%,今年干 法隔膜恢复性增长,CATL、国轩都将加大对干法隔膜采购,长期看隔膜对于轻薄化、穿刺 强度、涂覆材料等要求将提高。
国际供应链带来新的机遇:海外车企纷纷电动化,预计2020年海外动力电池需求达到 89gwh,将加大对国内动力电池及材料采购,CATL已进入宝马、大众供应体系;材料端来 看,韩系电池企业采购体系已开放,国内隔膜、电解液厂商加紧渗透,日系电池企业也加速 对国内材料企业认证,预计2019年将开始大规模采购。
一季度动力电池维持较高增速,且库存水平低。2017年底有效库存基本消耗完毕,而1月 份开始抢装,龙头开工率回升至60%以上,小电池总体处于观望状态,总体行业一季度产 量达到8.6gwh,同比增加35%;装机电量一季度达到4.4gwh,同比增250%,库存为 4gwh,基本为一个月的正常流通库存(4月装机电量为3.8gwh)。
参考观研天下发布《2018年中国新能源市场分析报告-行业深度调研与发展趋势预测》
电池厂商5月开始切换新产线,6月开始新电池备货,3季度为旺季。根据龙头企业订单情况 预测2Q动力电池出货量将达到13gwh,环比增50%,同比增10%。CATL、比亚迪从4、5 月开始陆续切换产线,生产新电池,国轩5月底切换,基本上5月下旬至过渡期结束,以消 化老电池库存为主。而行业内新电池库存较低,将从6月开始大规模备货,一方面满足中高 端乘用车需求,另一方面满足客车和专用车下半年放量。
图表:1Q18年电池产量增长较平稳
资料来源:公开资料整理
图表:1Q18装机电量增速达到250%
资料来源:公开资料整理
资料来源:公开资料整理,观研天下整理,转载请注明出处(WJJ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






