
参考中国报告网发布《2017-2022年中国锂电池市场竞争态势及发展态势预测报告》
正极材料为锂电池产业链的关键材料
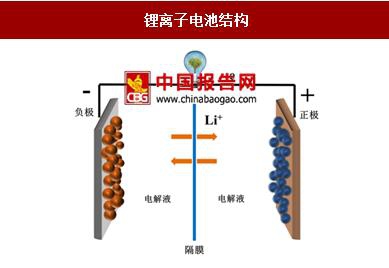
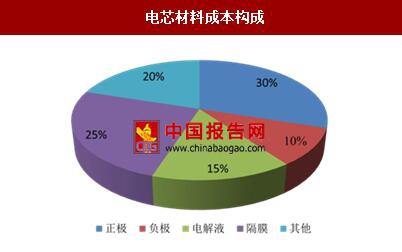
锂离子电池产业链包括正极材料、负极材料、隔膜、电解质、电芯制造与电池封装 5 个环节,其中正极材料约占成本的 30-40%,同时正极材料的性能是制约锂离子电池容量进一步提高的关键因素。
正极材料相较于负极材料,容量较低。目前,工业化正极材料的实际比容量在 200 mA h g-1 左右,而负极材料的实际比容量在 300 mA h g-1 以上。由于电池的整体容量是由较小的正极材料的比容量决定,所以正极材料制约了锂离子电池容量的进一步提高,是关键性材料。
从原料到正极材料产品,一般会经过从矿石到前驱体,再到正极材料的工程。
如磷酸铁锂材料的前驱体为磷酸铁。其中前驱体的性质很重要,因为前驱体的形貌、粒径、比表面积、振实密度等因素对于最终形成的正极材料的性质有很大影响。
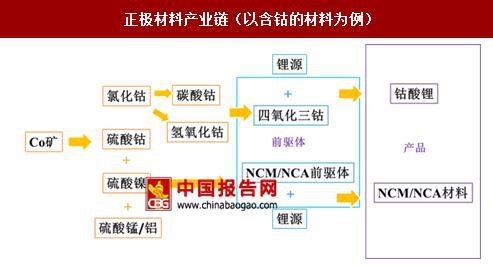
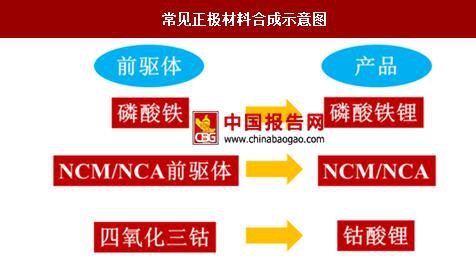
对于正极材料的制备,一般从前驱体开始制备生成产品。常见的,磷酸铁锂的前驱体是磷酸铁,NCM/NCA 的前驱体是没有配锂源进行烧结的前驱体,钴酸锂的前驱体是四氧化三钴。前驱体的性质对于最后合成的正极材料产品至关重要。
磷酸铁锂材料目前占比偏大。根据 GGII 的数据,2016 年动力锂电正极材料产量中磷酸铁锂的产量(含企业自产)为 5.7 万吨,同比增长 75%。三元材料产量 5.43 万吨,同比增长 49%,磷酸铁锂材料占比相对较高。磷酸铁锂的合成一般经过以下步骤:锂源和铁源经过喷雾干燥后形成磷酸铁锂前驱体,再和碳源烧结形成最终的磷酸铁锂正极材料。
目前,三元正极材料市场以 NCM523 为主,预计未来高镍三元材料的比重会增加。NCM 材料一般包括 NCM111、NCM424、NCM442、NCM523、NCM622、NCM811 等。其中 NCM111、NCM523、NCM622 和 NCM811 较为常见,目前国内三元材料以 NCM523 为主,2016 年其在三元材料分型号产量中占比为 76%,NCM111 和 NCM622 占比分别为 13%和 10%。未来随着对动力电池能量密度的高要求和续航里程的延长,高镍的 NCM622、NCM811 以及 NCA 占比会持续增加。

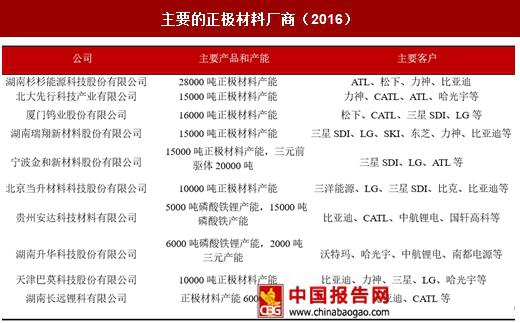
国内正极材料企业产能相对集中,行业集中度较高。目前国内的正极材料市场规模为 16.16 万吨/年,产值 208 亿元。根据中国电池网和赛迪顾问的评选,2016 年正极材料前十大企业产能占比接近 27%。
正极材料为锂电池产业链的关键材料
锂离子电池产业链包括正极材料、负极材料、隔膜、电解质、电芯制造与电池封装 5 个环节,其中正极材料约占成本的 30-40%,同时正极材料的性能是制约锂离子电池容量进一步提高的关键因素。
锂离子电池结构
资料来源:中国报告网整理
电芯材料成本构成
数据来源:中国报告网整理
正极材料相较于负极材料,容量较低。目前,工业化正极材料的实际比容量在 200 mA h g-1 左右,而负极材料的实际比容量在 300 mA h g-1 以上。由于电池的整体容量是由较小的正极材料的比容量决定,所以正极材料制约了锂离子电池容量的进一步提高,是关键性材料。
从原料到正极材料产品,一般会经过从矿石到前驱体,再到正极材料的工程。
如磷酸铁锂材料的前驱体为磷酸铁。其中前驱体的性质很重要,因为前驱体的形貌、粒径、比表面积、振实密度等因素对于最终形成的正极材料的性质有很大影响。
正极材料产业链(以含钴的材料为例)
资料来源:中国报告网整理
动力电池材料成为热点 对于正极材料的制备,一般从前驱体开始制备生成产品。常见的,磷酸铁锂的前驱体是磷酸铁,NCM/NCA 的前驱体是没有配锂源进行烧结的前驱体,钴酸锂的前驱体是四氧化三钴。前驱体的性质对于最后合成的正极材料产品至关重要。
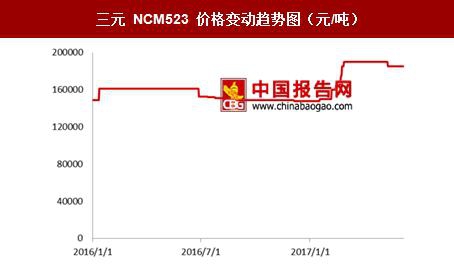
三元 NCM523 价格变动趋势图(元/吨)
数据来源:国家统计局
常见正极材料合成示意图
资料来源:中国报告网整理
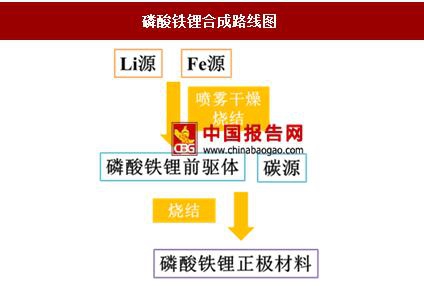
磷酸铁锂材料目前占比偏大。根据 GGII 的数据,2016 年动力锂电正极材料产量中磷酸铁锂的产量(含企业自产)为 5.7 万吨,同比增长 75%。三元材料产量 5.43 万吨,同比增长 49%,磷酸铁锂材料占比相对较高。磷酸铁锂的合成一般经过以下步骤:锂源和铁源经过喷雾干燥后形成磷酸铁锂前驱体,再和碳源烧结形成最终的磷酸铁锂正极材料。
磷酸铁锂合成路线图
资料来源:中国报告网整理
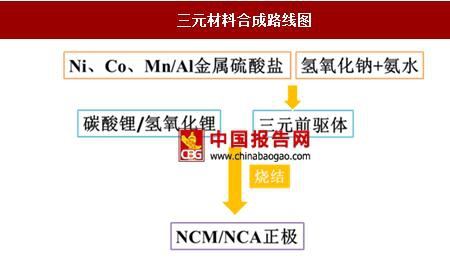
三元材料合成路线图
资料来源:中国报告网整理
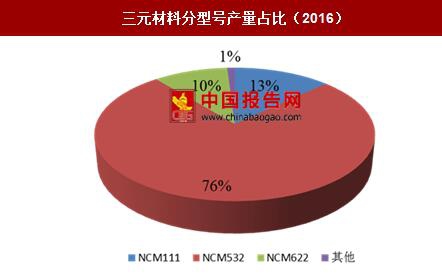
目前,三元正极材料市场以 NCM523 为主,预计未来高镍三元材料的比重会增加。NCM 材料一般包括 NCM111、NCM424、NCM442、NCM523、NCM622、NCM811 等。其中 NCM111、NCM523、NCM622 和 NCM811 较为常见,目前国内三元材料以 NCM523 为主,2016 年其在三元材料分型号产量中占比为 76%,NCM111 和 NCM622 占比分别为 13%和 10%。未来随着对动力电池能量密度的高要求和续航里程的延长,高镍的 NCM622、NCM811 以及 NCA 占比会持续增加。
三元材料分型号产量占比(2016)
数据来源:中国报告网整理
常见的三元正极材料性能表

资料来源:中国报告网整理
国内正极材料企业产能相对集中,行业集中度较高。目前国内的正极材料市场规模为 16.16 万吨/年,产值 208 亿元。根据中国电池网和赛迪顾问的评选,2016 年正极材料前十大企业产能占比接近 27%。
主要的正极材料厂商(2016)
资料来源:中国报告网整理
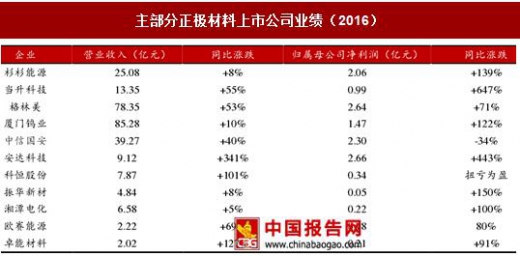
主部分正极材料上市公司业绩(2016)
资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






