参考中国报告网发布《2017-2022年中国三元材料行业竞争现状及十三五竞争策略分析报告》
受到新能源汽车行业的带动作用和相关政策的驱动,高能量密度的三元材料需求增大。2017 年1月14日,工信部牵头编制了《汽车产业中长期发展规划》,明确了到 2020 年我国新能源汽车年产量将达到 200 万辆,以及到 2025 年我国新能源汽车销量占总销量的比例达到 20%以上的发展目标。根据国家发布的《节能与新能源汽车技术路线图》,到 2020 年,新能源汽车年产销达到 200 万辆,动力电池单体比能量达到 300 瓦时/公斤以上,力争实现 350 瓦时/公斤,系统比能量力争达到 260 瓦时/公斤、成本降至 1 元/瓦时以下。到 2025 年,新能源汽车占汽车产销 20%以上,动力电池系统比能量达到 350 瓦时/公斤。
目前的磷酸铁锂材料受到理论比容量的限制达不到 2020 年的要求,三元的 NCM111 和 NCM523 等材料也很难达到 2020 年单体电池 300wh/kg 的目标。目前的主流的 NCM523 可以达到 160-200wh/kg,而 NCM622 和 NCM811 分别可以达到 230wh/kg 和 280wh/kg。所以未来需要大力发展高镍的 NCM622、NCM811 和 NCA 材料。同时,对于三元材料,振实密度在 2-2.5 g/cm3,而磷酸铁锂材料振实密度在 1-1.4 g/cm3,所以三元材料拥有更高的体积能量密度,这对于电池的小型化有重要作用。对于三元电池的型号,高镍材料主要指三元材料中的镍含量提高。因为在三元 NCM 和 NCA 中,Ni 主要是提供容量作用,含量越高,电池的能量密度越大;而 Co 贡献一部分容量的同时可以稳定结构;Mn/Al 主要用来稳定结构,三者协同作用,共同发挥出三元材料高能量密度、较低成本等优点。
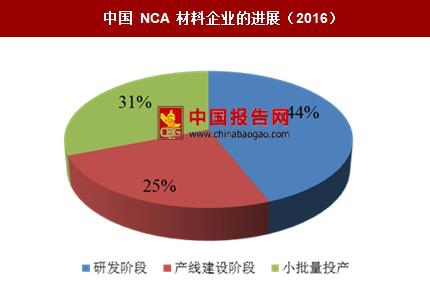
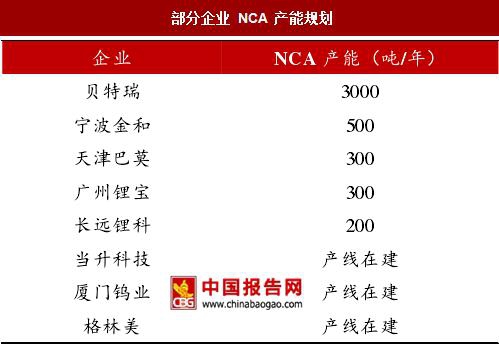
三元 NCA 材料,国外起步较早,国内的起步较晚。根据 GGII 的统计,截止 2016 年末,国内从事 NCA 生产的企业数量超过了 15 家,大多数处于建设发展初期,少量企业处于小批量生产送样检测的阶段,与日韩存在明显的差距。目前特斯拉电动汽车采用的为日本松下的 NCA 电池,带动了全球的 NCA 生产的热潮。国内 NCA 生产量为几百吨左右,根据 GGII 预计,到 2018 年国内 NCA 材料需求将突破千吨。
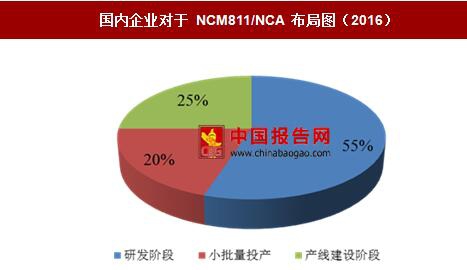
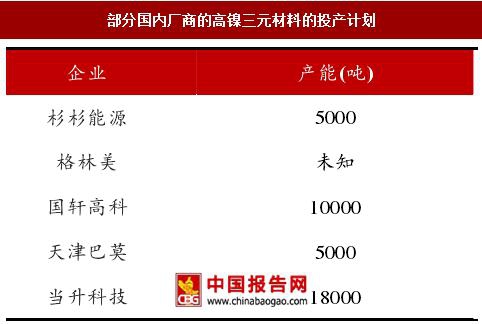
国内的正极材料企业正在积极布局高镍三元材料,未来高镍三元材料比重会逐步提升。目前国内布局高镍三元材料的企业有当升科技、杉杉能源、天津巴莫、国轩高科、格林美等。根据高工锂电的调研,高镍三元材料的占比持续上升,2016 年国内高镍的 NCM622、NCM811 和 NCA 在三元材料总产量的占比已经超过 5%,预计 2017 年将达到 10%。未来高能量密度的 NCM622 与 NCM811 和 NCA 占比将逐步提升。特别的,截止 2016 年末,国内从事 NCM811/NCA 企业相对较少,大多数处于生产线建设阶段和小批量生产阶段。其中处于研发阶段的占据大多数,为 55%;处于产线建设阶段的有 25%;处于小批量生产阶段的有 20%。
高镍三元材料技术难度较大,需要企业科研的不断投入。由于 NCM 和 NCA 结合了 LiCoO2、 LiNiO2 以及 LiMnO2/ LiAlO2 的优点,通过三者之间的协同作用,表现出高能量密度、良好循环性和较好的成本优势的特点。随着镍含量的提高,整体能量密度得到提高,但是由于钴、锰/铝等含量降低,导致稳定性下降。同时高镍的三元材料制备工艺、设备以及生产环境等方面的要求都远远高于普通三元材料,特别是其前驱体在存储使用过程中容易吸潮成果冻状,不易调浆和极片涂布,并且高镍的三元材料对窑炉设备的要求很高,很难调控。
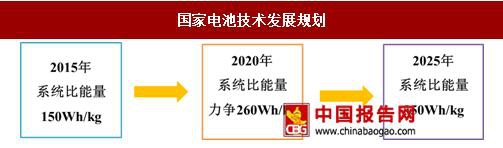
受到新能源汽车行业的带动作用和相关政策的驱动,高能量密度的三元材料需求增大。2017 年1月14日,工信部牵头编制了《汽车产业中长期发展规划》,明确了到 2020 年我国新能源汽车年产量将达到 200 万辆,以及到 2025 年我国新能源汽车销量占总销量的比例达到 20%以上的发展目标。根据国家发布的《节能与新能源汽车技术路线图》,到 2020 年,新能源汽车年产销达到 200 万辆,动力电池单体比能量达到 300 瓦时/公斤以上,力争实现 350 瓦时/公斤,系统比能量力争达到 260 瓦时/公斤、成本降至 1 元/瓦时以下。到 2025 年,新能源汽车占汽车产销 20%以上,动力电池系统比能量达到 350 瓦时/公斤。
目前的磷酸铁锂材料受到理论比容量的限制达不到 2020 年的要求,三元的 NCM111 和 NCM523 等材料也很难达到 2020 年单体电池 300wh/kg 的目标。目前的主流的 NCM523 可以达到 160-200wh/kg,而 NCM622 和 NCM811 分别可以达到 230wh/kg 和 280wh/kg。所以未来需要大力发展高镍的 NCM622、NCM811 和 NCA 材料。同时,对于三元材料,振实密度在 2-2.5 g/cm3,而磷酸铁锂材料振实密度在 1-1.4 g/cm3,所以三元材料拥有更高的体积能量密度,这对于电池的小型化有重要作用。对于三元电池的型号,高镍材料主要指三元材料中的镍含量提高。因为在三元 NCM 和 NCA 中,Ni 主要是提供容量作用,含量越高,电池的能量密度越大;而 Co 贡献一部分容量的同时可以稳定结构;Mn/Al 主要用来稳定结构,三者协同作用,共同发挥出三元材料高能量密度、较低成本等优点。
国家电池技术发展规划
资料来源:中国报告网整理
三元 NCA 材料,国外起步较早,国内的起步较晚。根据 GGII 的统计,截止 2016 年末,国内从事 NCA 生产的企业数量超过了 15 家,大多数处于建设发展初期,少量企业处于小批量生产送样检测的阶段,与日韩存在明显的差距。目前特斯拉电动汽车采用的为日本松下的 NCA 电池,带动了全球的 NCA 生产的热潮。国内 NCA 生产量为几百吨左右,根据 GGII 预计,到 2018 年国内 NCA 材料需求将突破千吨。
国内企业对于 NCM811/NCA 布局图(2016)
数据来源:中国报告网整理
部分国内厂商的高镍三元材料的投产计划
资料来源:中国报告网整理
国内的正极材料企业正在积极布局高镍三元材料,未来高镍三元材料比重会逐步提升。目前国内布局高镍三元材料的企业有当升科技、杉杉能源、天津巴莫、国轩高科、格林美等。根据高工锂电的调研,高镍三元材料的占比持续上升,2016 年国内高镍的 NCM622、NCM811 和 NCA 在三元材料总产量的占比已经超过 5%,预计 2017 年将达到 10%。未来高能量密度的 NCM622 与 NCM811 和 NCA 占比将逐步提升。特别的,截止 2016 年末,国内从事 NCM811/NCA 企业相对较少,大多数处于生产线建设阶段和小批量生产阶段。其中处于研发阶段的占据大多数,为 55%;处于产线建设阶段的有 25%;处于小批量生产阶段的有 20%。
高镍三元材料技术难度较大,需要企业科研的不断投入。由于 NCM 和 NCA 结合了 LiCoO2、 LiNiO2 以及 LiMnO2/ LiAlO2 的优点,通过三者之间的协同作用,表现出高能量密度、良好循环性和较好的成本优势的特点。随着镍含量的提高,整体能量密度得到提高,但是由于钴、锰/铝等含量降低,导致稳定性下降。同时高镍的三元材料制备工艺、设备以及生产环境等方面的要求都远远高于普通三元材料,特别是其前驱体在存储使用过程中容易吸潮成果冻状,不易调浆和极片涂布,并且高镍的三元材料对窑炉设备的要求很高,很难调控。
中国 NCA 材料企业的进展(2016)
数据来源:中国报告网整理
部分企业 NCA 产能规划
资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。