
参考中国报告网发布《2017-2022年中国锂电池市场竞争态势及发展态势预测报告》
产能扩大加剧行业洗牌
动力电池相关的磷酸铁锂和三元材料企业,纷纷推出了扩产计划,加剧了行业洗牌。工信部在 2016 年推出《汽车动力电池行业规范条件》(征求意见稿),对于下游的动力电池企业提出了年产 8GWh 的基本要求,相对于原先的要求提高了 40 倍,这项政策将会极大地促进产业的集中。同时伴随着规模化效应,动力电池企业的电池成本下降,必将对上游的正极材料企业成本造成冲击,要求正极材料企业能够满足动力电池企业对更高性能材料的要求。预计未来可能有价格战,中低端正极材料产能过剩,技术水平较高的龙头公司能满足动力电池企业对更高性能材料的需求,市场集中度进一步提升,表现出强者恒强。
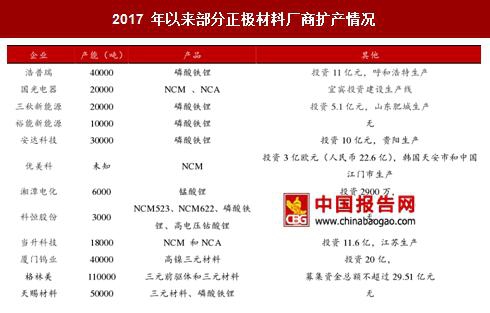
未来中国低端正极材料市场产能将过剩,市场集中度将进一步提升。据 GGII 不完全统计,自 2017 年以来,包括厦门钨业、当升科技、科恒股份、湘潭电化、优美科、安达科技、裕能新能源、三秋新能源、国光电器、浩普瑞、格林美、天赐材料等 12 家都在国内投扩建正极材料,涉及投资金额超 70 亿元,产能规划近 40 万吨。企业大跃进式布局的背后可能带来市场过剩,根据 GGII 的预测,到 2018 年国内磷酸铁锂正极材料有效产能将达 30 万吨/年,产能将出现明显过剩,磷酸铁锂材料行业竞争更加激烈。
大企业和大客户深度绑定,协同发展。对于大型动力电池企业,希望上游的材料企业供货稳定,同时对于新能源汽车的审报目录,会标注动力电池供货商和相应的正负极材料供应商。每款车型的相应的正、负级材料供应商相对稳定,大的电池企业和正负级材料企业通过深度绑定,实现协同发展。
在全球锂离子电池正极材料市场,中日韩三国占据统治地位,总共市场份额 90% 以上。截止 2014 年,中国正极材料占据全球市场的份额 43.77%,位居第一,相比 2013 年有所下降;韩国企业占有率迅速上升到 30.56%;同时日本在积极布局动力电池市场,增长明显。
中国主要在磷酸铁锂电池领域技术较强,在三元领域相对于日韩有一定的差距,目前国内的三元材料厂家开始发力,稳步追赶日韩巨头。对于正极材料的生产结构,我国以磷酸铁锂、三元、钴酸锂材料为主,日韩以三元材料为主。
三元材料专利掌握在日韩手中。根据中国产业信息网的信息,三元 NCM 的基础专利由美国 3M 公司持有,3M 公司并不涉及三元材料的生产,而是通过转让授权专利的方式来获取利润,其中 LG、SK、优美科都曾向 3M 购买三元材料专利授权。 NCA 的主要专利掌握在日本松下和住友手中,专利限制在全球有效。目前三元材料的相关专利主要集中在日韩手中,排名前三的分别是丰田、索尼和东芝,而这些专利技术壁垒阻碍了我国三元材料的厂商很难进入国际大厂,通过改性添加以及改良生产工艺等手段已经成为我国正极材料企业避免专利诉讼的常用手段。而近年来国内企业和高校也开始布局三元专利,发展势头良好。
产能扩大加剧行业洗牌
动力电池相关的磷酸铁锂和三元材料企业,纷纷推出了扩产计划,加剧了行业洗牌。工信部在 2016 年推出《汽车动力电池行业规范条件》(征求意见稿),对于下游的动力电池企业提出了年产 8GWh 的基本要求,相对于原先的要求提高了 40 倍,这项政策将会极大地促进产业的集中。同时伴随着规模化效应,动力电池企业的电池成本下降,必将对上游的正极材料企业成本造成冲击,要求正极材料企业能够满足动力电池企业对更高性能材料的要求。预计未来可能有价格战,中低端正极材料产能过剩,技术水平较高的龙头公司能满足动力电池企业对更高性能材料的需求,市场集中度进一步提升,表现出强者恒强。
未来中国低端正极材料市场产能将过剩,市场集中度将进一步提升。据 GGII 不完全统计,自 2017 年以来,包括厦门钨业、当升科技、科恒股份、湘潭电化、优美科、安达科技、裕能新能源、三秋新能源、国光电器、浩普瑞、格林美、天赐材料等 12 家都在国内投扩建正极材料,涉及投资金额超 70 亿元,产能规划近 40 万吨。企业大跃进式布局的背后可能带来市场过剩,根据 GGII 的预测,到 2018 年国内磷酸铁锂正极材料有效产能将达 30 万吨/年,产能将出现明显过剩,磷酸铁锂材料行业竞争更加激烈。
大企业和大客户深度绑定,协同发展。对于大型动力电池企业,希望上游的材料企业供货稳定,同时对于新能源汽车的审报目录,会标注动力电池供货商和相应的正负极材料供应商。每款车型的相应的正、负级材料供应商相对稳定,大的电池企业和正负级材料企业通过深度绑定,实现协同发展。
2017 年以来部分正极材料厂商扩产情况
资料来源:中国报告网整理
正极材料中日韩三分天下 在全球锂离子电池正极材料市场,中日韩三国占据统治地位,总共市场份额 90% 以上。截止 2014 年,中国正极材料占据全球市场的份额 43.77%,位居第一,相比 2013 年有所下降;韩国企业占有率迅速上升到 30.56%;同时日本在积极布局动力电池市场,增长明显。
中国主要在磷酸铁锂电池领域技术较强,在三元领域相对于日韩有一定的差距,目前国内的三元材料厂家开始发力,稳步追赶日韩巨头。对于正极材料的生产结构,我国以磷酸铁锂、三元、钴酸锂材料为主,日韩以三元材料为主。
三元材料专利掌握在日韩手中。根据中国产业信息网的信息,三元 NCM 的基础专利由美国 3M 公司持有,3M 公司并不涉及三元材料的生产,而是通过转让授权专利的方式来获取利润,其中 LG、SK、优美科都曾向 3M 购买三元材料专利授权。 NCA 的主要专利掌握在日本松下和住友手中,专利限制在全球有效。目前三元材料的相关专利主要集中在日韩手中,排名前三的分别是丰田、索尼和东芝,而这些专利技术壁垒阻碍了我国三元材料的厂商很难进入国际大厂,通过改性添加以及改良生产工艺等手段已经成为我国正极材料企业避免专利诉讼的常用手段。而近年来国内企业和高校也开始布局三元专利,发展势头良好。
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






