参考中国报告网发布《2017-2022年中国风电设备行业市场发展现状及十三五投资价值评估报告》
从弃风率看:弃风现象明显好转
我国风电行业一直受弃风限电问题所影响,弃风率高以致风电行业盈利受到很大的冲击。根据国家能源局发布的 2017 年第一季度的风电并网运行情况,2017 年 1-3 月,全国风电上网电量 687 亿千瓦时,同比增长26%;平均利用小时数 468 小时,同比增加46小时;弃风电量135亿千瓦时,比去年同期减少57亿千瓦时,较去年同比下降了30%。 2017 年第一季度全国弃风率 16%,与 2016 年第一季度弃风率 26%和 2015 年第一季度弃风率 18.6%相比均有下降。总体而言,2017 年我国弃风限电情况明显好转。
我国的弃风限电现象呈现明显的区域化差异的特点。从 2017 年第一季度单个省份的弃风率来看,三北地区各省弃风率与去年同期相比下降明显。除了山西、陕西弃风率分别增加了 1%和 11%,弃风现象进一步恶化外;宁夏、辽宁、新疆、内蒙古、甘肃、吉林、河北弃风率大幅下降,尤其宁夏和辽宁弃风率幅度超过了 20%,弃风现象改善明显。三北地区之外,云南省的弃风率同比小幅上升了,增大了 1%。除了以上省份之外,其他省份弃风率为零,情况比较理想。


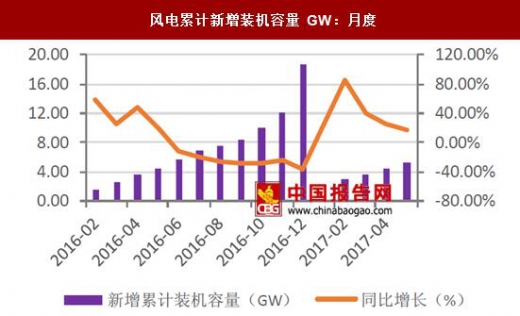
2017年 1-5月,虽然国内风电行业局部数据变化剧烈,但是行业整体情况仍然温和,有一定增长。2017 年前 5 个月,国内累计完成风电装机 5.22GW,同比增长 16.49%,保持不错的增长形式。
2017 年 1-5 月风电发电量 12.86GWh,同比增长 21.16%,发电量增速高于新增风电装机的增速,也间接显示弃风限电情况在持续好转。而在 2015 与 2016 年装机排名靠前的新疆、宁夏等省份 2017 年月度累计装机情况均不理想,出现了大幅下降,归根到底还是国家将高弃风限电区域设定为红色区域,限制新增装机所致。
2016 年底,国家发改委、国家能源局发布的《电力发展“十三五”规划》和《风电发展“十三五”规划》明确了“十三五”风电发展的总量目标,即到 2020 年全国风电装机达 2.1 亿千瓦以上,未来我国风电市场依然可观。

总体而言,2017 年第一季度弃风程度相比去年同期明显好转。但是 2017 年第一季度起风电量,2014 年同期 48.47 亿千瓦时的 2.8 倍,是 2015 年同期的 107.43 亿千瓦时的 1.26 倍,弃风率更是高于 2014 年第一季度弃风率 11.7%。此外,相比于美国、德国等发达国家不到 1%的弃风率,我国 16%的弃风率依然严峻,降低我国弃风率促进风电行业健康发展,势在必行。
国家能源局公布《2017 年能源工作指导意见》,提出要稳步推进风电项目建设,新增装机规模 2000 万千瓦,同时要严格控制弃风限电严重地区新增并网项目,对弃风率超过 20%的省份暂停安排新建风电规模,同时定下 2020年弃风率降至 5%以下的目标,使风能的利用更加有效。就目前而言,主要从以下几方面根治弃风限电问题:
第一、加快建设新能源并网工程和跨区跨省输电通道,打造清洁能源大范围优化配置的坚强平台,满足新能源集中大规模开发和大范围消纳需求,是解决弃风弃光问题的治本之策。2016 年底,国家发改委、国家能源局发布的《电力发展“十三五”规划》和《风电发展“十三五”规划》明确了“十三五”风电发展的总量目标,但同时并提出大力发展新能源要优化调整开发布局,依托电力外送通道,有序推进“三北”地区可再生能源跨省区消纳 4000 万千瓦。由此可见,建设一系列特高压等跨区跨省外送通道,将促进能源基地集约化开发,扩大风电、光电等清洁能源的消纳范围,加快当地资源优势向经济优势转化。同时,对满足京津冀鲁、长三角等负荷中心的清洁用电需求、助力经济社会发展具有重要意义。
第二、建设抽蓄电站提升调峰能力。2020 年 2.1 亿千瓦的风电装机容量目标,必然要求系统调节能力和保障手段同步增强,确定化解消纳存量、优化系统调度运行、发展抽水蓄能等调峰电源作为解决弃风弃光问题的重要举措。《电力发展“十三五”规划》明确:“十三五”期间建成 1700 万千瓦、开工建设 6000 万千瓦抽水蓄能电站。我们认为,加快建设抽水蓄能电站的战略意义和全局影响将更加凸显。
第三、增强新能源发电可控性。新能源大规模消纳难,难在预测、控制和调度。因此,必须在风电并网运行的核心技术上攻克难关,在有效提高新能源接纳能力的同时,确保电网运行的稳定性。为此,国网全面部署了新能源功率预测系统,建成世界上规模最大、信息最全的风电运行实时调度监测网络,对解决我国长期存在的弃风限电问题意义重大。
从国家相关部门制定的计划来看,力争 2017-2018 年,弃风矛盾得到有效缓解,到2020 年,根本解决新能源消纳问题,弃风率控制在 5%以内。
从弃风率看:弃风现象明显好转
我国风电行业一直受弃风限电问题所影响,弃风率高以致风电行业盈利受到很大的冲击。根据国家能源局发布的 2017 年第一季度的风电并网运行情况,2017 年 1-3 月,全国风电上网电量 687 亿千瓦时,同比增长26%;平均利用小时数 468 小时,同比增加46小时;弃风电量135亿千瓦时,比去年同期减少57亿千瓦时,较去年同比下降了30%。 2017 年第一季度全国弃风率 16%,与 2016 年第一季度弃风率 26%和 2015 年第一季度弃风率 18.6%相比均有下降。总体而言,2017 年我国弃风限电情况明显好转。
我国的弃风限电现象呈现明显的区域化差异的特点。从 2017 年第一季度单个省份的弃风率来看,三北地区各省弃风率与去年同期相比下降明显。除了山西、陕西弃风率分别增加了 1%和 11%,弃风现象进一步恶化外;宁夏、辽宁、新疆、内蒙古、甘肃、吉林、河北弃风率大幅下降,尤其宁夏和辽宁弃风率幅度超过了 20%,弃风现象改善明显。三北地区之外,云南省的弃风率同比小幅上升了,增大了 1%。除了以上省份之外,其他省份弃风率为零,情况比较理想。
历年风电弃风电量及弃风率

数据来源:国家统计局
2017 年第一季度弃风率明显好转

数据来源:国家统计局
从装机容量看:风电发展稳中有增 2017年 1-5月,虽然国内风电行业局部数据变化剧烈,但是行业整体情况仍然温和,有一定增长。2017 年前 5 个月,国内累计完成风电装机 5.22GW,同比增长 16.49%,保持不错的增长形式。
2017 年 1-5 月风电发电量 12.86GWh,同比增长 21.16%,发电量增速高于新增风电装机的增速,也间接显示弃风限电情况在持续好转。而在 2015 与 2016 年装机排名靠前的新疆、宁夏等省份 2017 年月度累计装机情况均不理想,出现了大幅下降,归根到底还是国家将高弃风限电区域设定为红色区域,限制新增装机所致。
2016 年底,国家发改委、国家能源局发布的《电力发展“十三五”规划》和《风电发展“十三五”规划》明确了“十三五”风电发展的总量目标,即到 2020 年全国风电装机达 2.1 亿千瓦以上,未来我国风电市场依然可观。
风电累计新增装机容量 GW:月度
数据来源:国家统计局
风电累计发电量(GW):月度

数据来源:国家统计局
政策频出,看好弃风率持续降低 总体而言,2017 年第一季度弃风程度相比去年同期明显好转。但是 2017 年第一季度起风电量,2014 年同期 48.47 亿千瓦时的 2.8 倍,是 2015 年同期的 107.43 亿千瓦时的 1.26 倍,弃风率更是高于 2014 年第一季度弃风率 11.7%。此外,相比于美国、德国等发达国家不到 1%的弃风率,我国 16%的弃风率依然严峻,降低我国弃风率促进风电行业健康发展,势在必行。
国家能源局公布《2017 年能源工作指导意见》,提出要稳步推进风电项目建设,新增装机规模 2000 万千瓦,同时要严格控制弃风限电严重地区新增并网项目,对弃风率超过 20%的省份暂停安排新建风电规模,同时定下 2020年弃风率降至 5%以下的目标,使风能的利用更加有效。就目前而言,主要从以下几方面根治弃风限电问题:
第一、加快建设新能源并网工程和跨区跨省输电通道,打造清洁能源大范围优化配置的坚强平台,满足新能源集中大规模开发和大范围消纳需求,是解决弃风弃光问题的治本之策。2016 年底,国家发改委、国家能源局发布的《电力发展“十三五”规划》和《风电发展“十三五”规划》明确了“十三五”风电发展的总量目标,但同时并提出大力发展新能源要优化调整开发布局,依托电力外送通道,有序推进“三北”地区可再生能源跨省区消纳 4000 万千瓦。由此可见,建设一系列特高压等跨区跨省外送通道,将促进能源基地集约化开发,扩大风电、光电等清洁能源的消纳范围,加快当地资源优势向经济优势转化。同时,对满足京津冀鲁、长三角等负荷中心的清洁用电需求、助力经济社会发展具有重要意义。
第二、建设抽蓄电站提升调峰能力。2020 年 2.1 亿千瓦的风电装机容量目标,必然要求系统调节能力和保障手段同步增强,确定化解消纳存量、优化系统调度运行、发展抽水蓄能等调峰电源作为解决弃风弃光问题的重要举措。《电力发展“十三五”规划》明确:“十三五”期间建成 1700 万千瓦、开工建设 6000 万千瓦抽水蓄能电站。我们认为,加快建设抽水蓄能电站的战略意义和全局影响将更加凸显。
第三、增强新能源发电可控性。新能源大规模消纳难,难在预测、控制和调度。因此,必须在风电并网运行的核心技术上攻克难关,在有效提高新能源接纳能力的同时,确保电网运行的稳定性。为此,国网全面部署了新能源功率预测系统,建成世界上规模最大、信息最全的风电运行实时调度监测网络,对解决我国长期存在的弃风限电问题意义重大。
从国家相关部门制定的计划来看,力争 2017-2018 年,弃风矛盾得到有效缓解,到2020 年,根本解决新能源消纳问题,弃风率控制在 5%以内。
资料来源:国家统计局,中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。