
1、PBAT树脂行业概况
PBAT兼具PBA和PBT的特性,是目前生物降解塑料研究中非常活跃和市场应用最好的降解材料之一。PBAT主要市场是塑料包装薄膜、农用薄膜、一次性塑料袋和一次性塑料餐具。
PBAT改性后应用领域主要有:塑料薄膜、塑料袋、纸淋膜与一次性用具。
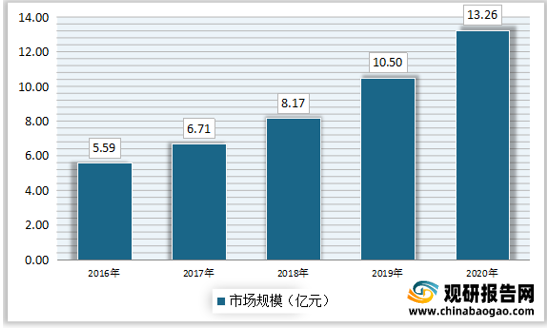
随着各国环保政策推进、大众环保意识增强及技术进步和成本降低,PBAT市场空间广阔。从市场规模来看,2020年中国PBAT树脂行业市场规模达到13.26亿元
2、全球可降解塑料中,PBAT产能居前
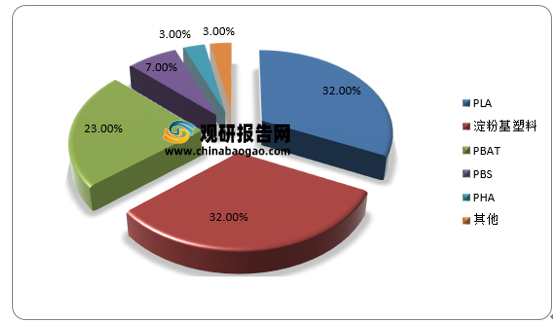
2020年全球生物可降解塑料产能达到122.7万吨。目前可降解塑料产品以淀粉基塑料、PLA和PBAT为主。2020年淀粉基塑料、PLA和PBAT产能分别占全球可降解塑料产能的32%、32%和23%。淀粉基塑料因无法实现完全降解,发展受到一定的限制。PLA和PBAT产品性能佳且能实现完全降解,是未来主要的可降解塑料产品,而其他可降解塑料还处于产业化初始阶段,生产技术不成熟、生产成本过高,市场竞争力相对较低。
3、限塑令大大推动PBAT产业发展
PBAT等可生物降解塑料的发展主要是由政策执行推动的。早在2013年,欧盟就通过了一项法案,要求成员国采取措施,在未来五年内大幅减少塑料袋的使用,约定2019年在2010年的基础上减少80%,随后法国、澳大利亚、捷克共和国、波兰、日本、美国加利福尼亚、中国吉林等国家和省市纷纷出台政令限制一次性塑料制品的使用。2021年,中国史上最严“限塑令”正式在全国生效。一次性不可降解塑料吸管、不可降解塑料包装等均被明确禁止使用,改用绿色环保材料已是大势所趋。目前,全球PBAT的消费主要集中在欧洲、北美、澳大利亚和亚洲。上下合力是PBAT发展的主要动力,即上层政策不遗余力推进和下游市场加速拉动。
近年来,中国出台了一系列鼓励PBAT应用和推广的政策,中国PBAT市场因此不断扩大。目前,中国已成为世界可PBAT的主要生产国,产品远销海外,以欧洲和北美为主要出口地。预计随着全球PBAT市场需求的不断增长,中国PBAT的出口和国内市场规模都将持续提升,未来中国PBAT树脂市场规模有望持续增长。(lyz)
更多深度内容,请查阅观研报告网:
《2021年中国pbat行业分析报告-行业规模现状与发展商机前瞻》
《2020年中国PBAT树脂行业前景分析报告-产业竞争现状与投资战略研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
PBAT兼具PBA和PBT的特性,是目前生物降解塑料研究中非常活跃和市场应用最好的降解材料之一。PBAT主要市场是塑料包装薄膜、农用薄膜、一次性塑料袋和一次性塑料餐具。
PBAT改性后应用领域主要有:塑料薄膜、塑料袋、纸淋膜与一次性用具。
PBAT改性后应用领域
| PBAT改性后应用领域 |
|
| 应用领域 |
具体应用产品 |
| 塑料薄膜 |
农用地膜、收缩膜、保鲜膜 |
| 塑料袋 |
购物袋、垃圾回收袋 |
| 纸淋膜 |
用于纸杯包装纸等生物降解涂层 |
| 一次性用具 |
改性后,可用于一次性刀叉 |
资料来源:观研天下数据中心整理
随着各国环保政策推进、大众环保意识增强及技术进步和成本降低,PBAT市场空间广阔。从市场规模来看,2020年中国PBAT树脂行业市场规模达到13.26亿元
2016-2020年中国PBAT树脂市场规模
资料来源:观研天下数据中心整理
2、全球可降解塑料中,PBAT产能居前
2020年全球生物可降解塑料产能达到122.7万吨。目前可降解塑料产品以淀粉基塑料、PLA和PBAT为主。2020年淀粉基塑料、PLA和PBAT产能分别占全球可降解塑料产能的32%、32%和23%。淀粉基塑料因无法实现完全降解,发展受到一定的限制。PLA和PBAT产品性能佳且能实现完全降解,是未来主要的可降解塑料产品,而其他可降解塑料还处于产业化初始阶段,生产技术不成熟、生产成本过高,市场竞争力相对较低。
2020年全球生物可降解塑料产能占比分布情况
资料来源:观研天下数据中心整理
PBAT等可生物降解塑料的发展主要是由政策执行推动的。早在2013年,欧盟就通过了一项法案,要求成员国采取措施,在未来五年内大幅减少塑料袋的使用,约定2019年在2010年的基础上减少80%,随后法国、澳大利亚、捷克共和国、波兰、日本、美国加利福尼亚、中国吉林等国家和省市纷纷出台政令限制一次性塑料制品的使用。2021年,中国史上最严“限塑令”正式在全国生效。一次性不可降解塑料吸管、不可降解塑料包装等均被明确禁止使用,改用绿色环保材料已是大势所趋。目前,全球PBAT的消费主要集中在欧洲、北美、澳大利亚和亚洲。上下合力是PBAT发展的主要动力,即上层政策不遗余力推进和下游市场加速拉动。
近年来,中国出台了一系列鼓励PBAT应用和推广的政策,中国PBAT市场因此不断扩大。目前,中国已成为世界可PBAT的主要生产国,产品远销海外,以欧洲和北美为主要出口地。预计随着全球PBAT市场需求的不断增长,中国PBAT的出口和国内市场规模都将持续提升,未来中国PBAT树脂市场规模有望持续增长。(lyz)
更多深度内容,请查阅观研报告网:
《2021年中国pbat行业分析报告-行业规模现状与发展商机前瞻》
《2020年中国PBAT树脂行业前景分析报告-产业竞争现状与投资战略研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






