
参考观研天下发布《2018年中国新能源市场分析报告-行业深度调研与发展趋势预测》
新能源板块共 19 家公司发布 18 年中报预告,其中业绩预增 13 家,5 家预减,1 家同比基本持平。
风电板块:运营企业业绩表现优于制造企业
风电板块有 6 家公司发布 18 年中报预告,其中业绩预增 3 家,2 家预减,1 家与 17 年基本持平。
整体来看,风电运营企业上半年业绩好于设备制造企业,风机龙头企业金风科技虽然实现 0~50%的业绩增长,但估计主要的业绩增量来自风电运营业务。
上半年风电行业的显著特点是弃风问题继续改善,根据数据,1-5月风电平均利用小时达1001 小时,同比增长 149 小时。主要风电运营企业上半年的风电业务发电量也实现较为明显的增长,龙源电力上半年风电发电量同比增长 21.55%,华能新能源上半年的风电发电量同比增速达 14.8%。上半年,尽管能源局出台新的红色预警文件,内蒙、宁夏、吉林三省移出红色预警范畴,但考虑项目的建设施工周期,估计上述三省难以在上半年形成明显增量。整体判断上半年的装机规模同比增长不明显,与此同时,制造企业还面临产品价格及盈利水平下降等问题,一定程度拖累上半年业绩。下半年,预计国内新增装机增速有所提升,北方市场有望贡献一定增量,但估计制造企业盈利水平仍然承压。
光伏板块:新政之下,上半年业绩指导作用较小
光伏板块 13 家公司发布 18 年中报预告,其中 10 家预增,3 家企业预减。我们重点覆盖的通威股份和隆基股份等龙头制造企业尚未公布业绩预告。
根据数据,1-5 月光伏新增装机 15.18GW,同比增加 3.49GW,考虑结转因素,估计上半年的行业景气度与去年相当。由于产业链价格依然处于快速下降通道,估计制造企业的盈利水平可能有所下滑。相反,运营端受益于弃光的改善,业绩表现可能相对较好,东旭蓝天、京运通、太阳能等运营企业均实现正增长。
从投资的角度,光伏企业上半年业绩表现的指导作用相对较小,受“531”新政影响,普通地面电站和分布式光伏的规模均受到限制,预计下半年需求明显下滑,下半年光伏企业尤其是制造企业的经营业绩将反应其抗行业波动的能力。
新能源板块共 19 家公司发布 18 年中报预告,其中业绩预增 13 家,5 家预减,1 家同比基本持平。
风电板块:运营企业业绩表现优于制造企业
风电板块有 6 家公司发布 18 年中报预告,其中业绩预增 3 家,2 家预减,1 家与 17 年基本持平。
表:风电板块 18H1 业绩预告情况 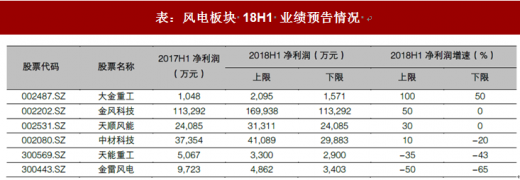
资料显示:公开资料整理
整体来看,风电运营企业上半年业绩好于设备制造企业,风机龙头企业金风科技虽然实现 0~50%的业绩增长,但估计主要的业绩增量来自风电运营业务。
上半年风电行业的显著特点是弃风问题继续改善,根据数据,1-5月风电平均利用小时达1001 小时,同比增长 149 小时。主要风电运营企业上半年的风电业务发电量也实现较为明显的增长,龙源电力上半年风电发电量同比增长 21.55%,华能新能源上半年的风电发电量同比增速达 14.8%。上半年,尽管能源局出台新的红色预警文件,内蒙、宁夏、吉林三省移出红色预警范畴,但考虑项目的建设施工周期,估计上述三省难以在上半年形成明显增量。整体判断上半年的装机规模同比增长不明显,与此同时,制造企业还面临产品价格及盈利水平下降等问题,一定程度拖累上半年业绩。下半年,预计国内新增装机增速有所提升,北方市场有望贡献一定增量,但估计制造企业盈利水平仍然承压。
图:风机招标价格明显下滑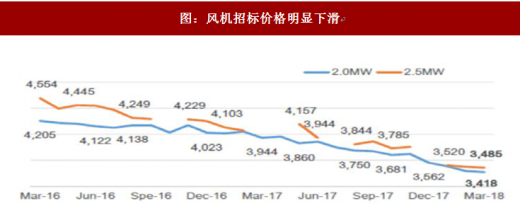
数据来源:公开数据整理
光伏板块:新政之下,上半年业绩指导作用较小
光伏板块 13 家公司发布 18 年中报预告,其中 10 家预增,3 家企业预减。我们重点覆盖的通威股份和隆基股份等龙头制造企业尚未公布业绩预告。
表:光伏板块 18H1 业绩预告情况 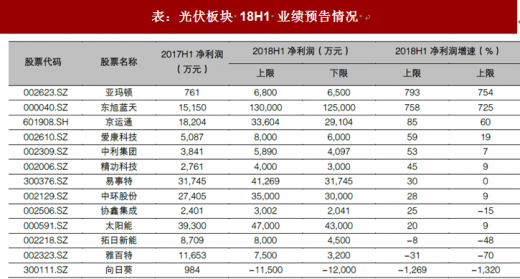
资料显示:公开资料整理
根据数据,1-5 月光伏新增装机 15.18GW,同比增加 3.49GW,考虑结转因素,估计上半年的行业景气度与去年相当。由于产业链价格依然处于快速下降通道,估计制造企业的盈利水平可能有所下滑。相反,运营端受益于弃光的改善,业绩表现可能相对较好,东旭蓝天、京运通、太阳能等运营企业均实现正增长。
从投资的角度,光伏企业上半年业绩表现的指导作用相对较小,受“531”新政影响,普通地面电站和分布式光伏的规模均受到限制,预计下半年需求明显下滑,下半年光伏企业尤其是制造企业的经营业绩将反应其抗行业波动的能力。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






