
参考中国报告网发布《2017-2022年中国动力电池行业市场发展现状及十三五投资动向研究报告》
1. 新能源汽车景气度不减,下半年有望放量
1.1 2017H1 新能源汽车整体产销量表现略低于预期
2016 年1-5 月,新能源汽车累计产量为14.7 万辆,同比增长为14.3%;新能源汽车累计销量为13.4 万辆,同比增长为6.6%。其中,1 月份新能源汽车的产销量同比负增长,增速分别为-70%和-74%,相比于去年底的产销量环比大幅度下降,使得市场对新能源汽车行业呈悲观态度。从2 月份起新能源汽车的产销量同比和环比逐步回暖。
整体而言,上半年新能源汽车的产销量数据低于预期,主要原因在于原《新能源汽车推广应用推荐车型目录(2016 年第1-5 批)》全部重审,自2017 年起不再作为新能源汽车推广应用财政补贴的依据,而年初时进入目录的车型品类较少,市场缺乏足够的产销基础。
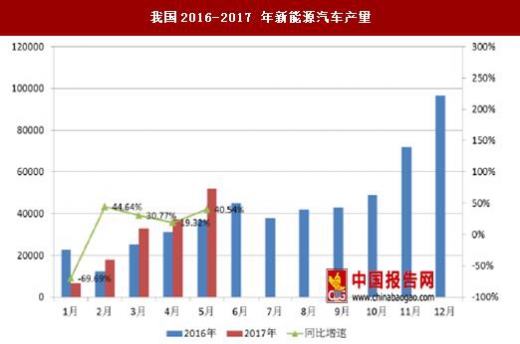
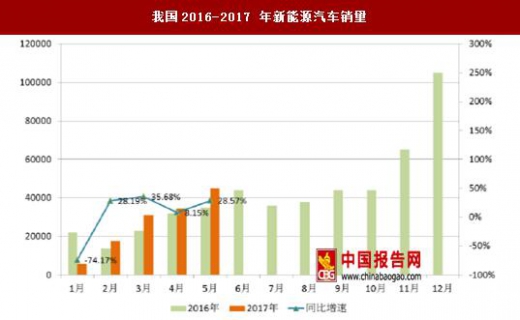
推广目录积累形成良好产销基础。7 月6 日,工信部发布了《新能源汽车推广应用推荐车型目录(2017 年第6 批)》。2017 年以来,工信部累计发布6 批推荐车型目录,总计包括194 户企业的1983 个车型,其中客车入选车型的数量占比超过60%,以上车型目录对于车企而言形成了良好的今年产销的基本产品资源基础。2017 年5 月,新能源汽车产销量分别为5.2 万辆和4.5 万辆,同比增速分别为40.5%和28.6%,增速大幅度超过2017 年1-5 月产销量累计数的同比。车型目录的积累对于新能源汽车的销量提升明显,在下半年客车实现放量的预期下,预计全年新能源汽车产销量有望突破70 万辆。
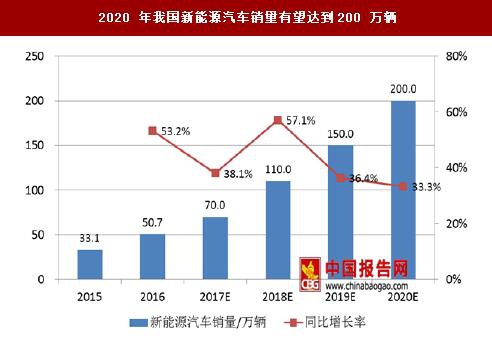
双积分政策助推,行业景气度延续。6 月工信部双积分制度出台,将倒逼车企注重节能减排,加大新能源汽车的投入。我们认为该政策出台表明了国家对于发展新能源汽车的力度不减,将促使新能源汽车实现2020 年单年销量200 万辆的目标,带动对动力锂电池和锂电池生产设备的需求。总体而言,新能源汽车的景气度不减,产业链将延续快速增长的发展周期。

2.1 锂电池厂商集中度进一步提升,行业整合加速
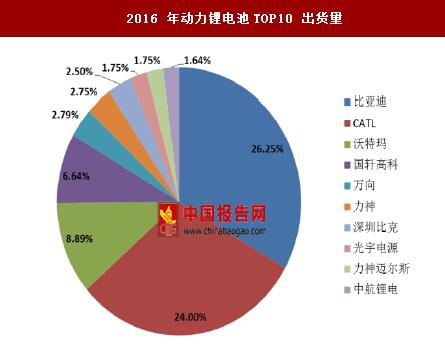
动力锂电池行业度提升明显。2016 年国内动力锂电池出货量总计为28Gwh,其中出货量位居前列的为比亚迪(7.4Gwh)、CATL(6.7Gwh)、沃特玛(2.5Gwh)、国轩高科(1.9Gwh)等。全行业CR2(比亚迪、CATL)市场份额相比2015 年从38%提升至50%,CR4(比亚迪、CATL、沃特玛、国轩高科)市场份额相比2015 年从54%提升至65%,其中龙头企业提升速度更为明显。
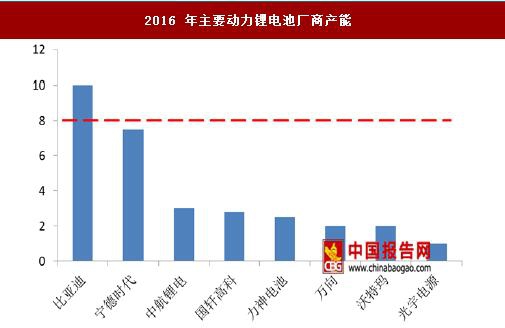
新政促进优胜劣汰,加速行业整合。工信部于2016 年11 月公开发布了《汽车动力电池行业规范条件》(2017 年)(征求意见稿),对动力锂电池生产企业管理提出新的规范标准。其中对企业的年产能力提出更高标准,要求动力电池单体企业年产能力不低于8Gwh,系统企业年产能力不低于4Gwh 或80000 套。截止2016 年底仅比亚迪一家企业产能达到标准线,此次标准出台进一步促使行业产能扩张,对于达不到标准线的厂商必须进一步提高产能,因此势必促进优胜劣汰,加速行业整合。
动力电池产能结构性过剩,高端产能仍有较大需求。2016 年动力锂电池出货量为28Gwh,全行业有效产能约56Gwh,产能利用率50%左右。根据各大小厂商扩产能规划,考虑到2020 年全行业产能将突破250Gwh,而新能源汽车销量对应电池需求为90-100Gwh,则产能利用率仅为40%不到,进一步下降。我们认为新能源汽车补贴退坡,致使整车企业下压动力电池价格,同时上游钴、锂等原材料价格上涨,导致电池厂商受两端挤压,利润空间进一步下降。因此,未来高端技术设备的升级以及产能增加形成的规模效应带来的电池生产成本下降,将是核心的竞争因素。
同时,我们关注到2016 年比亚迪、CATL 等厂商的产能利用率超过70%,2017 年上半年一梯队电池企业的产能利用率进一步提高,可以看出高端产能的需求仍然充足,因此我们认为高端锂电池设备供应商具备更好的发展机会。
设备购臵粘性较大,市场竞争格局较明朗,强者恒强。锂电池设备为非标设备,需要设备供应商与电池厂商合作进行设备研发,因此供应量的采购关系粘性较大。目前市场上的优秀锂电池设备供应商主要包括先导智能、赢合科技、科恒股份(浩能科技)、新嘉拓、力合股份、七星华创等。考虑到未来的动力锂电池扩产周期中,一梯队电池厂商的设备购臵需求量更大,且扩产能规划更具确定性,我们认为与CATL、比亚迪、国轩高科、沃特玛等厂商具备长期合作关系的锂电池设备供应商具有更好的成长前景。

1. 新能源汽车景气度不减,下半年有望放量
1.1 2017H1 新能源汽车整体产销量表现略低于预期
2016 年1-5 月,新能源汽车累计产量为14.7 万辆,同比增长为14.3%;新能源汽车累计销量为13.4 万辆,同比增长为6.6%。其中,1 月份新能源汽车的产销量同比负增长,增速分别为-70%和-74%,相比于去年底的产销量环比大幅度下降,使得市场对新能源汽车行业呈悲观态度。从2 月份起新能源汽车的产销量同比和环比逐步回暖。
整体而言,上半年新能源汽车的产销量数据低于预期,主要原因在于原《新能源汽车推广应用推荐车型目录(2016 年第1-5 批)》全部重审,自2017 年起不再作为新能源汽车推广应用财政补贴的依据,而年初时进入目录的车型品类较少,市场缺乏足够的产销基础。
我国2016-2017 年新能源汽车产量
资料来源:中国汽车工业协会,中国报告网数据中心整理
我国2016-2017 年新能源汽车销量
资料来源:中国汽车工业协会,中国报告网数据中心整理
1.2 2017H2 新能源汽车放量在即,行业景气度回暖明显推广目录积累形成良好产销基础。7 月6 日,工信部发布了《新能源汽车推广应用推荐车型目录(2017 年第6 批)》。2017 年以来,工信部累计发布6 批推荐车型目录,总计包括194 户企业的1983 个车型,其中客车入选车型的数量占比超过60%,以上车型目录对于车企而言形成了良好的今年产销的基本产品资源基础。2017 年5 月,新能源汽车产销量分别为5.2 万辆和4.5 万辆,同比增速分别为40.5%和28.6%,增速大幅度超过2017 年1-5 月产销量累计数的同比。车型目录的积累对于新能源汽车的销量提升明显,在下半年客车实现放量的预期下,预计全年新能源汽车产销量有望突破70 万辆。
双积分政策助推,行业景气度延续。6 月工信部双积分制度出台,将倒逼车企注重节能减排,加大新能源汽车的投入。我们认为该政策出台表明了国家对于发展新能源汽车的力度不减,将促使新能源汽车实现2020 年单年销量200 万辆的目标,带动对动力锂电池和锂电池生产设备的需求。总体而言,新能源汽车的景气度不减,产业链将延续快速增长的发展周期。
2020 年我国新能源汽车销量有望达到200 万辆
资料来源:工信部,中国汽车工业协会,中国报告网数据中心整理
我国动力锂电池需求量持续增长

资料来源:工信部,中国汽车工业协会,中国报告网数据中心整理
2. 动力锂电池产能需求旺盛,设备供应商龙头充分受益2.1 锂电池厂商集中度进一步提升,行业整合加速
动力锂电池行业度提升明显。2016 年国内动力锂电池出货量总计为28Gwh,其中出货量位居前列的为比亚迪(7.4Gwh)、CATL(6.7Gwh)、沃特玛(2.5Gwh)、国轩高科(1.9Gwh)等。全行业CR2(比亚迪、CATL)市场份额相比2015 年从38%提升至50%,CR4(比亚迪、CATL、沃特玛、国轩高科)市场份额相比2015 年从54%提升至65%,其中龙头企业提升速度更为明显。
新政促进优胜劣汰,加速行业整合。工信部于2016 年11 月公开发布了《汽车动力电池行业规范条件》(2017 年)(征求意见稿),对动力锂电池生产企业管理提出新的规范标准。其中对企业的年产能力提出更高标准,要求动力电池单体企业年产能力不低于8Gwh,系统企业年产能力不低于4Gwh 或80000 套。截止2016 年底仅比亚迪一家企业产能达到标准线,此次标准出台进一步促使行业产能扩张,对于达不到标准线的厂商必须进一步提高产能,因此势必促进优胜劣汰,加速行业整合。
2016 年动力锂电池TOP10 出货量
资料来源:OFweek 锂电网,中国报告网数据中心整理
2016 年主要动力锂电池厂商产能
资料来源:新电子,中国报告网数据中心整理
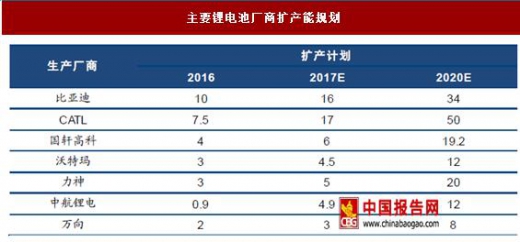
锂电池厂商扩产计划提上日程,带动巨量锂电设备需求。从2016 年后半年起,大多数动力锂电池生产厂商提出了扩产能的计划,到2020 年比亚迪、CATL、国轩高科和沃特玛均有超过3 倍以上的扩产能计划,力神和中航锂电扩产能幅度则更为迅猛。根据锂电池生产厂商的扩产能规划,预计到2020 年全市场动力锂电池产能将突破250Gwh,对比2016 年底60Gwh 提升近200Gwh,预计将带动超过800 亿的锂电池设备增量需求。主要锂电池厂商扩产能规划
资料来源:公司官网,公开资料,中国报告网数据中心整理
2.2 设备技术不断升级,高端产能需求促进龙头企业增长动力电池产能结构性过剩,高端产能仍有较大需求。2016 年动力锂电池出货量为28Gwh,全行业有效产能约56Gwh,产能利用率50%左右。根据各大小厂商扩产能规划,考虑到2020 年全行业产能将突破250Gwh,而新能源汽车销量对应电池需求为90-100Gwh,则产能利用率仅为40%不到,进一步下降。我们认为新能源汽车补贴退坡,致使整车企业下压动力电池价格,同时上游钴、锂等原材料价格上涨,导致电池厂商受两端挤压,利润空间进一步下降。因此,未来高端技术设备的升级以及产能增加形成的规模效应带来的电池生产成本下降,将是核心的竞争因素。
同时,我们关注到2016 年比亚迪、CATL 等厂商的产能利用率超过70%,2017 年上半年一梯队电池企业的产能利用率进一步提高,可以看出高端产能的需求仍然充足,因此我们认为高端锂电池设备供应商具备更好的发展机会。
设备购臵粘性较大,市场竞争格局较明朗,强者恒强。锂电池设备为非标设备,需要设备供应商与电池厂商合作进行设备研发,因此供应量的采购关系粘性较大。目前市场上的优秀锂电池设备供应商主要包括先导智能、赢合科技、科恒股份(浩能科技)、新嘉拓、力合股份、七星华创等。考虑到未来的动力锂电池扩产周期中,一梯队电池厂商的设备购臵需求量更大,且扩产能规划更具确定性,我们认为与CATL、比亚迪、国轩高科、沃特玛等厂商具备长期合作关系的锂电池设备供应商具有更好的成长前景。
国内主要锂电设备上市企业产业链布局

资料来源:公司公告,公开行业信息,中国报告网数据中心整理
资料来源:中国报告网整理,转载请注明出处(FSW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





