咨询热线

400-007-6266

010-86223221

2017年气改全面推进,提升行业中长期前景

参考中国报告网发布《2017-2022年中国煤制气产业运营现状及十三五运行态势预测报告》

       尽管我们认为“煤改气”政策将加速行业的发展,然而该系列政策的本质依然是借助中央和地方财政对高气价进行补贴,其可持续性在远期或将面临质疑。因此我们认为,天然气行业的长期可持续发展仍将取决于气改对产业链的市场化重塑和对终端气价的合理调控。
气改对天然气不同产业链的改革思路
 
资料来源:国务院,发改委,中国报告网数据中心整理
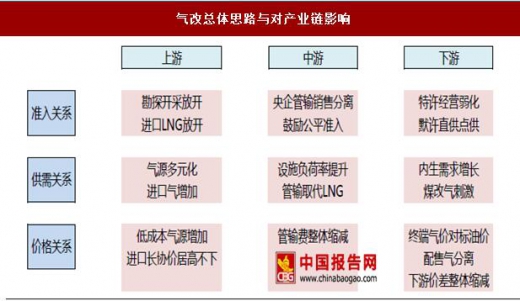
       我们认为气改的总体思路在于对天然气产业链展开市场化改革,从而促进产业链垄断格局和定价机制的优化,而其直接体现很可能是上中下游各环节的准入放开以及既有差价的缩减,从而最终引发终端气价的下行。
气改总体思路与对产业链影响
 
资料来源:中国报告网数据中心整理
       具体而言,上游的重心主要在于打破当前勘探开采的垄断局面,并进一步放开气源进口,从而降低全国整体气源成本;中游的重心主要在于鼓励管输设施放开公平准入并核降管输费,由此促进天然气以管输形势高效流通;下游的重心主要在于放开市场化竞争,通过默许直供点供、核降终端气价等手段,促进用气量的增长。
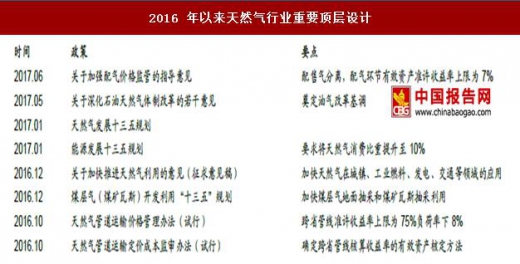
2016 年以来天然气行业重要顶层设计
 
资料来源:发改委,能源局,中国报告网数据中心整理
       2016 年底以来,气改在顶层设计层面有加速趋势。从政策发布的节点来看,我们观察到针对中游管输环节的监管政策先于相关领域十三五规划和油气改革总体方案公布,而下游配售环节的监管政策在总体指导意见公布之后于2017 年6月发布,不同环节的改革优先级可见一斑。
       我们认为,下半年乃至明后年间,气改在资本市场视角的最大看点在于:上游放开增量低成本气源的投资机会,中游管输费大概率调降,下游配售气分离,配气参照中游思路核定准许收益率,售气和接驳维持市场化定价。
资料来源:中国报告网整理,转载请注明出处(FSW)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

空白掩模版行业分析:晶圆厂扩产筑基、面板产业添量 市场竞争处于空白状态

空白掩模版行业分析:晶圆厂扩产筑基、面板产业添量 市场竞争处于空白状态

当前,空白掩模版行业需求由三重力量共同驱动:国内12英寸晶圆厂大规模扩产构成最强引擎,直接拉动光掩模版及上游空白掩模版需求;先进制程从28nm向14nm、7nm演进推动掩模版层数增加和精度提升,高端空白掩模版单价和价值量显著高于成熟制程产品;平板显示产业向中国集中提供稳定增量,高世代线和OLED产线建设带动显示面板级空

2026年10月04日
四层需求逻辑驱动新型硅碳粉体行业产业化加速 贝特瑞领衔

四层需求逻辑驱动新型硅碳粉体行业产业化加速 贝特瑞领衔

当前,新型硅碳粉体行业需求由四层逻辑共同驱动:动力电池提供长期最大空间,新能源汽车续航提升和4680大圆柱电池导入推动硅碳负极渗透率提升;消费电子提供当前最确定的商业化支撑,占硅碳负极出货量的50%—60%;低空经济与eVTOL提供中期弹性,对≥400Wh/kg电池的刚性需求为硅碳打开新空间;储能电池则构成远期储备。供

2026年10月03日
纯化过滤材料行业需求分析:水处理为最大基本盘,半导体与生物医药为高增长极

纯化过滤材料行业需求分析:水处理为最大基本盘,半导体与生物医药为高增长极

纯化过滤材料行业需求呈现“水处理筑基、半导体与生物医药高增长”的结构特征:水处理与环保构成最大需求基本盘,市政提标改造、工业废水零排放和海水淡化推动膜材料需求稳定增长;半导体与电子领域是增长最快、附加值最高的需求极,超纯水制备和湿电子化学品过滤对精度的要求达到ppt级;生物制药与医疗领域则是高壁垒、高粘性的需求极,层析

2026年10月03日
高端密封的“轻量化强者”——我国碳纤维垫片行业需求逻辑、竞争格局分析

高端密封的“轻量化强者”——我国碳纤维垫片行业需求逻辑、竞争格局分析

碳纤维垫片行业需求由三重力量共同驱动:石化与核电设备升级构成最强引擎,装置大型化、介质强腐蚀化和核电建设持续推进,拉动耐高温、耐腐蚀、高可靠碳纤维垫片需求,核电密封国产化更是高端突破的重要方向;航空航天与军工国产化形成高增长引擎,装备轻量化和高可靠性要求为碳纤维垫片打开应用空间;新能源汽车与氢能构成新兴拉动,氢能电解水

2026年10月01日
MLCC介质粉体行业现状及竞争分析:AI服务器MLCC用量激增数十倍 国瓷材料市场领先

MLCC介质粉体行业现状及竞争分析:AI服务器MLCC用量激增数十倍 国瓷材料市场领先

MLCC介质粉体行业需求由四重力量共同驱动:AI服务器与GPU集群爆发构成最强引擎,单机架MLCC用量从传统服务器的约2000颗跃升至数十万颗,高容、高可靠MLCC对介质粉体粒径和纯度要求持续提升;新能源汽车与智能驾驶形成高增长引擎,单车MLCC用量超过8000颗,车规级产品附加值远高于消费级;5G通信与消费电子升级构

2026年09月25日
核电复兴促天然铀行业需求飙升 现货价格向长贸修复 中国境内增产与海外拓源并举

核电复兴促天然铀行业需求飙升 现货价格向长贸修复 中国境内增产与海外拓源并举

世界核能协会预计,到2035年全球铀需求量将达到9.5万吨,2050年进一步升至14.3万吨。此外,小型模块化反应堆(SMR)的商业化落地预计到2045年将额外带来约6200万磅的铀需求,而AI数据中心的电力需求增长也在加速核电投资。

2026年09月18日
我国深层煤层气行业增量空间明确 中石油占据核心阵地 民企依托区块资源放量

我国深层煤层气行业增量空间明确 中石油占据核心阵地 民企依托区块资源放量

我国煤层气资源储量充沛、位居世界前列。据中国石油勘探开发研究院“十四五”资源评价,全国埋深 3000 米以浅煤层气原地资源量约 39.88 万亿立方米,技术可采资源量约16.61 万亿立方米,总体技术可采率约 42%,资源开发潜力充足。从埋深结构看,我国煤层气资源显著向深部富集。

2026年09月16日
三巨头主导全球供给,中国高度依赖进口——锆英砂行业格局与市场价格波动解析

三巨头主导全球供给,中国高度依赖进口——锆英砂行业格局与市场价格波动解析

当前,全球锆英砂供给高度集中于澳大利亚、南非等少数国家的Iluka、Tronox、Rio Tinto等国际矿业巨头,前四大生产商合计占全球产量50%以上;而中国作为全球最大的锆英砂消费国,国内储量仅占全球1%—2%且品位偏低,进口依赖度超过90%,供给刚性极为显著。

2026年09月15日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部