
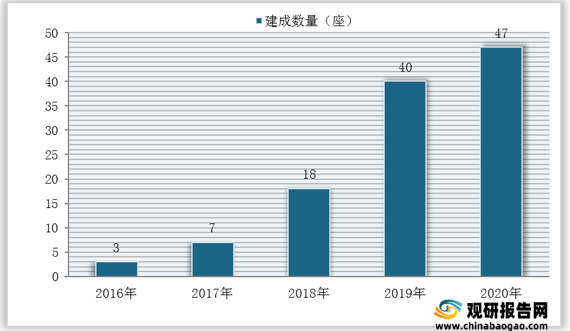
一、加氢站建设区域分布集中度情况
从区域分布集中度来看,我国加氢站主要集中在东部沿海等氢燃料电池汽车产业发展较为领先的省市,如广东、上海等,行业整体区域发展较集中。
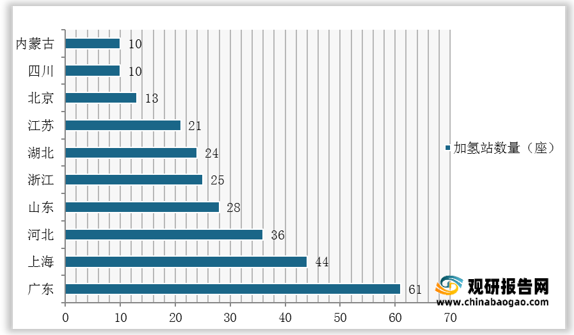
数据显示,截至2021年6月初,全国加氢站共建成141座,其中119座在运营,22座已建成。目前广东省已运营、已建成、在建及拟建的加氢站共61座,排名全国第一;上海44座,排名第二。
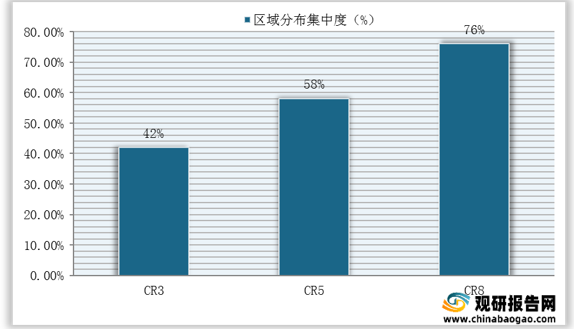
数据显示,截至2021年6月初我国加氢站分布区域CR3为42%,加氢站分布区域CR5为58%,加氢站分布区域CR8为76%。
二、我国加氢站建设参与主体及主要布局业务、经营现状对比
从主要建设主体来看,加氢站产业链上下游涉及环节众多,目前我国加氢站建设相关主体类型多元,企业数量众多,主要为能源化工、设备制造等各领域的公司布局发展,主要包括华昌化工、东华科技、亿华通、南通百应、冰轮环境、雪人股份、国联氢能、沐与康、雄川氢能等公司。
| 产业链环节 |
主体性质 |
企业名称 |
| 上游 |
制氢企业 |
华昌化工、东华科技、东华能源、深冷股份、中泰股份、中船重工集团第七一八研究所、天津大陆制气设备、苏州竞立制氧设备、;四川天一科技股份、上海华西化工科技、四川亚联高科技等 |
| 氢气储运企业 |
中国航天科技集团、中集安瑞科、沈阳斯林达安、巨化集团、氢阳能源等 |
|
| 加氢站投资建设运营企业 |
舜华新能源、国富氢能、氢枫能源、海德利森、派瑞华、中极氢能、液空厚普、雄韬股份等 |
|
| 中游 |
燃料电池系统(电堆)企业 |
亿华通、南通百应、明天氢能、大洋电机、新源动力、国鸿氢能、潍柴动力等 |
| 压缩机企业 |
冰轮环境、雪人股份、金通灵、杭氧股份等 |
|
| 下游 |
车企 |
宇通客车、中通客车、丰田、上汽集团等 |
| 车辆运营企业 |
国联氢能、沐与康、雄川氢能等 |
从加氢站建设主要参与主体相关业务布局情况来看,目前我国加氢站建设大多数企业布局区域地域限制较大。
中国石化是加氢站建设领域中的龙头,近两年在加氢站建设市场上大举向前,目前已运行10座加氢站。
| 企业名称 |
重点布局区域 |
加氢站建设情况 |
| 中国石化 |
国内范围 |
已经运行10座加氢站,截至2020年,全国开展加氢站试点27个。 |
| 厚普股份 |
海内外 |
2020年公司新签订12座加氢站项目。 |
| 中国石油 |
国内范围 |
2021年2月7日,中国石油合资建设的太子城服务区加氢站正式投入使用,是中国石油集团公司批复的首座加氢示范站,也是冬奥会首座加氢站。到6月底中国石油在张家口赛区的第二座加氢站(崇礼北油氢合建站)将完工投产。 |
| 美锦能源 |
国内范围 |
完成晋中太原地区第一座加氢站的建设,已有6座加氢站投入运营。 |
| 金通灵 |
国内范围 |
如皋氢能产业园对氢气站项目进行专业设计院的招标。 |
| 科融环境 |
北京等地 |
已完成位于北京市房山区万窑路与启望街交口西北侧的经济型固定加氢站的建设工作。 |
| 东方电气 |
四川等地 |
自主研发的四川首套加氢站用高压储氢容器顺利完工。 |
| 安泰科技 |
河北等地 |
河北钢铁集团邯郸、唐山两个示范加氢站(邯郸加氢站已投入试运营)。 |
| 重庆燃气 |
重庆等地 |
在重庆新建加氢站、油氢合建站、气氢合建站等形式,建设氢、油、气、电四站合一的项目。 |
| 嘉化能源 |
长三角地区 |
公司常熟新建商用加氢站是常熟第一座商用加氢站。 |
| 东华能源 |
江苏、华东地区 |
张家港东华港城加氢站项目投运。 |
| 华昌化工 |
江苏等地 |
正在建设1座加氢站。 |
| 雄韬股份 |
陕西、湖北等地 |
参与建设及投入运营的加氢站有三座(位于大同、武汉、阳泉)。 |
| 中国旭阳集团 |
河北等地 |
建设定州综合加氢站、邢台加氢站、旭阳中燃加氢站、郓城旭阳加氢站等。 |
| 佛燃能源 |
华南等地 |
佛山市首座加氢充电光伏发电综合能源站成功投产落地,推动制氢加氢加气一体化站在南庄开工建设。 |
从国内加氢站建设主要上市公司营收对比来看,中国石化、中国石油两大企业表现较为亮眼,2020年实现营收分别为21059.84亿元、19338.36亿元。
| 企业名称 |
2020年营收(亿元) |
| 中国石化 |
21059.84 |
| 中国石油 |
19338.36 |
| 东方电气 |
372.83 |
| 东华能源 |
290.82 |
| 中国旭阳集团 |
197.85 |
| 美锦能源 |
128.46 |
| 佛燃能源 |
75.15 |
| 重庆燃气 |
68.21 |
| 华昌化工 |
60.99 |
| 嘉化能源 |
55.68 |
| 安泰科技 |
49.79 |
| 雄韬股份 |
25.47 |
| 金通灵 |
14.36 |
| 科融环境 |
5.15 |
| 厚普股份 |
4.78 |
总体来看,目前我国加氢站建设主体多元,大多数企业受地域限制尚未能实现全国范围内的业务布局,同时加上行业仍处于起步发展阶段,我国加氢站行业整体集中度较低。
中国石化、中国石油等企业表现亮眼,虽然在庞大市场中,存在众多企业与其瓜分份额,市场竞争愈演愈烈,但未来随着行业不断发展,龙头企业凭借坚实发展基础等竞争优势将占据较大市场份额,我国加氢站行业市场集中度或将得到大幅提升。(shz)
更多深度内容,请查阅观研报告网:《2021年中国加氢站行业分析报告-产业规模现状与发展规划趋势》
《2021年中国加氢站行业分析报告-市场格局现状与前景评估预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






