
类型 |
软包锂电池 |
圆柱锂电池 |
方形锂电池 |
包装材料 |
铝塑膜 |
金属外壳,一般为钢壳 |
金属外壳,一般为铝壳 |
生产工艺 |
叠片、卷烧 |
卷烧 |
卷烧、叠片 |
结构应用 |
3C为主,动力储能运用加快 |
动力储能为主 |
动力储能为主 |
主要优点 |
安全性能好,不会爆炸 |
生产工艺成熟,PACK成本较低 |
外壳保护优于软包 |
重量轻,能量密度高 |
良品率和一致性高 |
安全性能高于圆柱电池 |
|
循环性能好 |
散热性能优于方形电池 |
- |
|
内阻小 |
形态灵活,便于多种形态组合 |
- |
|
外形可变形状 |
- |
- |
|
主要缺点 |
一致性差,成本高 |
电池管理和PACK要求高 |
型号太多,工艺难以统一,多串并需要独立设计 |
胀气,漏液 |
能量密度和安全性能不如软包 |
能量密度和安全性能不如软包 |
|
- |
采用钢壳或者铝壳封装,比能量相对较低 |
- |
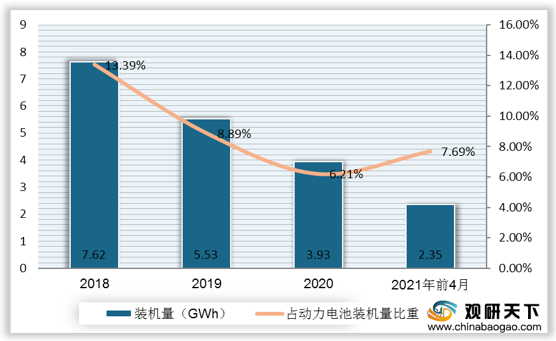
2018-2020年,我国新能源汽车软包电池装机量和占比不断下降,2020年装机量仅为3.93GWh,占比为6.21%,主要由于中国动力电池头部企业主要供应的是方形电池,而主要供应软包电池的日韩企业逐步退出中国市场。2021年1-4月,我国新能源汽车软包电池装机量为2.35 GWh,占比7.69%。
具体来看,2020年实现软包电池装机的企业共有26家,排名前十的企业分别是孚能科技、捷威、宁德时代、亿纬锂能、多氟多、盟固利、万向一二三、桑顿、微宏动力、衡远新能源,10家企业合计装机量合计占比92.3%。
排名 |
企业 |
装机量/MWh |
市占率 |
技术路线 |
车型 |
主要客户 |
1 |
孚能科技 |
708.4 |
20.0% |
三元 |
乘用车 |
一汽、北汽、广汽乘用车、江铃、南 京金龙 |
2 |
捷威 |
575.5 |
16.3% |
三元 |
乘用车 |
奇瑞、长城、浙江合众、中恒天智骏 |
3 |
宁德时代 |
444.9 |
12.6% |
三元 |
乘用车 |
东风、北京奔驰、杭州长江、浙江合 A |
4 |
亿纬锂能 |
408.6 |
11.6% |
三元 |
乘用车 |
海马、南京金龙、小鹏、浙江合众、 中恒天智骏 |
5 |
多氟多 |
363.5 |
10.3% |
三元 |
乘用车、专用车 |
东风、奇瑞新能源、上汽通用五菱、 海马汽车、航天晨光、烟台海德 |
6 |
盟固利 |
239.2 |
6.8% |
三元、镒酸锂 |
乘用车、专用车、客车 |
宇通、上汽大通、奇瑞万达、徐州工程、南京金龙、长沙中联、北汽福田、中通、吉利四川 |
7 |
万向一二三 |
218.5 |
6.2% |
三元、磷酸铁锂 |
乘用车、专用车、客车 |
万向、上汽、奇瑞、神龙汽车、天际 汽车、德利新能源 |
8 |
桑顿 |
126.8 |
3.6% |
三元 |
乘用车、专用车 |
一汽、重庆瑞驰、野马、合加新能源、陕汽 |
9 |
微宏动力 |
113.2 |
3.2% |
磷酸铁锂、镜酸锂 |
乘用车、客车 |
北汽福田、上汽、南京金龙、厦门金龙、中通 |
10 |
衡远新能源 |
64. |
1.8% |
三元 |
乘用车 |
浙江豪情、吉利、大庆沃尔沃 |
随着越来越多动力电池企业入局软包电池,软包电池的技术成熟度将会越来越高,并且有望受益于电池轻量化,其市场占比将会大幅提升。
更多深度内容,请查阅观研报告网:
《2021年中国软包电池行业分析报告-市场调研与发展商机研究》
《2018年中国软包电池行业分析报告-市场深度分析与投资前景预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





