
电解液是锂电池四大关键原材料之一,一般由电解质锂盐、高纯度有机溶剂、各类添加剂等原料按一定比例配制而成。其中由于添加剂的研发技术壁垒较高,所有导致电解液行业的中高端市场存在一定的技术壁垒。
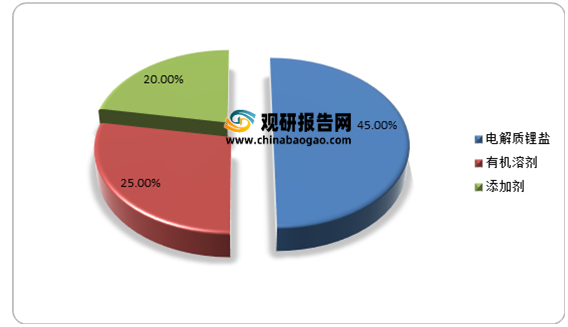
按质量占比来看,有机溶剂占电解液的比例最大,约80%;其次为电解质锂盐,占比约为10%-15%;而按成本占比来看,电解质锂盐占比最大,达到了45%;其次为有机溶剂与添加剂,占比分别为25%、20%。
电解液主要应在动力电池、出口、数码、小动力及储能应用领域。其中动力电池为应用领域,占比达到了35%;其次为出口和数码领域,占比均为17%。

动力电池及其上游行业与电动汽车产业的发展息息相关。受新冠肺炎疫情影响,2020年上半年我国动力锂电池装机量大幅下降;但2020年下半年以来,在产业政策的刺激和市场需求的推动下,随着新能源汽车产销规模的扩大,动力锂电池装机量也大幅增长。根据数据显示,截止到2021年7月我国新能源汽车产销分别完成150.4万辆和147.8万辆,同比均增长2倍;锂离子电池产量达1264556.3万只,同比增长41.3%。
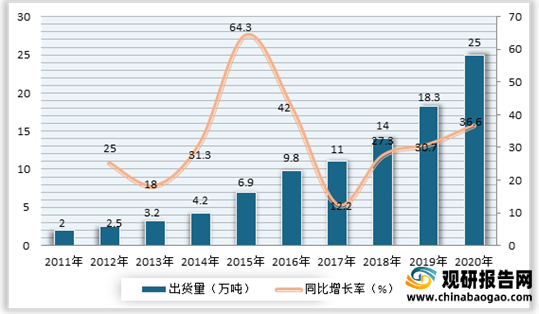
而受益下游于新能源汽车市场需求大幅增长,近年来我国电解液市场出货量也呈现不断增长态势。数据显示,2020年中国电解液市场出货量达到25万吨,同比增长36.6%。
受市场发展向好的带动以及电解液行业的投资成本较低,建设周期较短,国内相关企业产能不断布局。据了解,国内电解液现有产能约有 65 万吨,较 2020 年末增加 25%,已基本实现自给自足。其中天赐材料、新宙邦、国泰华荣的现有产能和扩张产能均位居前列。
价格方面,主要受六氟磷酸锂影响。进入2021年,随着下游新能源行业需求持续旺盛,同时上游 6F 供应紧张,成本持续上升,带动电解液价格持续走高。截至 2021 年8 月 27 日,三元电池(圆柱/2.6A)和磷酸铁锂电池的电解液价格均为 9.5 万元/吨,年内涨幅分别为 150%和 138%。
目前全球范围内的电解液生产企业主要集中在中国、日本和韩国。海外主要的电解液企业包括日本的三菱化学、宇部兴产,韩国的 LG 化学、旭成化学等。国内主要的电解液企业包括天赐材料、新宙邦、国泰华荣、杉杉股份等。
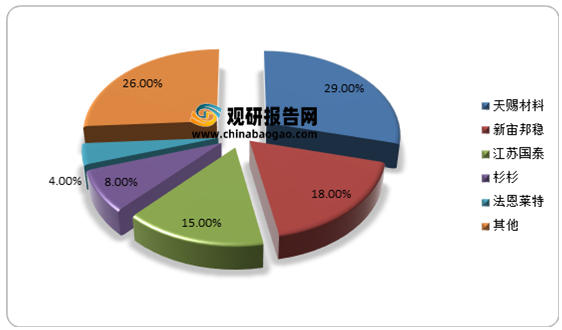
我国电解液行业格局相对集中,2020年,CR5 的市场份额达到了74%。其中天赐材料龙头地位进一步巩固,市场份额从2019 年的 22%进一步提升至 2020 年的 29%;其次为新宙邦稳,市场份额为18%。
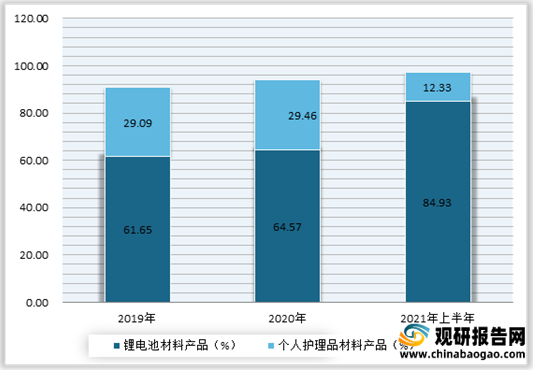
天赐材料自2005 年进军电解液市场以来,已经逐渐成长为国内电解液行业市场份额最大的龙头企业。近年来天赐材料“碳酸锂—六氟磷酸锂—电解液”的纵向一体化产业链布局优势逐渐凸显,电解液市场份额保持领先,锂电池材料营收占比不断提升。数据显示,2021上半年天赐材料锂电池材料产品营收占比从前两年的约50%大幅上升至 85%。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
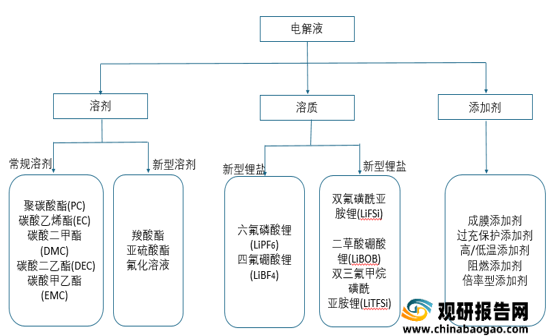
锂电池电解液构成
数据来源:观研天下整理
按质量占比来看,有机溶剂占电解液的比例最大,约80%;其次为电解质锂盐,占比约为10%-15%;而按成本占比来看,电解质锂盐占比最大,达到了45%;其次为有机溶剂与添加剂,占比分别为25%、20%。
电解液成本构成
数据来源:观研天下整理
电解液主要应在动力电池、出口、数码、小动力及储能应用领域。其中动力电池为应用领域,占比达到了35%;其次为出口和数码领域,占比均为17%。
2020年电解液市场占比(分应用领域)

数据来源:观研天下整理
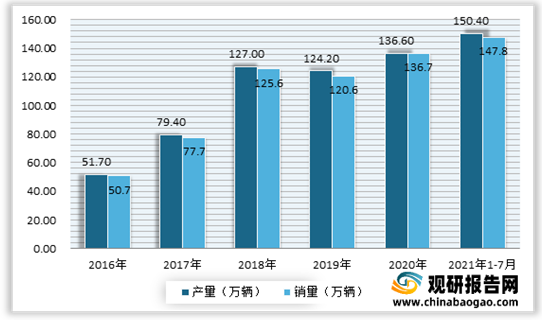
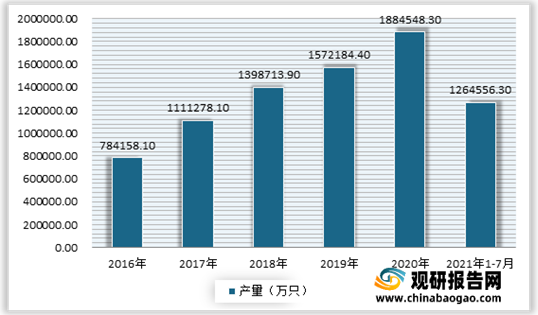
动力电池及其上游行业与电动汽车产业的发展息息相关。受新冠肺炎疫情影响,2020年上半年我国动力锂电池装机量大幅下降;但2020年下半年以来,在产业政策的刺激和市场需求的推动下,随着新能源汽车产销规模的扩大,动力锂电池装机量也大幅增长。根据数据显示,截止到2021年7月我国新能源汽车产销分别完成150.4万辆和147.8万辆,同比均增长2倍;锂离子电池产量达1264556.3万只,同比增长41.3%。
2016-2021年我国新能源汽车产销情况
数据来源:汽车工业协会
2016-2021年7月我国锂离子电池产量情况
数据来源:观研天下整理
而受益下游于新能源汽车市场需求大幅增长,近年来我国电解液市场出货量也呈现不断增长态势。数据显示,2020年中国电解液市场出货量达到25万吨,同比增长36.6%。
2011-2020年我国电解液市场出货量情况
数据来源:观研天下整理
受市场发展向好的带动以及电解液行业的投资成本较低,建设周期较短,国内相关企业产能不断布局。据了解,国内电解液现有产能约有 65 万吨,较 2020 年末增加 25%,已基本实现自给自足。其中天赐材料、新宙邦、国泰华荣的现有产能和扩张产能均位居前列。
国内电解液企业产能布局
| 企业 |
产能(万吨) |
有效产能(万吨) |
新增产能(万吨) |
||
| 2021E 2022E |
2023E |
||||
| 天赐材料 |
10.6 |
10.6 |
10 |
10 |
18 |
| 新宙邦 |
7.3 |
7.3 |
4 |
0 |
0 |
| 国泰华荣 |
7 |
7 |
0 |
6 |
0 |
| 杉杉股份 |
6 |
6 |
0 |
0 |
0 |
| 华瑞新材 |
3 |
3 |
0 |
0 |
0 |
| 天丰电源 |
3 |
3 |
0 |
0 |
0 |
| 法恩莱特 |
7 |
2 |
5 |
0 |
0 |
| 昆仑化学 |
2.8 |
2.8 |
0 |
4 |
0 |
| 赛纬电子 |
2.5 |
2.5 |
0 |
0 |
1 |
| 金光高科 |
2 |
2 |
3 |
0 |
0 |
| 其它: |
17.49 |
17.49 |
1 |
0 |
0 |
| 合计 |
68.69 |
63.69 |
23 |
19 |
|
资料来源:观研天下整理
价格方面,主要受六氟磷酸锂影响。进入2021年,随着下游新能源行业需求持续旺盛,同时上游 6F 供应紧张,成本持续上升,带动电解液价格持续走高。截至 2021 年8 月 27 日,三元电池(圆柱/2.6A)和磷酸铁锂电池的电解液价格均为 9.5 万元/吨,年内涨幅分别为 150%和 138%。
目前全球范围内的电解液生产企业主要集中在中国、日本和韩国。海外主要的电解液企业包括日本的三菱化学、宇部兴产,韩国的 LG 化学、旭成化学等。国内主要的电解液企业包括天赐材料、新宙邦、国泰华荣、杉杉股份等。
我国电解液行业格局相对集中,2020年,CR5 的市场份额达到了74%。其中天赐材料龙头地位进一步巩固,市场份额从2019 年的 22%进一步提升至 2020 年的 29%;其次为新宙邦稳,市场份额为18%。
2020 年国内电解液行业格局
数据来源:观研天下整理
2019-2021年上半年天赐材料业务构成情况
数据来源:公司公告(WW)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






