
有机硅材料属于高性能新材料,产业关联度大,对促进相关产业升级和高新技术发展十分重要,有机硅材料不仅是国家战略性新兴产业新材料行业的重要组成部分,也是其他战略性新兴产业不可或缺的配套材料。
近几年国内有机硅行业龙头扩产稳步推进,在经历上一轮国内供给侧改革后,有机硅行业落后产能逐步出清,竞争格局趋于稳定,主要上市公司有合盛硅业、新安股份、兴发集团、硅宝科技、集泰股份、东岳硅材、宏达新材、回天新材等。
资料来源:观研天下整理
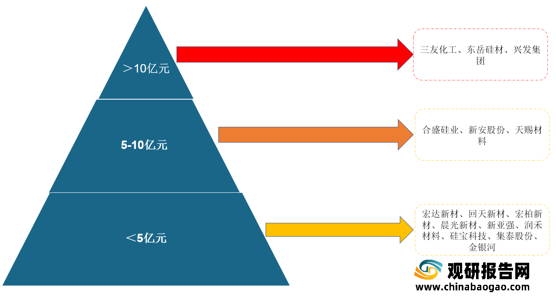
按注册资本来看,中国有机硅企业主要分为三个梯队。第一梯队是注册资本在10亿元以上的企业,主要为三友化工、东岳硅材、兴发集团;第二梯队是注册资本在5-10亿元之间的企业,主要为合盛硅业、新安股份、天赐材料;第三梯队是注册资本在5亿元以下的企业,主要为宏达新材、回天新材、宏柏新材、硅宝科技、集泰股份、晨光新材、新亚强、润禾材料和金银河。
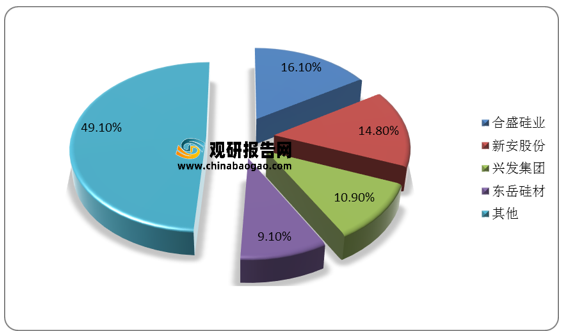
目前,中国有机硅行业主要由合盛硅业、新安股份、兴发集团和东岳硅材四家为主要生产厂商,2020年其有机硅产能市场份额分别为16.1%、14.8%、10.9%和9.1%。
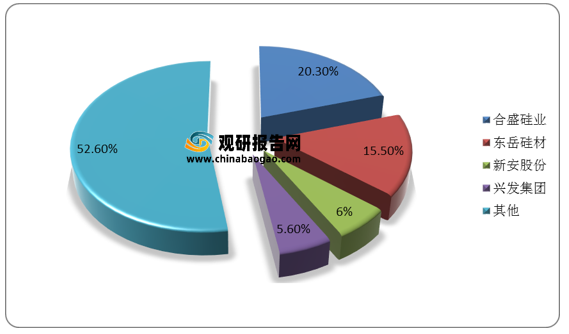
在产量方面,2020年合盛硅业依旧是有机硅行业龙头,产量占比达20.3%;其次是东岳硅材,市场份额为15.5%;再者是新安股份,市场份额为6%;最后是兴发集团,市场份额为5.6%。
由于有机硅市场参与者众多,因此行业的竞争较为激烈。整体来看,因有机硅行业具有高行业准入门槛、高技术壁垒、高资金壁垒等投资特性,导致我国有机硅的市场集中度呈现进一步提升,2020年CR4企业集中度达50.9%,较2019年提升6.5个百分点。

行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
近几年国内有机硅行业龙头扩产稳步推进,在经历上一轮国内供给侧改革后,有机硅行业落后产能逐步出清,竞争格局趋于稳定,主要上市公司有合盛硅业、新安股份、兴发集团、硅宝科技、集泰股份、东岳硅材、宏达新材、回天新材等。
中国部分有机硅上市企业简介
| 公司名称 |
有机硅相关业务 |
2020年经营现状 |
| 合盛硅业 |
有机硅 |
业务收入49.96亿元,同比增长31.37% |
| 新安股份 |
有机硅产品 |
业务收入53.05亿元,同比增长37.64% |
| 兴发集团 |
有机硅产品 |
业务收入22.32亿元,同比增长29.77% |
| 硅宝科技 |
硅烷偶联剂 |
业务收入1.24亿元,同比增长14.81% |
| 集泰股份 |
有机硅密封胶 |
业务收入8.57亿元,同比增长18.7% |
| 东岳硅材 |
有机硅化学原料制造 |
业务收入25.03亿元,同比下降8.41% |
| 宏达新材 |
有机硅产品 |
业务收入4.3亿元,同比下降49.88% |
| 回天新材 |
有机硅胶 |
业务收入10.56亿元,同比增长14.16% |
按注册资本来看,中国有机硅企业主要分为三个梯队。第一梯队是注册资本在10亿元以上的企业,主要为三友化工、东岳硅材、兴发集团;第二梯队是注册资本在5-10亿元之间的企业,主要为合盛硅业、新安股份、天赐材料;第三梯队是注册资本在5亿元以下的企业,主要为宏达新材、回天新材、宏柏新材、硅宝科技、集泰股份、晨光新材、新亚强、润禾材料和金银河。
中国有机硅企业竞争格局(按注册资本)
资料来源:观研天下整理
目前,中国有机硅行业主要由合盛硅业、新安股份、兴发集团和东岳硅材四家为主要生产厂商,2020年其有机硅产能市场份额分别为16.1%、14.8%、10.9%和9.1%。
2020年我国有机硅行业市场份额(按产能)
数据来源:观研天下整理
在产量方面,2020年合盛硅业依旧是有机硅行业龙头,产量占比达20.3%;其次是东岳硅材,市场份额为15.5%;再者是新安股份,市场份额为6%;最后是兴发集团,市场份额为5.6%。
2020年我国有机硅行业市场份额(按产量)
数据来源:观研天下整理
由于有机硅市场参与者众多,因此行业的竞争较为激烈。整体来看,因有机硅行业具有高行业准入门槛、高技术壁垒、高资金壁垒等投资特性,导致我国有机硅的市场集中度呈现进一步提升,2020年CR4企业集中度达50.9%,较2019年提升6.5个百分点。
2019-2020年我国有机硅行业CR4集中度

数据来源:观研天下整理(TC)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







