
一、城市燃气行业概述
1、、世界天然气行业概况
(1)世界天然气储量情况
随着勘探技术的突破,新气田的发现、以及深海勘探开发技术水平的提高,全球天然气探明储量持续增加。整体来看,天然气在世界主要分布在中东国家、欧洲及欧亚大陆,呈现出不平衡分布的格局。截至2016年底,全球天然气探明储量为186.60万亿立方米,储采比为52.5。伊朗、俄罗斯、卡塔尔、土库曼斯坦及美国为全球天然气探明储量前五大国家。其储量占全世界储量的60.40%。
分地区来看:北美地区天然气探明储量为11.10万亿立方米,中南美洲合计探明储量7.60万亿立方米,欧洲及欧亚大陆总计56.70万亿立方米。

(2)世界天然气产量和消费量
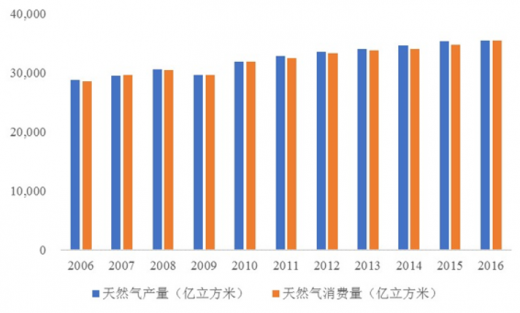
近年来我国全球天然气产量及消费量持续增长。根据数据显示,2017年全球天然气产量约3.7万亿立方米,比上年同比增长2.7%。2017年,全球天然气消费约3.62万亿立方米,比上年同比增长2.2%。
随着世界经济的发展和天然气在一次性能源结构中的提升,天然气消费量、产量仍将不断地增长。
2、中国燃气行业概况
随着全社会节能减排和环境保护意识的提高,清洁高热的天然气能源日益受到重视,我国天然气市场进入快速发展阶段。2006年以来国内天然气产量、消费量以及天然气占一次能源消费比例增长较快,但天然气占一次能源消费比例较低。
(1)我国天然气储量情况
自1996年以来我国天然气探明储量一直保持快速增长。截止到2016年我国天然气探明储量为5.37万亿立方米,比上年同比增长12.5%,其中新增的中国石油长庆苏里格气田和中国石油西南安岳气田探明地质储量大于1,000亿立方米。
(2)我国天然气产量和消费量
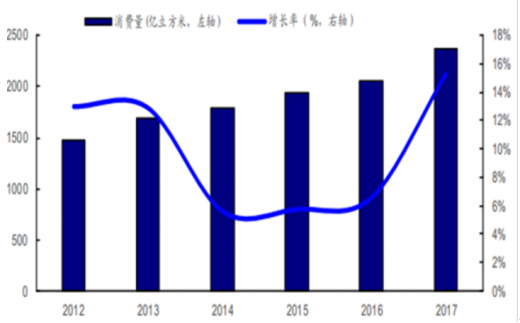
近年来我国天然气消费量不断增长。截止到2017年我国天然气消费量为2373亿立方米,2012-2017年的年复合增长率达10.04%。同时消费量的增加带动了天然气产量的上升。
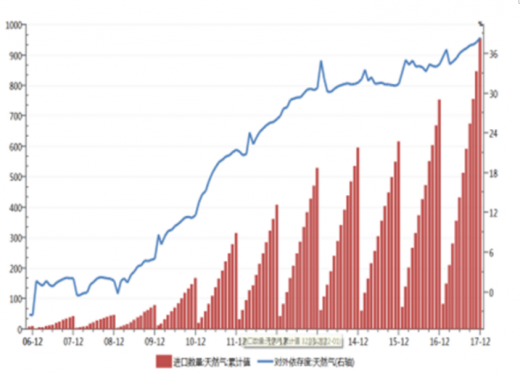
自2007年起,我国天然气消费速度逐渐超越生产速度,且产销差呈现不断扩大的态势,为了缓解供需矛盾,改变我国一次能源消费结构,我国天然气对外依存度不断提高。根据数据显示,2017年我国共计进口天然气955.47亿立方米,比上年同比增长26.99%,对外依存度达到了8.43%。
(3)我国城市燃气行业发展趋势
①燃气行业发展迅速,行业规模不断扩大
城市燃气作为城市基础设施的重要组成部分,它的发展在城市现代化中起着极其重要的作用。提高城市燃气化水平,对于提高城市居民生活质量、改善城市环境、提高能源利用率,具有十分重要的意义。随着上游输配管道长度的不断增加和我国城镇化的不断发展,下游用气需求的持续攀升,我国城市燃气行业规模不断扩大。
②城市燃气普及率整体较高,但区域发展不平衡
随着我国城市燃气公共设施的不断完善,我国城市燃气普及率整体较高。随着我国城市燃气公共设施的不断完善,我国城市燃气普及率整体较高。整体来看,东部及南部沿海省市燃气普及率高于全国平均,其中北京、上海、天津2015年燃气普及率均已达到100%。部分中西部省市、以及东北地区由于设施建设不完备、气源不足等问题,导致普及率偏低。
③城镇管网发展迅速
近年来,我国天然气城市管网发展迅速,到“十二五”期末我国城镇燃气管道总长度已达到60万公里。未来将继续呈现快速增长的态势。
④用气结构不断优化,进一步推进城镇燃气行业发展
由于天然气的经济性和作为清洁能源的环保优势,以及随着我国天然气气源的多元化和城市燃气管道设施的完善,我国消费量不断增长。预计未来天然气在我国一次性能源消费结构中的占比仍将继续提高。根据资料显示,中国燃气行业第二阶段高速增长时期即将来临,预计在2020年末,我国天然气在一次能源市场上占比将达到10%以上。
(4)成都城市燃气行业发展状况及规划
“十二五”期间,成都市天然气基础设施累计投资18.25亿元,先后完成了汽车产业功能区供气配套工程、新材料产业功能区供气配套工程、四川石化基地供气工程等大型供气管道建设。城乡燃气基础设施建设取得新突破,接通管道天然气的乡镇(街道)比例由“十一五”末的89.27%提升至“十二五”末的96.67%。
“十二五”末,全市有天然气管线18,704公里,全市管网日输气能力达到2,900万立方米,约为“十一五”末的2倍。车用燃气方面,全市建成投运CNG加气站105座,LNG加气站2座,日加气能力210万立方米。
参考观研天下发布《2018年中国燃气发电市场分析报告-行业深度分析与发展趋势预测》
城市燃气是指供应城镇居民家庭、商业及工业等使用的气体燃料,其中含有可燃气体和不可燃气体,目前天然气(NG)、液化石油气(LPG)和人工燃气(MG)是主要的使用城市燃气种类。1、、世界天然气行业概况
(1)世界天然气储量情况
随着勘探技术的突破,新气田的发现、以及深海勘探开发技术水平的提高,全球天然气探明储量持续增加。整体来看,天然气在世界主要分布在中东国家、欧洲及欧亚大陆,呈现出不平衡分布的格局。截至2016年底,全球天然气探明储量为186.60万亿立方米,储采比为52.5。伊朗、俄罗斯、卡塔尔、土库曼斯坦及美国为全球天然气探明储量前五大国家。其储量占全世界储量的60.40%。
分地区来看:北美地区天然气探明储量为11.10万亿立方米,中南美洲合计探明储量7.60万亿立方米,欧洲及欧亚大陆总计56.70万亿立方米。
2016年底全球天然气探明储量分布图

数据来源:公开数据整理
(2)世界天然气产量和消费量
近年来我国全球天然气产量及消费量持续增长。根据数据显示,2017年全球天然气产量约3.7万亿立方米,比上年同比增长2.7%。2017年,全球天然气消费约3.62万亿立方米,比上年同比增长2.2%。
2006-2016年全球天然气产量及消费量变化情况
数据来源:公开数据整理
随着世界经济的发展和天然气在一次性能源结构中的提升,天然气消费量、产量仍将不断地增长。
2、中国燃气行业概况
随着全社会节能减排和环境保护意识的提高,清洁高热的天然气能源日益受到重视,我国天然气市场进入快速发展阶段。2006年以来国内天然气产量、消费量以及天然气占一次能源消费比例增长较快,但天然气占一次能源消费比例较低。
(1)我国天然气储量情况
自1996年以来我国天然气探明储量一直保持快速增长。截止到2016年我国天然气探明储量为5.37万亿立方米,比上年同比增长12.5%,其中新增的中国石油长庆苏里格气田和中国石油西南安岳气田探明地质储量大于1,000亿立方米。
(2)我国天然气产量和消费量
近年来我国天然气消费量不断增长。截止到2017年我国天然气消费量为2373亿立方米,2012-2017年的年复合增长率达10.04%。同时消费量的增加带动了天然气产量的上升。
2012-2017国内天然气消费量
数据来源:公开数据整理
自2007年起,我国天然气消费速度逐渐超越生产速度,且产销差呈现不断扩大的态势,为了缓解供需矛盾,改变我国一次能源消费结构,我国天然气对外依存度不断提高。根据数据显示,2017年我国共计进口天然气955.47亿立方米,比上年同比增长26.99%,对外依存度达到了8.43%。
我国天然气进口量和对外依存度情况(单位:亿立方米、%)
数据来源:公开数据整理
(3)我国城市燃气行业发展趋势
①燃气行业发展迅速,行业规模不断扩大
城市燃气作为城市基础设施的重要组成部分,它的发展在城市现代化中起着极其重要的作用。提高城市燃气化水平,对于提高城市居民生活质量、改善城市环境、提高能源利用率,具有十分重要的意义。随着上游输配管道长度的不断增加和我国城镇化的不断发展,下游用气需求的持续攀升,我国城市燃气行业规模不断扩大。
②城市燃气普及率整体较高,但区域发展不平衡
随着我国城市燃气公共设施的不断完善,我国城市燃气普及率整体较高。随着我国城市燃气公共设施的不断完善,我国城市燃气普及率整体较高。整体来看,东部及南部沿海省市燃气普及率高于全国平均,其中北京、上海、天津2015年燃气普及率均已达到100%。部分中西部省市、以及东北地区由于设施建设不完备、气源不足等问题,导致普及率偏低。
③城镇管网发展迅速
近年来,我国天然气城市管网发展迅速,到“十二五”期末我国城镇燃气管道总长度已达到60万公里。未来将继续呈现快速增长的态势。
④用气结构不断优化,进一步推进城镇燃气行业发展
由于天然气的经济性和作为清洁能源的环保优势,以及随着我国天然气气源的多元化和城市燃气管道设施的完善,我国消费量不断增长。预计未来天然气在我国一次性能源消费结构中的占比仍将继续提高。根据资料显示,中国燃气行业第二阶段高速增长时期即将来临,预计在2020年末,我国天然气在一次能源市场上占比将达到10%以上。
(4)成都城市燃气行业发展状况及规划
“十二五”期间,成都市天然气基础设施累计投资18.25亿元,先后完成了汽车产业功能区供气配套工程、新材料产业功能区供气配套工程、四川石化基地供气工程等大型供气管道建设。城乡燃气基础设施建设取得新突破,接通管道天然气的乡镇(街道)比例由“十一五”末的89.27%提升至“十二五”末的96.67%。
“十二五”末,全市有天然气管线18,704公里,全市管网日输气能力达到2,900万立方米,约为“十一五”末的2倍。车用燃气方面,全市建成投运CNG加气站105座,LNG加气站2座,日加气能力210万立方米。
2017年5月,成都市经信委发布《成都市能源发展“十三五”规划》,为保证全市天然气供应能力,提高天然气清洁能源在全市能源消费中的比重。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







