
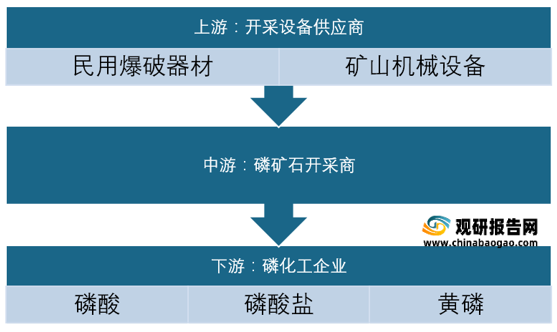
上游方面
由于相关爆炸物具有一定的安全隐患和政府准入管控,因此民爆产业具有较高的行业准入壁垒,市场开放程度有限,竞争相对温和,加上产品运输半径较小,导致行业存在区域性垄断特点。由于自然资源和经济发展水平差异的原因,水利和矿产资源较丰富的地区以及经济欠发达、基础设施建设不足的地区,对民用爆破产品的潜在需求通常较为旺盛,因此我国中西部地区的民爆产品市场需求明显高于东部沿海地区。2019年我国西南地区的民爆产业销售额最高,占全国总额的21.5%。

目前,中国民爆行业规模较大的企业有江西国泰集团股份有限公司、广东宏大爆破股份有限公司、湖北凯龙化工集团股份有限公司等企业。
| 企业 |
相关简介 |
| 江西国泰集团股份有限公司 |
公司主营业务为民用爆破器材的研发、生产、销售及爆破服务,是全国产品种类最齐全的民用爆破器材生产企业之一。公司主要产品为工业炸药、工业雷管及工业索类等民用爆破器材,同时为矿山、基建项目等提供爆破服务。 |
| 广东宏大爆破股份有限公司 |
公司以矿服、民爆、防务装备为主要业务领域,为客户提供民爆器材产品(含现场混装)、矿山基建剥离、矿井建设、整体爆破方案设计、爆破开采、矿物分装与运输等垂直化系列服务,同时研发并销售导弹武器系统、智能弹药装备及单兵作战装备等产品。秉承“崇德崇新、向上向善,艰苦奋斗、共创共赢,客户第一、价值至上”的企业价值观,经过多年的专业经营及产业布局转型升级,公司已在矿服、民爆领域成为我国整体爆破方案设计能力最强、爆破技术最先进、服务内容最齐全、民爆产品产能领先的矿山民爆一体化服务商之一,并在防务装备领域取得了战略性突破,初步形成了重点突出、全面完整、具备技术先进性的产品线与业务布局。 |
| 湖北凯龙化工集团股份有限公司 |
公司一直以工业炸药及相关产品的生产、销售为主营业务。公司在工业炸药领域的主导产品有改性铵油炸药、膨化硝铵炸药、乳化炸药和震源药柱。同时,顺应民爆行业生产、销售、爆破服务一体化的趋势,公司近年来致力于向下游爆破服务领域拓展,目前已拥有12家从事爆破服务的子公司。为保证工业炸药主要原材料的供应,公司目前已形成18.75万吨硝酸铵产能。为了分散硝酸铵的市场风险,公司自建了硝基复合肥生产线,部分硝酸铵进一步加工成硝基复合肥对外销售。报告期内,公司已形成硝酸铵、硝基复合肥、工业炸药、爆破服务等产业链一体化发展的模式。 |
| 保利联合化工控股集团股份有限公司 |
公司是全国高新技术企业,始终致力于各类民爆产品的研发、生产及销售,并为客户提供特定的爆破工程解决方案和技术服务。公司是目前国内民爆器材产品品种最为齐全的生产企业之一;在爆破工程施工及技术服务方面,公司是全国为数不多的(贵州省唯一一家)拥有国家住建部核发的爆破与拆除专业承包一级资质、贵州省城乡建设厅核发的土石方工程专业承包一级资质、贵州省公安厅核发的爆破作业单位许可证(营业性)一级资质,年爆破施工能力达35亿元,爆破施工及技术服务处于国内领先水平,享有较高声誉。 |
| 湖南南岭民用爆破器材股份有限公司 |
南岭民爆系中国民用爆破器材行业重要骨干生产企业,主营民用爆破器材的研制、开发、生产、销售及服务,兼营民用爆破器材设备和化工产品。公司现有工业索类火工品产能4亿米;工业雷管产能2.9亿发;工业炸药产能16.9万吨,是我国民爆行业产品品种最多、最全的企业。公司在湖南永州、郴州、衡阳、邵阳、岳阳、怀化、娄底及重庆等地设立了10个生产型子(分)公司,爆破工程、民爆科研、民爆运输、民爆经营型子(分)公司及参股公司遍及省内。 |
| 山西同德化工股份有限公司 |
公司从事的主要业务是民用炸药的研发、生产、销售(流通),以及为客户提供工程爆破的整体解决方案等相关服务。是山西省民爆龙头企业,也是我国为数不多的品种门类齐全的工业炸药生产企业之一,炸药生产许可产能10.6万吨,产品涵盖包括:胶状乳化炸药、粉状乳化炸药、多孔粒状铵油现场混装炸药、乳化铵油炸药、工程爆破服务等,其产品主要应用于煤矿和非煤矿山、基础设施建设、特种爆破作业等 |
| 西藏高争民爆股份有限公司 |
西藏高争民爆股份有限公司是西藏自治区一家具备生产、销售、运输、仓储民爆物品和爆破作业资质的国有控股企业。控股子公司西藏高争爆破工程有限公司,持有《营业性爆破作业许可证》叁级、矿山工程施工总承包叁级等专业资质,员工134名,各类专业技术人员15名,爆破作业“三大员”89名,拥有民爆物品现场配送车10台,现场混装炸药车4台,现场施工作业车8台,主要经营范围:土岩爆破工程施工、非煤矿山爆破工程施工、拆除爆破、三级水利水电枢纽的主体建筑、围堰、堤坝、挡水岩坎和爆破工程安全评估与施工监理。 |
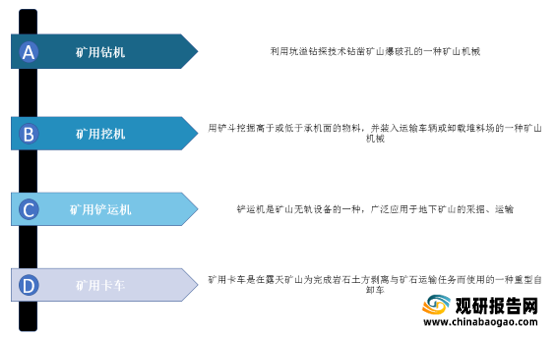
矿山机械品类多样,其中,适合磷矿石开采环节的主要有矿用钻机、矿用挖机、矿用铲运车、矿用卡车。
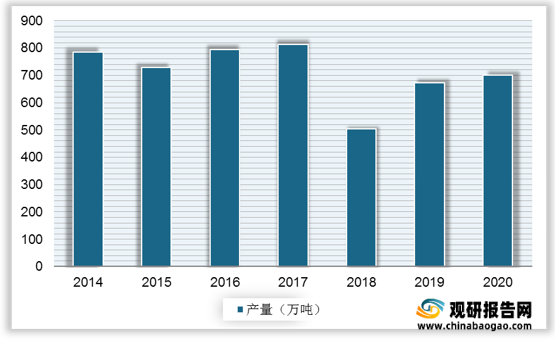
2014-2020年我国矿山专用设备产量呈波动态势,其中,前四年产量较为平稳,后三年产量明显下降,但2020年的产量略有回升至*万吨。
由于环保以及资源限采政策趋严,我国磷矿石从2017年开始逐年下滑,2018-2020年的年产量均不超过1000万吨,其中,2020年产量同比下降4.7%至8893.3万吨。2021年1-4月全国磷矿石产量为3007.2万吨。

同时,我国磷矿石行业表观消费量也呈逐年下降态势,2020年的表观消费量降至8850.93万吨,同比下滑8.43%。

下游方面
磷化工生产企业为磷矿石产业链下游,主要加工各类含磷化工的产品,主要包括黄磷、磷酸及磷酸盐。其中,黄磷主要用来生产农药,磷酸则用于生产磷肥,磷酸盐主要应用于洗涤剂、工业增塑剂、工业水处理等工业领域。

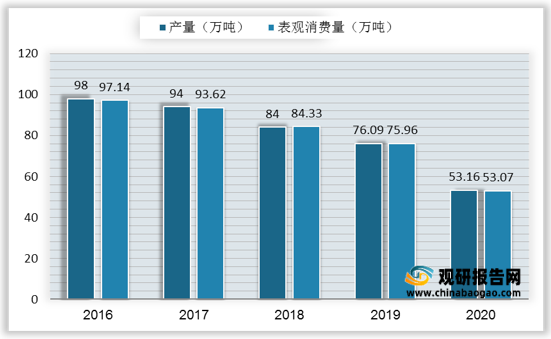
黄磷方面,由于上游原料限产,导致国内黄磷产量及表观消费量逐年下降,产量从2016年的98万吨降至2020年的53.16万吨,表观消费量从2016年的97.14万吨降至2020年的53.07万吨。此外,值得注意的是,国内黄磷市场长期处于供需均衡态势。
更多深度内容,请查阅观研报告网:
《2021年中国磷矿石市场分析报告-行业规模现状与发展趋势前瞻》
《2021年中国磷矿石市场分析报告-行业规模与发展趋势预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






