
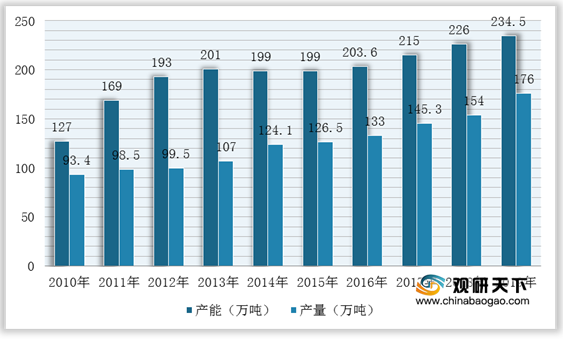
经过长期发展,我国沉淀二氧化硅工艺技术有了较大进展。2010-2019年我国沉淀法二氧化硅产能和产量呈现稳定上升趋势,截至目前我国沉淀法二氧化硅行业产能和产量位居世界首位。
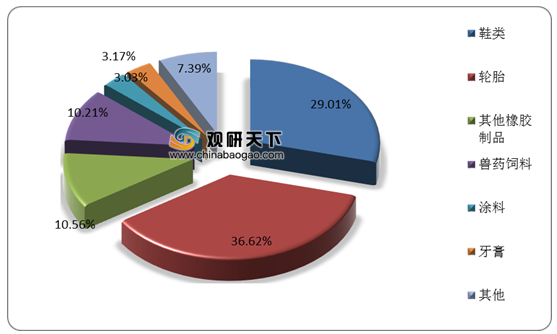
目前,我国沉淀法二氧化硅消费构成仍以价格和附加值相对较低的橡胶制品和兽药饲料为主。根据数据显示,2019年,橡胶工业(包括鞋类、轮胎和其他橡胶制品)和兽药饲料的二氧化硅消费量占总量比例为86.4%,沉淀法二氧化硅主要产能亦集中于该应用领域范围内,涂料、牙膏等特种用途二氧化硅消费量占总量比例不足14%。
从企业规模看,我国沉淀法二氧化硅生产企业向规模化、大型化和集中化发展。
| 企业规模/万吨 |
企业数/家 |
占比/% |
年产能/万吨 |
占比/% |
产量/万吨 |
占比/% |
| ≥5 |
17 |
31.48 |
169.1 |
72.11 |
138.1 |
78.47 |
| 2~5 |
14 |
25.93 |
40.0 |
17.06 |
25.1 |
14.26 |
| 1~2 |
17 |
31.48 |
22.7 |
9.68 |
11.3 |
6.42 |
| <1 |
6 |
11.11 |
2.7 |
1.15 |
1.5 |
0.85 |
| 合计 |
54 |
100.00 |
234.5 |
100.00 |
176.0 |
100.00 |
不过,我国沉淀法二氧化硅行业整体产能过剩,其中过剩产能主要集中在5万吨以上的企业中。受益于近年来轮胎用和鞋类用沉淀法二氧化硅的消费增长,沉淀法二氧化硅整体产能过剩矛盾有所缓和。
| 企业规模/万吨 |
2019年度 |
2018年度 |
2017年度 |
| 总产能 |
234.5 |
226 |
215 |
| 总产量 |
176 |
154 |
145.3 |
| 总富余产能 |
58.5 |
72 |
69.7 |
| 5万吨以上企业产能 |
169.1 |
160.1 |
155.1 |
| 5万吨以上企业产量 |
138.1 |
120.4 |
110.10 |
| 5万吨以上企业富余产能 |
31 |
39.7 |
45 |
| 5万吨以上企业富余产能占总富余产能比例 |
52.99% |
55.14% |
64.56% |
目前,我国沉淀法二氧化硅行业主要企业的产能大多集中于轮胎、橡胶、鞋材、饲料等低端应用领域,较少企业涉足涂料、油墨、塑料薄膜、催化剂载体等中高端市场。由于低端二氧化硅技术含量较低,对生产设备和制造工艺的要求不高,因此国内大多数中小二氧化硅生产企业均能够实现生产,高端产品因下游客户对产品性能和稳定性要求更高,在生产过程对反应的控制亦有较高要求,这对企业的生产技术和研发能力,尤其是工艺参数的长期积累提出了较高的要求。
综上所述,我国沉淀法二氧化硅市场存在低端产品整体产能过剩、高端产品供不应求的局面。
| 序号 |
企业名称 |
上市情况 |
产能(万吨) |
产品主要应用领域 |
| 1 |
确成硅化学股份有限公司 |
已上市 |
27.5 |
轮胎用、动物饲料载体用 |
| 2 |
山东联科科技股份有限公司 |
已过会 |
8 |
轮胎、工业橡胶制品、饲料、鞋业用 |
| 3 |
吉药控股集团股份有限公司 |
已上市 |
6.6 |
硅橡胶、食品填加剂、绿色轮胎用 |
| 4 |
金能科技股份有限公司 |
已上市 |
6 |
轮胎用 |
| 5 |
江西黑猫炭黑股份有限公司 |
已上市 |
5 |
橡胶制品用 |
| 6 |
福建远翔新材料股份有限公司 |
在会审核 |
5.58 |
硅橡胶用 |
| 7 |
金三江(肇庆)硅材料股份有限公司 |
已过会 |
2.6 |
牙膏用 |
| 8 |
广州凌玮科技股份有限公司 |
在会审核 |
1.4 |
涂料用 |
不过,国内沉淀法二氧化硅行业主要企业正积极布局研发包括涂料、绝热材料、PE蓄电池隔板、牙膏用二氧化硅在内的高附加值二氧化硅产品,侧面验证了市场上高端二氧化硅产品产能尚未饱和。远翔新材、确成股份、金三江三家企业未来的市场拓展计划均在巩固原有主营产品之外,尝试拓展二氧化硅的其他应用领域,其中远翔新材和金三江正在拓展PE蓄电池隔板和涂料用二氧化硅,确成股份计划提升新型二氧化硅产品的研发与应用,其中在牙膏和涂料领域已投入研发资源。
| 项目 |
状态 |
主要产品 |
目前产能情况 |
市场拓展计划 |
新领域拓展进度 |
| 在会审核 |
硅橡胶用二氧化硅 |
2020年产能5.58万吨,产能利用率97.74% |
拓展其他非橡胶用二氧化硅市场,优化自身的产品结构,不断提升高附加值产品占比,通过对硅橡胶用二氧化硅制备新工艺研发、高孔容涂料消光剂的研发、超临界制备二氧化硅气凝胶工艺研发、疏水二氧化硅系列产品等多领域进行战略布局,通过对新型二氧化硅产品的开发,不断拓宽公司高附加值产品品类 |
在绝热材料、PE蓄电池隔板实现一定的销售额。同时,在高附加值应用领域,如消泡剂、消光剂,通过前期的试验与试生产,也已实现小额销售额 |
|
| 已上市 |
橡胶工业用二氧化硅、饲料添加剂二氧化硅 |
2020年设计产能33万吨,产能利用率59.87% |
提升新型二氧化硅产品的研发与应用,对于己经取得部分认证的牙膏等行业,公司将逐步建设新的产能,逐步扩大二氧化硅的商业应用领域 |
开发牙膏的增稠型(DT)和摩擦型(DA)二氧化硅,技术储备显示正在研发制备高端涂料消光剂白炭黑工艺 |
|
| 金三江 |
在会审核 |
牙膏用二氧化硅 |
2019年产能2.6万吨,产能利用率89.00% |
拟拓展二氧化硅其他应用领域,在募投项目中应用其他用途的领域为PE蓄电池隔板、涂料 |
PE蓄电池隔板、涂料用二氧化硅均取得发明专利,PE蓄电池隔板已有客户的小批量订单 |
更多深度内容,请查阅观研报告网:
《2021年中国沉淀法二氧化硅行业分析报告-市场竞争现状与盈利前景研究》
《2021年中国纳米二氧化硅行业分析报告-市场竞争格局与未来商机预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





