
高密度聚乙烯(HDPE)是一种不透明白色腊状材料,比重比水轻,柔软而且有韧性,但比LDPE略硬,也略能伸长,无毒,无味,用于挤出包装薄膜,绳索,编织袋,渔网,水管,注塑低档日用品及外壳,挤出吹塑容器,中空制品,瓶子等。
2013-2019年,由于多套新建或者扩建装置的建成投产,我国高密度聚乙烯生产能力不断提升,产量稳步增,是仅次于美国的第二大生产国家。根据数据显示,2019年,我国高密度聚乙烯产量为764.5万吨,同比增长34.7%。
但是,尽管我国高密度聚乙烯生产能力及产量不断增加,在面对国内上千万吨的消费需求时,呈现供不应求的局面,所以需要大量进口来满足国内高密度聚乙烯市场需求。根据数据显示,2019年,我国高密度聚乙烯进口数量达到799.79万吨,同比增长18.9%,进口金额为82.76亿美元,同比下降6.2%,出口量为16.48万吨,同比增长26.8%,出口金额为2.3亿美元,同比增长12.7%。
在消费领域,随着我国薄膜、注塑制品以及管材等需求不断扩大,推动高密度聚乙烯行业消费量持续上升。根据数据显示,2019年我国HDPE表观消费量为1547.81万吨,同比增长12.5%。其中,华东、华南、华北是我国高密度聚乙烯行业主要消费市场,合计占总消费量的72%,华东地区消费量约占市场份额的28%。

而目前,华东地区聚乙烯装置涉及产能在315.5万吨,预估产量在344.93万吨,市场缺口589.07万吨。同时,2019年区域内新增中安联合35万吨全密装置(已投)及浙江石化30万吨低压装置+45万吨全密度装置(在建),并且中安联合年内将释放有效产量在38.33万吨,浙江石化预计释放有效产量82.13万吨。
更多深度内容,请查阅观研报告网:
《2021年中国高密度聚乙烯(HDPE)行业分析报告-市场规模现状与未来趋势研究》
《2020年中国高密度聚乙烯(HDPE)市场前景研究报告-市场竞争现状与未来商机分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
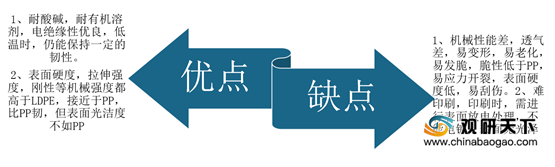
高密度聚乙烯的优缺点
数据来源:观研天下整理
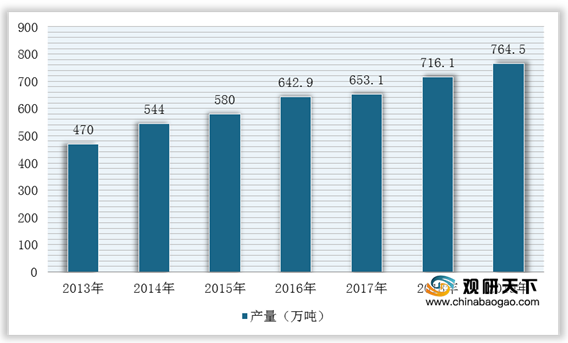
2013-2019年,由于多套新建或者扩建装置的建成投产,我国高密度聚乙烯生产能力不断提升,产量稳步增,是仅次于美国的第二大生产国家。根据数据显示,2019年,我国高密度聚乙烯产量为764.5万吨,同比增长34.7%。
2013-2019年我国高密度聚乙烯产量统计情况
数据来源:观研天下整理
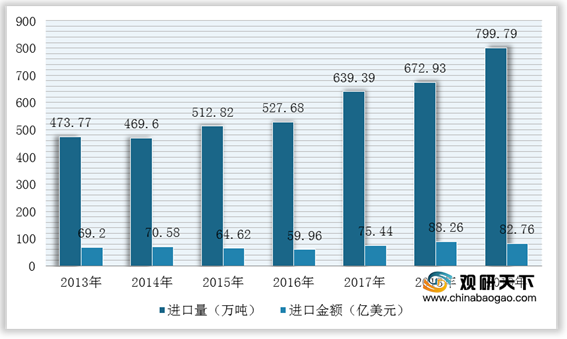
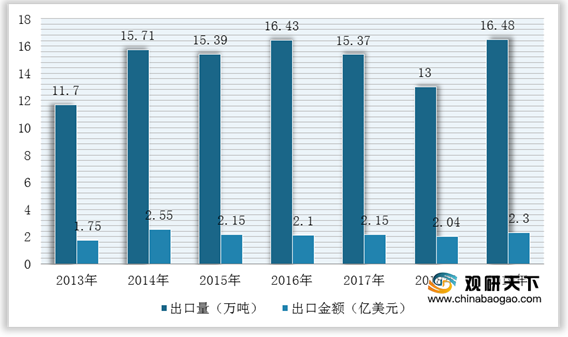
但是,尽管我国高密度聚乙烯生产能力及产量不断增加,在面对国内上千万吨的消费需求时,呈现供不应求的局面,所以需要大量进口来满足国内高密度聚乙烯市场需求。根据数据显示,2019年,我国高密度聚乙烯进口数量达到799.79万吨,同比增长18.9%,进口金额为82.76亿美元,同比下降6.2%,出口量为16.48万吨,同比增长26.8%,出口金额为2.3亿美元,同比增长12.7%。
2013-2019年我国高密度聚乙烯行业进口情况
数据来源:观研天下整理
2013-2019年我国高密度聚乙烯行业出口情况
数据来源:观研天下整理
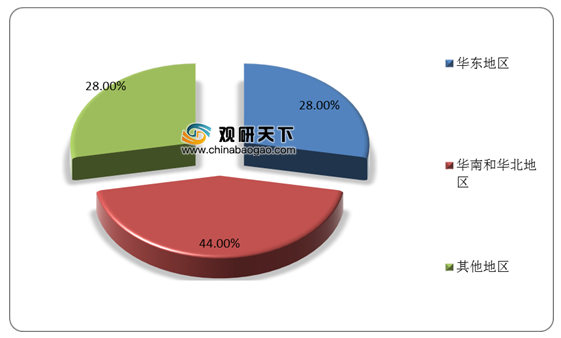
在消费领域,随着我国薄膜、注塑制品以及管材等需求不断扩大,推动高密度聚乙烯行业消费量持续上升。根据数据显示,2019年我国HDPE表观消费量为1547.81万吨,同比增长12.5%。其中,华东、华南、华北是我国高密度聚乙烯行业主要消费市场,合计占总消费量的72%,华东地区消费量约占市场份额的28%。
2013-2019年我国高密度聚乙烯行业表观消费量统计情况
数据来源:观研天下整理
2013-2019年我国高密度聚乙烯行业消费市场区域分布情况
数据来源:观研天下整理
而目前,华东地区聚乙烯装置涉及产能在315.5万吨,预估产量在344.93万吨,市场缺口589.07万吨。同时,2019年区域内新增中安联合35万吨全密装置(已投)及浙江石化30万吨低压装置+45万吨全密度装置(在建),并且中安联合年内将释放有效产量在38.33万吨,浙江石化预计释放有效产量82.13万吨。
2019年华东地区聚乙烯供需平衡表
| 企业名称 |
品种 |
产能(万吨) |
产量(万吨) |
消费量(万吨) |
缺口(万吨) |
| 扬子石化 |
全密度 |
20 |
344.93 |
934 |
589.07 |
| HDPE |
9 |
||||
| 9 |
|||||
| 9 |
|||||
| 上海石化 |
HDPE |
25 |
|||
| LDPE |
5 |
||||
| 5 |
|||||
| 10 |
|||||
| 镇海炼化 |
全密度 |
45 |
|||
| 上海赛科 |
LLDPE |
30 |
|||
| HDPE |
30 |
||||
| 上海金菲 |
HDPE |
13.5 |
|||
| 扬子巴斯夫 |
LDPE |
20 |
|||
| LDPE |
20 |
||||
| 江苏斯尔邦 |
LDPE |
10 |
|||
| LDPE |
20 |
||||
| 中安联合 |
全密度 |
35 |
数据来源:观研天下整理
2019-2022年华东地区聚乙烯装置投产计划
| 企业名称 |
装置类型 |
产能 |
投产时间 |
| 浙江石油化工有限公司(一期) |
30低压+45全密度 |
75 |
2019年4季度或2020年1季度 |
| 连云港石化有限公司(卫星石化) |
50线性+40低压 |
90 |
2020年10月1日 |
| 华泰盛富聚合材料有限公司 |
线性 |
40 |
2020年下半年 |
| 浙江石油化工有限公司(二期) |
45全密度+30低压+40高压 |
115 |
2021年或2022年 |
数据来源:观研天下整理(WYD)
更多深度内容,请查阅观研报告网:
《2021年中国高密度聚乙烯(HDPE)行业分析报告-市场规模现状与未来趋势研究》
《2020年中国高密度聚乙烯(HDPE)市场前景研究报告-市场竞争现状与未来商机分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





