
一、电堆是最关键部件
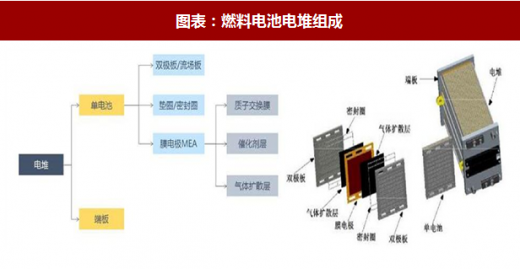
电堆由多个单体电池以串联方式层叠组合构成。将双极板与膜电极交替叠合,各单体之间嵌入密封件,经前、后端板压紧后用螺杆紧固拴牢,即构成燃料电池电堆。
电堆是发生电化学反应场所,燃料电池动力系统核心部分。电堆工作时,氢气和氧气分别由进口引入,经电堆气体主通道分配至各单电池的双极板,经双极板导流均匀分配至电极,通过电极支撑体与催化剂接触进行电化学反应。
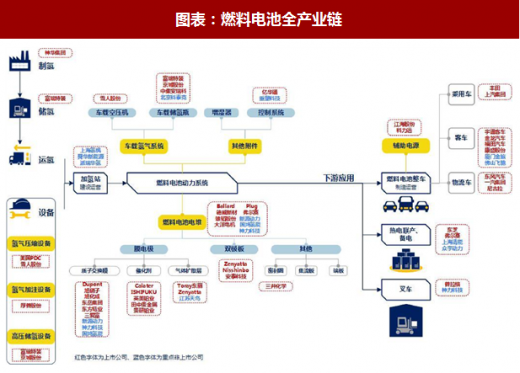
在燃料电池产业链中,电堆是处于中游核心环节。催化剂、质子交换膜、气体扩散层组成膜电极和双极板构成电堆的上游,电堆与空压机、储氢瓶系统、氢气循环泵等其它组件构成燃料电池动力系统,下游应用对应交通领域和备用电源领域,主要是客车、轿车、叉车、固定式电源和便携式电源等。
二、电堆性能达到商业化,铂金不是瓶颈
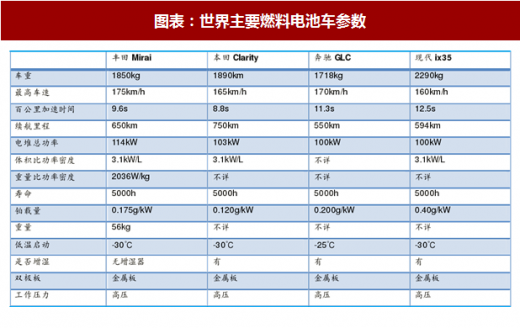
目前燃料电池汽车在速度、加速时间和续航均满足日常使用,商业化瓶颈主要是在耐久性、低温启动和铂金需求方面,目前电堆性能达到商业化需求。
参考观研天下发布《2018年中国离子电池负极材料行业分析报告-市场运营态势与投资前景研究》
在耐久性方面,丰田和新源动力轿车用电堆寿命超 5000h,Ballard FCvelocity-HD6 燃料电池已经达到超过25000 小时时间的耐久性记录,已经满足日常乘用车和商用车使用需求。轿车用电堆耐久性达到 5000h,普通乘用车用户日均行驶 2h,轿车可使用 7 年;商用车电堆耐久性达到25000h,一辆商用车日均行驶8h,使用时间可达到8年。
低温性能方面,目前电堆可以应对全球绝大部分地区和气候,丰田燃料电池汽车和本田燃料电池汽车分别实现了-37℃和-30℃启动;即使在冬天,燃料电池汽车依然可以满足日常使用。
铂金需求方面,目前本田电堆铂金载量已经低至 0.12g/kg,铂载量还处于持续下降过程中,铂金不会成为燃料电池发展瓶颈。以本田 Clarity 为例,单辆燃料电池车催化剂耗铂已经降至10g左右,而单辆柴油车需要5g做铂金作为尾气净化催化剂,目前燃料电池催化剂铂金用量已经降至产业化水平,而且处于持续下降中,不会引起铂金需求短缺。假设到2025年单车铂载量 5g 计算,燃料电池汽车 100 万辆计算,铂金需求量 5 吨,相对 2017 年铂金用量244吨,边际增量只有2%;考虑燃料电池铂载量持续下降和非贵金属催化剂的发展,燃料电池汽车规模化的资源瓶颈并不存在。
电堆由多个单体电池以串联方式层叠组合构成。将双极板与膜电极交替叠合,各单体之间嵌入密封件,经前、后端板压紧后用螺杆紧固拴牢,即构成燃料电池电堆。
电堆是发生电化学反应场所,燃料电池动力系统核心部分。电堆工作时,氢气和氧气分别由进口引入,经电堆气体主通道分配至各单电池的双极板,经双极板导流均匀分配至电极,通过电极支撑体与催化剂接触进行电化学反应。
图表:燃料电池电堆组成
图表来源:公开资料整理
在燃料电池产业链中,电堆是处于中游核心环节。催化剂、质子交换膜、气体扩散层组成膜电极和双极板构成电堆的上游,电堆与空压机、储氢瓶系统、氢气循环泵等其它组件构成燃料电池动力系统,下游应用对应交通领域和备用电源领域,主要是客车、轿车、叉车、固定式电源和便携式电源等。
图表:燃料电池全产业链
图表来源:公开资料整理
二、电堆性能达到商业化,铂金不是瓶颈
目前燃料电池汽车在速度、加速时间和续航均满足日常使用,商业化瓶颈主要是在耐久性、低温启动和铂金需求方面,目前电堆性能达到商业化需求。
参考观研天下发布《2018年中国离子电池负极材料行业分析报告-市场运营态势与投资前景研究》
在耐久性方面,丰田和新源动力轿车用电堆寿命超 5000h,Ballard FCvelocity-HD6 燃料电池已经达到超过25000 小时时间的耐久性记录,已经满足日常乘用车和商用车使用需求。轿车用电堆耐久性达到 5000h,普通乘用车用户日均行驶 2h,轿车可使用 7 年;商用车电堆耐久性达到25000h,一辆商用车日均行驶8h,使用时间可达到8年。
低温性能方面,目前电堆可以应对全球绝大部分地区和气候,丰田燃料电池汽车和本田燃料电池汽车分别实现了-37℃和-30℃启动;即使在冬天,燃料电池汽车依然可以满足日常使用。
铂金需求方面,目前本田电堆铂金载量已经低至 0.12g/kg,铂载量还处于持续下降过程中,铂金不会成为燃料电池发展瓶颈。以本田 Clarity 为例,单辆燃料电池车催化剂耗铂已经降至10g左右,而单辆柴油车需要5g做铂金作为尾气净化催化剂,目前燃料电池催化剂铂金用量已经降至产业化水平,而且处于持续下降中,不会引起铂金需求短缺。假设到2025年单车铂载量 5g 计算,燃料电池汽车 100 万辆计算,铂金需求量 5 吨,相对 2017 年铂金用量244吨,边际增量只有2%;考虑燃料电池铂载量持续下降和非贵金属催化剂的发展,燃料电池汽车规模化的资源瓶颈并不存在。
图表:世界主要燃料电池车参数
图表来源:公开资料整理
资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






