
薄膜制备技术主要包括物理气相沉积(PVD)技术和化学气相沉积(CVD)技术。PVD 技术指在真空条件下采用物理方法,将某种物质表面气化成气态原子、分子或部分电离成离子,并通过低压气体(或等离子体)过程,在基板材料表面沉积具有某种特殊功能的薄膜材料的技术。
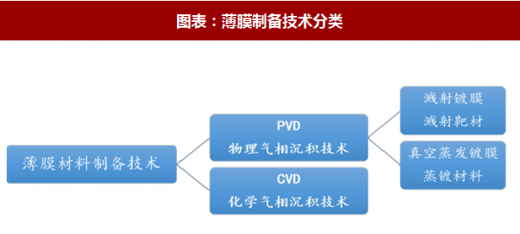
PVD 技术已成为主流,主要包括溅射镀膜和真空蒸发镀膜。溅射镀膜是指利用离子源产生的离子,在真空中经过加速聚集,而形成高速度的离子束流,轰击固体表面,离子和固体表面原子发生动能交换,使固体表面的原子离开固体并沉积在基板材料表面的技术。被轰击的固体是用溅射法沉积薄膜材料的原材料,称为溅射靶材。
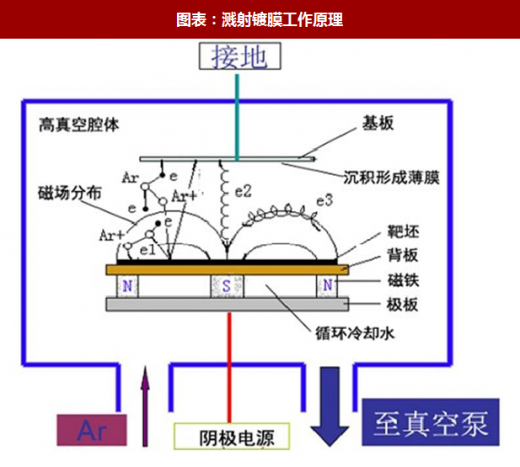
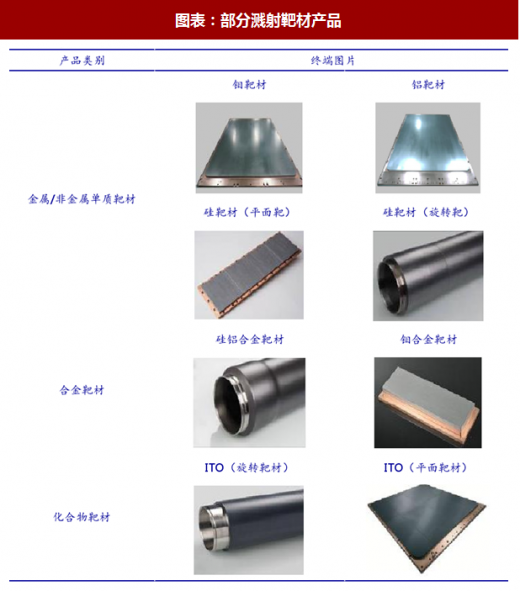
溅射靶材主要由靶坯、背板(或背管)等部分构成,种类颇多。其中,靶坯是高速离子束流轰击的目标材料,属于溅射靶材的核心部分,在溅射镀膜过程中,靶坯被离子撞击后,其表面原子被溅射飞散出来并沉积于基板上制成薄膜材料;由于溅射靶材需要安装在专用的设备内完成溅射过程,设备内部为高电压、高真空的工作环境,多数靶坯的材质较软或者高脆性,不适合直接安装在设备内使用,因此,需与背板(或背管)绑定,背板(或背管)主要起到固定溅射靶材的作用,且具备良好的导电、导热性能。靶材是磁控溅射过程中的基本耗材,不仅使用量大,而且靶材质量的好坏对金属薄膜的性能起着至关重要的决定作用,因此,靶材是磁控溅射过程的关键材料。
参考观研天下发布《2018-2023年中国溅射靶材行业市场发展现状调查与发展商机分析研究报告》

溅射镀膜技术被公认为起源于 1842 年 Grove 在实验室发现的阴极溅射现象,具有可重复性好、膜厚可控制,可在大面积基板材料上获得厚度均匀的薄膜,所制备的薄膜具有纯度高、致密性好、与基板材料的结合力强等优点,已成为制备薄膜材料的主要技术之一,各种类型的溅射薄膜材料已得到广泛的应用。因此,溅射靶材这一具有高附加值的功能材料, 在巨大市场需求的拉动下已成为目前市场应用量最大的 PVD 镀膜材料,全球各靶材厂商正在不断探索和完善靶材制备技术,研发新的高品质溅射靶材。

图表:薄膜制备技术分类
图表来源:公开资料整理
PVD 技术已成为主流,主要包括溅射镀膜和真空蒸发镀膜。溅射镀膜是指利用离子源产生的离子,在真空中经过加速聚集,而形成高速度的离子束流,轰击固体表面,离子和固体表面原子发生动能交换,使固体表面的原子离开固体并沉积在基板材料表面的技术。被轰击的固体是用溅射法沉积薄膜材料的原材料,称为溅射靶材。
图表:溅射镀膜工作原理
图表来源:公开资料整理
溅射靶材主要由靶坯、背板(或背管)等部分构成,种类颇多。其中,靶坯是高速离子束流轰击的目标材料,属于溅射靶材的核心部分,在溅射镀膜过程中,靶坯被离子撞击后,其表面原子被溅射飞散出来并沉积于基板上制成薄膜材料;由于溅射靶材需要安装在专用的设备内完成溅射过程,设备内部为高电压、高真空的工作环境,多数靶坯的材质较软或者高脆性,不适合直接安装在设备内使用,因此,需与背板(或背管)绑定,背板(或背管)主要起到固定溅射靶材的作用,且具备良好的导电、导热性能。靶材是磁控溅射过程中的基本耗材,不仅使用量大,而且靶材质量的好坏对金属薄膜的性能起着至关重要的决定作用,因此,靶材是磁控溅射过程的关键材料。
参考观研天下发布《2018-2023年中国溅射靶材行业市场发展现状调查与发展商机分析研究报告》
图表:溅射靶材分类

图表来源:公开资料整理
溅射镀膜技术被公认为起源于 1842 年 Grove 在实验室发现的阴极溅射现象,具有可重复性好、膜厚可控制,可在大面积基板材料上获得厚度均匀的薄膜,所制备的薄膜具有纯度高、致密性好、与基板材料的结合力强等优点,已成为制备薄膜材料的主要技术之一,各种类型的溅射薄膜材料已得到广泛的应用。因此,溅射靶材这一具有高附加值的功能材料, 在巨大市场需求的拉动下已成为目前市场应用量最大的 PVD 镀膜材料,全球各靶材厂商正在不断探索和完善靶材制备技术,研发新的高品质溅射靶材。
图表:溅射镀膜技术发展历程

图表来源:公开资料整理
图表:部分溅射靶材产品
图表来源:公开资料整理
资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






