
空心微珠,是一类直径在10-300m的中空球体,外观为灰白色,有着良好的隔音性、阻燃性、电绝缘性,且重量轻、密度小、吸油率低、保温隔热、强度高,是一种松散、流动性好的粉体材料,广泛用于油墨、胶粘剂、工程塑料、改性橡胶、电器绝缘件中。
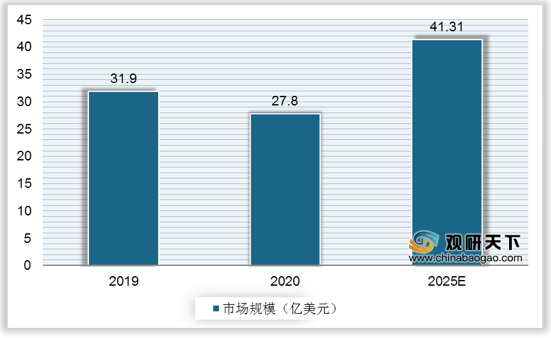
近年来,随着技术工艺的不断进步,在各行业的应用深度也逐渐加深,全球的空心微珠行业呈现良好的发展态势。2019年全球空心微珠行业市场规模达31.9亿美元,但受疫情影响,2020年的空心微珠产需逐渐下滑,市场规模也随之降至27.8亿美元。随着疫情逐渐可控,预计未来全球空心微珠市场规模将缓缓回升,2025年市场规模有望突破40亿美元。
空心玻璃微珠是空心微珠市场应用最广泛的微珠产品,2019年全球空心微珠市场中,空心玻璃微珠的市场规模占比为53.70%。
从应用领域来看,2019年塑料和橡胶领域的空心微珠销售规模最大,占比达35%;其次是建筑材料,销售规模占比为26%;再次是油漆和涂料领域,销售规模占比为25%。整体来看,这三大领域合计占据着全球空心微珠市场约86%的份额。
从市场格局来看,目前在全球范围内,从事空心玻璃微珠生产的企业数量并不多,高端领域仍由国外巨头企业占据。随着国内空心玻璃微珠技术的持续突破,以及科技成果不断产业化,我国空心玻璃微珠生产企业数量不断增加,主要有中钢集团马鞍山矿院新材料科技有限公司、山西海诺科技有限公司等,但国内企业竞争主要集中在中低端。
近年来,随着技术工艺的不断进步,在各行业的应用深度也逐渐加深,全球的空心微珠行业呈现良好的发展态势。2019年全球空心微珠行业市场规模达31.9亿美元,但受疫情影响,2020年的空心微珠产需逐渐下滑,市场规模也随之降至27.8亿美元。随着疫情逐渐可控,预计未来全球空心微珠市场规模将缓缓回升,2025年市场规模有望突破40亿美元。
2019-2025年全球空心微珠行业市场规模及预测
数据来源:公开资料
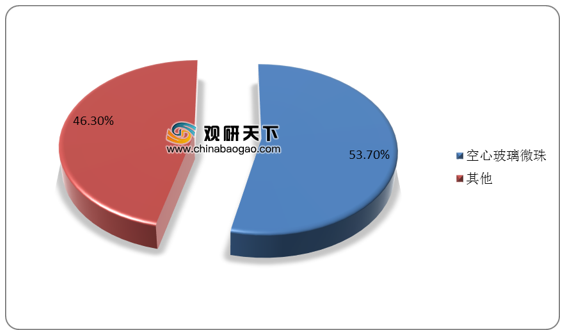
空心玻璃微珠是空心微珠市场应用最广泛的微珠产品,2019年全球空心微珠市场中,空心玻璃微珠的市场规模占比为53.70%。
2019年全球空心微珠市场结构
数据来源:公开资料
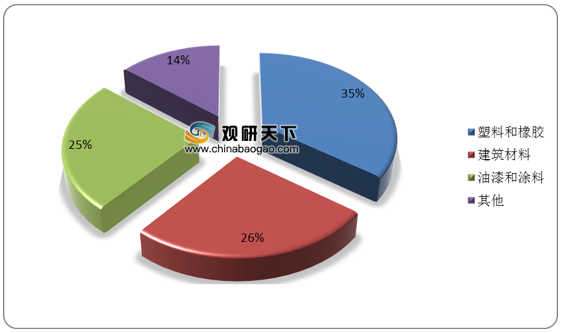
从应用领域来看,2019年塑料和橡胶领域的空心微珠销售规模最大,占比达35%;其次是建筑材料,销售规模占比为26%;再次是油漆和涂料领域,销售规模占比为25%。整体来看,这三大领域合计占据着全球空心微珠市场约86%的份额。
2019年全球空心微珠分行业销售规模占比
数据来源:公开资料
从市场格局来看,目前在全球范围内,从事空心玻璃微珠生产的企业数量并不多,高端领域仍由国外巨头企业占据。随着国内空心玻璃微珠技术的持续突破,以及科技成果不断产业化,我国空心玻璃微珠生产企业数量不断增加,主要有中钢集团马鞍山矿院新材料科技有限公司、山西海诺科技有限公司等,但国内企业竞争主要集中在中低端。
全球空心玻璃微珠行业竞争格局
| 企业名称 |
经营情况 |
市场地位 |
| 美国3M公司 |
2019年营收321.36亿美元,生产地为美国、法国、德国和巴西,销售遍布契机各行业 |
全球最大的空心微珠生厂商,全球空心微珠市占率17.3% |
| 美国PQ公司 |
2019年营收14.67亿美元,主要为提供用于道路反光标志的玻璃微珠,市场包括北美、欧洲、拉丁美洲和亚洲 |
全球主要的工业玻璃微珠供应商 |
| 山西海诺科技有限公司 |
产品销售大部分在油田市场,2019年营收2656.48万元 |
涉及行业少,市占率很低 |
| 中钢集团马鞍山矿院新材料科技有限公司 |
2019年高性能空心玻璃微珠营收1.36亿元,产品销售主要在国内外油田、汽车等领域 |
国内规模较大的生厂商,国内市占率21.87% |
资料来源:公开资料(TC)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国空心微珠市场分析报告-行业竞争格局与未来趋势研究》
《2019年中国空心微珠行业分析报告-产业竞争现状与发展战略评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
《2021年中国空心微珠市场分析报告-行业竞争格局与未来趋势研究》
《2019年中国空心微珠行业分析报告-产业竞争现状与发展战略评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





