
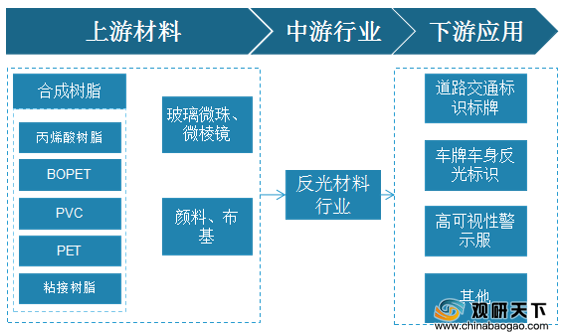
反光材料也称逆反射材料,或者回复反射材料,广泛应用于交通标志标线、突起路标、轮廓标识、交通锥、防撞筒等各种道路交通安全设施,以及汽车号牌、衣物鞋帽、消防、铁路、水运、矿区等,可分为交通标志反光材料、道路标线反光材料、突起路标、轮廓标、衣物用反光材料等。从产业链上看,反光材料行业上游主要为合成树脂(丙烯酸树脂、PVC、PET等)、玻璃微珠、微棱镜、颜料、布基等材料,下游应用广泛,主要用作道路交通标识标牌。
原材料供应方面,合成树脂是我国反光材料重要上游原材料,其产量从2015年来逐年增长。到2019年我国合成树脂产量达到9743.7万吨,较2018年的8854.9万吨同比增长10.04%;2020年中国合成树脂产量达到10355.3万吨,同比增长6.28%。
随着上游材料产量的增长与下游市场需求的上升,我国反光材料的行业规模不断扩大,近年来增速渐缓。根据数据显示,我国反光材料行业市场规模从2010年到38亿元增长至2018年的79亿元,复合年增长率达到13.84%;到2019年我国反光材料行业市场规模达到85亿元,同比增长7.59%;预计到2020年中国反光材料市场规模将达到92亿元。
需求方面,目前我国反光材料主要应用于公路标识标牌、汽车车牌等方面,其中公路领域需求占比最大且整体呈增长趋势,到2019年需求量达到1590.8万平方米,同比增长1.3%;其次是汽车车牌领域,需求量为858.46万平方米,同比下降5.81%;然后是摩托车车牌,需求量为90.2万平方米,同比增长10%。预计到2020年,中国公路领域反光材料需求量将达到1619.4万平方米;汽车车牌反光材料需求量约为到829.27万平方米;摩托车车牌反光材料需求量约为86.6万平方米。
据统计,我国公路总里程及公路密度自2014年来逐年上升,到2018年中国公路总里程达到484.7万公里,同比增长1.53%;公路密度达到50.5公里/百平方公里,较2017年增加0.8公里/百平方公里。2019年全国公路总里程达到501万公里,同比增长3.36%;公路密度达到52.21公里/百平方公里,较上年增加1.7公里/百平方公里。
中国反光材料行业产业链
数据来源:公开资料整理
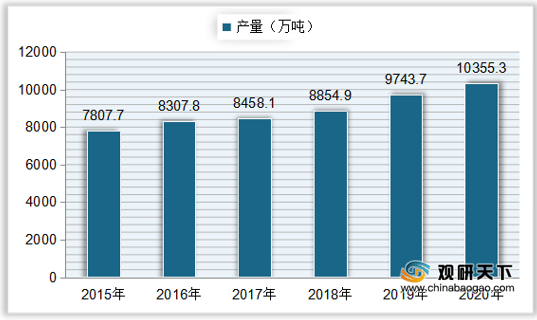
原材料供应方面,合成树脂是我国反光材料重要上游原材料,其产量从2015年来逐年增长。到2019年我国合成树脂产量达到9743.7万吨,较2018年的8854.9万吨同比增长10.04%;2020年中国合成树脂产量达到10355.3万吨,同比增长6.28%。
2015-2020年中国合成树脂产量
数据来源:国家统计局
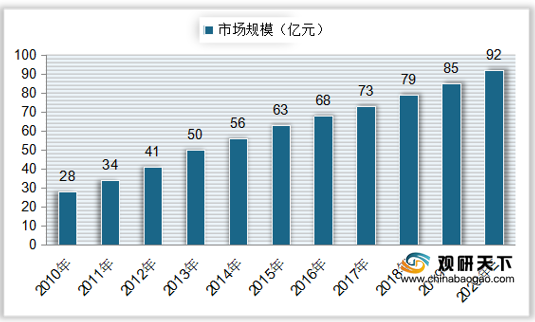
随着上游材料产量的增长与下游市场需求的上升,我国反光材料的行业规模不断扩大,近年来增速渐缓。根据数据显示,我国反光材料行业市场规模从2010年到38亿元增长至2018年的79亿元,复合年增长率达到13.84%;到2019年我国反光材料行业市场规模达到85亿元,同比增长7.59%;预计到2020年中国反光材料市场规模将达到92亿元。
2010-2019年中国反光材料市场规模及预测
数据来源:公开资料整理
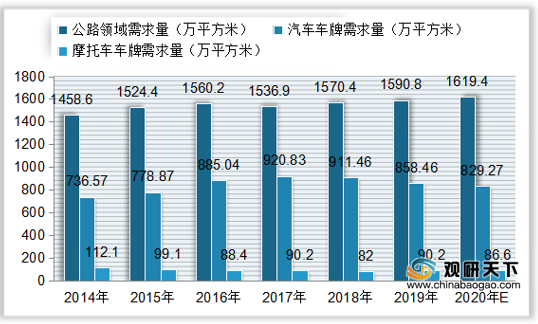
需求方面,目前我国反光材料主要应用于公路标识标牌、汽车车牌等方面,其中公路领域需求占比最大且整体呈增长趋势,到2019年需求量达到1590.8万平方米,同比增长1.3%;其次是汽车车牌领域,需求量为858.46万平方米,同比下降5.81%;然后是摩托车车牌,需求量为90.2万平方米,同比增长10%。预计到2020年,中国公路领域反光材料需求量将达到1619.4万平方米;汽车车牌反光材料需求量约为到829.27万平方米;摩托车车牌反光材料需求量约为86.6万平方米。
2014-2020年中国反光材料细分需求量及预测
数据来源:公开资料整理
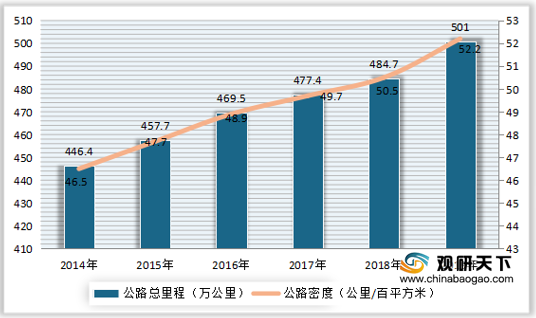
据统计,我国公路总里程及公路密度自2014年来逐年上升,到2018年中国公路总里程达到484.7万公里,同比增长1.53%;公路密度达到50.5公里/百平方公里,较2017年增加0.8公里/百平方公里。2019年全国公路总里程达到501万公里,同比增长3.36%;公路密度达到52.21公里/百平方公里,较上年增加1.7公里/百平方公里。
2014-2019年中国公路总里程及公路密度
数据来源:国家统计局(LJ)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国反光材料市场分析报告-市场运营现状与发展动向预测》
《2020年中国反光材料市场分析报告-行业规模现状与发展潜力评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
《2021年中国反光材料市场分析报告-市场运营现状与发展动向预测》
《2020年中国反光材料市场分析报告-行业规模现状与发展潜力评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





