
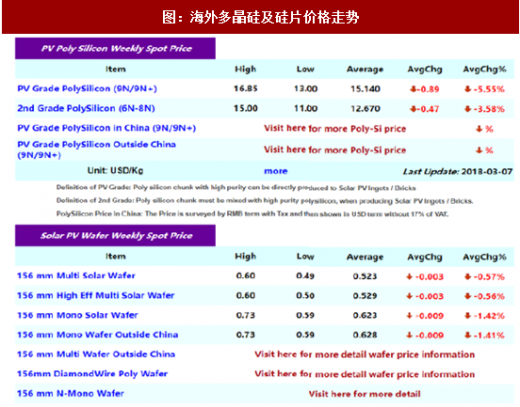
多晶硅今年早些时候出现上涨,并在本周震荡下跌之后继续呈现急剧下跌趋势,因下游需求的混合信号未能显示3月份复苏,买家担心下游需求前景减弱。许多多晶硅买家犹豫确认订单,因为他们推测多晶硅的下跌并未反映下游的下跌。因此,随着多晶硅供应商继续增产,缺乏订单导致库存激增。同时,由于主要单晶晶圆制造商带动产能扩张,多晶硅消费较为平稳。然而,随着市场低迷的压力越来越大,高纯度多晶硅价格也将进一步下滑。随着中国多晶硅加速下滑,海外市场多晶硅供应商也纷纷降价。而且,随着财政季度末的临近,许多多晶硅供应商被迫倾销未售出的库存,推动本周多晶硅价格大幅下跌。
参考观研天下发布《2018年中国多晶硅市场分析报告-行业深度调研与投资前景研究》
多晶硅片价格本周下跌幅度有限,因为顶级多晶硅片制造商在3月份订单的有限范围内降价。然而,由于农历新年后的需求复苏并不像晶圆供应商所预期的那样强劲,因此多晶硅晶圆价格仍面临压力。此外,农历新年过后,许多多晶硅片供应商在2月份减产,并计划在3月份正常化其利用率。多晶硅片产量的增加加上需求疲软,为持续供应过剩奠定了基调,导致本周多晶硅片价格连续下跌。另一方面,继顶级单晶硅晶圆制造商决定降价后,其他二,三线单晶晶圆厂商甚至提供具有竞争力的定价以吸引订单并抛售过剩的库存。单晶晶圆制造商累积的高库存水平也触发了价格走势,特别是在接近财政季度结束时。
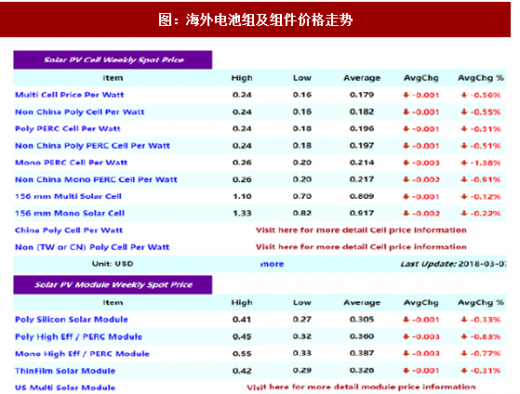
本周多晶硅和单晶电池价格均小幅下跌。在农历新年后,由于许多太阳能电池制造商相信需求将在2Q18反弹,他们试图提高3月订单的报价。然而,由于主要的太阳能电池购买者在3月份重新评估了需求疲软的前景,因此出现了一些担忧,为更广泛的价格战可能性和等待供应过剩导致抛售的结果提供支持。由于需求恢复迹象太脆弱而无法推动价格上涨,本周多晶硅和单晶电池价格均小幅下跌。在农历新年后,由于许多太阳能电池制造商相信需求将在2Q18反弹,他们试图提高3月订单的报价。然而,由于主要的太阳能电池购买者在3月份重新评估了需求疲软的前景,因此出现了一些担忧,为更广泛的价格战可能性和等待供应过剩导致抛售的结果提供支持。由于需求恢复迹象太脆弱而无法推动价格上涨,
考虑到1季度全球需求强度低于之前的估计,太阳能电池板价格仍处于下行趋势的轨道。在中国,由于国内需求持续低迷,太阳能电池板供应商竞争加剧,价格走势也延伸至其他海外国家。继印度太阳能制造商协会撤回其对来自中国,台湾和马来西亚的光伏进口的反倾销请愿书后,更多光伏组件供应商,特别是中国组件供应商,已重新启动向印度的出货,使印度组件价格降低。在日本和欧盟,需求也开始减少,导致这些地区的组件价格下降。在美国,中国主要的太阳能电池板制造商继续大幅降价以消化4Q17的库存。随着上游原材料的调整和即将到来的季度财务结算,组件制造商甚至在价格竞争不断加剧的情况下将价格降至更大的范围。此外,更多组件供应商倾向于首先调低高效产品的价格,导致多晶PERC和单晶PERC组件以显着的速度下降。
参考观研天下发布《2018年中国多晶硅市场分析报告-行业深度调研与投资前景研究》
多晶硅片价格本周下跌幅度有限,因为顶级多晶硅片制造商在3月份订单的有限范围内降价。然而,由于农历新年后的需求复苏并不像晶圆供应商所预期的那样强劲,因此多晶硅晶圆价格仍面临压力。此外,农历新年过后,许多多晶硅片供应商在2月份减产,并计划在3月份正常化其利用率。多晶硅片产量的增加加上需求疲软,为持续供应过剩奠定了基调,导致本周多晶硅片价格连续下跌。另一方面,继顶级单晶硅晶圆制造商决定降价后,其他二,三线单晶晶圆厂商甚至提供具有竞争力的定价以吸引订单并抛售过剩的库存。单晶晶圆制造商累积的高库存水平也触发了价格走势,特别是在接近财政季度结束时。
本周多晶硅和单晶电池价格均小幅下跌。在农历新年后,由于许多太阳能电池制造商相信需求将在2Q18反弹,他们试图提高3月订单的报价。然而,由于主要的太阳能电池购买者在3月份重新评估了需求疲软的前景,因此出现了一些担忧,为更广泛的价格战可能性和等待供应过剩导致抛售的结果提供支持。由于需求恢复迹象太脆弱而无法推动价格上涨,本周多晶硅和单晶电池价格均小幅下跌。在农历新年后,由于许多太阳能电池制造商相信需求将在2Q18反弹,他们试图提高3月订单的报价。然而,由于主要的太阳能电池购买者在3月份重新评估了需求疲软的前景,因此出现了一些担忧,为更广泛的价格战可能性和等待供应过剩导致抛售的结果提供支持。由于需求恢复迹象太脆弱而无法推动价格上涨,
考虑到1季度全球需求强度低于之前的估计,太阳能电池板价格仍处于下行趋势的轨道。在中国,由于国内需求持续低迷,太阳能电池板供应商竞争加剧,价格走势也延伸至其他海外国家。继印度太阳能制造商协会撤回其对来自中国,台湾和马来西亚的光伏进口的反倾销请愿书后,更多光伏组件供应商,特别是中国组件供应商,已重新启动向印度的出货,使印度组件价格降低。在日本和欧盟,需求也开始减少,导致这些地区的组件价格下降。在美国,中国主要的太阳能电池板制造商继续大幅降价以消化4Q17的库存。随着上游原材料的调整和即将到来的季度财务结算,组件制造商甚至在价格竞争不断加剧的情况下将价格降至更大的范围。此外,更多组件供应商倾向于首先调低高效产品的价格,导致多晶PERC和单晶PERC组件以显着的速度下降。
图:海外多晶硅及硅片价格走势
图:海外电池组及组件价格走势
资料来源:观研天下整理,转载请注明出处(ZTT)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







