
电池的热管理按传导介质可以分为空气、液体及相变材料几条技术路线:
一、空气
利用环境空气或空调空气,被动或主动风机冷却,结构简单成本低,无需铺设管路,但应对较冷较热外界环境时效率太低。
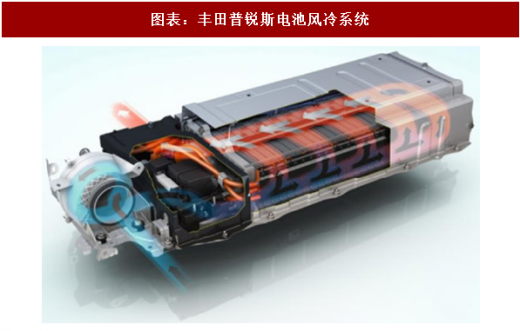
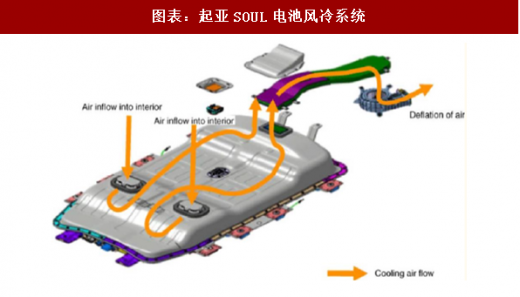
国内使用较多,应用于早期的乘用车及绝大多数大巴车、物流车。主要是因为新能源车发展初期,磷酸铁锂电池在国内动力电池中占主导地位、稳定性较好,电池的热管理在当时并不是一个迫切的问题。应用车型例如:丰田Prius、本田Insight、日产Leaf、起亚Soul、知豆、北汽EC180、比亚迪秦、唐、宋等磷酸铁锂电池车型、江淮iEV6E等。
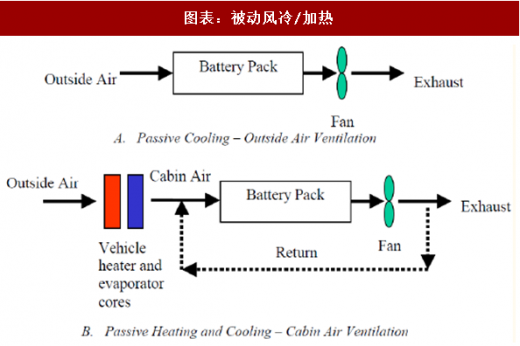
A.环境空气被动冷却:汽车行驶时利用风机或自然吸入外部环境空气将电池包热量带走。
B.驾驶舱空气被动冷却/加热:吸入驾驶舱内经空调调节的空气对电池包进行冷却或加热。

C.主动风冷/加热:利用空调系统蒸发器以及电池包专用蒸发器对外部环境空气处理后进入电池包完成冷却或加热。
二、液体
乘用车优选方案的也是热管理发展的主要方向。利用直接接触介质(油)或间接接触介质(水乙二醇),空调制冷剂回路或独立回路,效率高,电池温度均匀性优异,热管理控制更精确,但结构复杂成本较高。
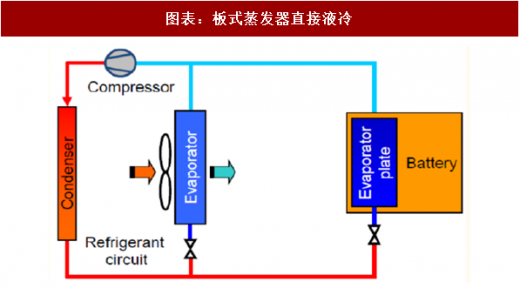
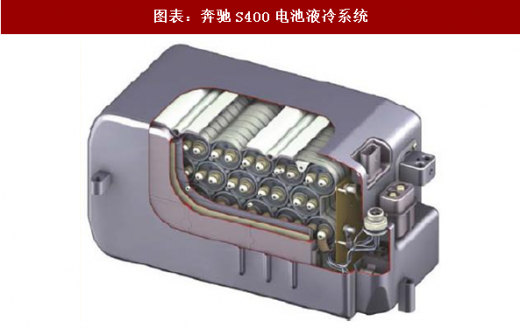
D.板式蒸发器直接液冷:电池包内部的板式蒸发器通入制冷剂,接入空调制冷剂回路,蒸发吸热,直接带走电池包热量。应用车型例如:奔驰S400、宝马i3,奥迪A6等
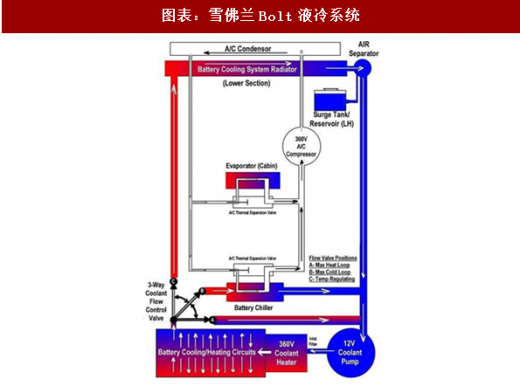
E.电池独立回路液冷/加热:电池设计有独立的冷却剂(水乙二醇)回路,低温时(38-45℃)仅通过低温散热器进行冷却,高温时(45℃以上)通过电池冷却器Chiller与空调制冷剂回路进行热交换完成冷却;而当电池温度过低需要加热时,回路上的加热器如PTC加热器开始工作对电池加热。
参考观研天下发布《2018年中国动力电池行业分析报告-市场运营态势与投资前景研究》
应用车型例如:雪佛兰Bolt、特斯拉、吉利帝豪、北汽EU260、比亚迪宋、江淮iEV7S、荣威eRX5等。

三、相变材料冷却/加热
相变材料是通过材料的相变吸热放热进行热量的转移,效率高且无需管路,但目前还在实验阶段尚未量产使用。
以动力电池适宜的固一液相变为例,在加热到熔化温度时,就产生从固态到液态的相变,相变材料熔化吸收并储存大量的潜热;当冷却时,储存的热量在一定的温度范围内要散发到环境中去,进行从液态到固态的逆相变。
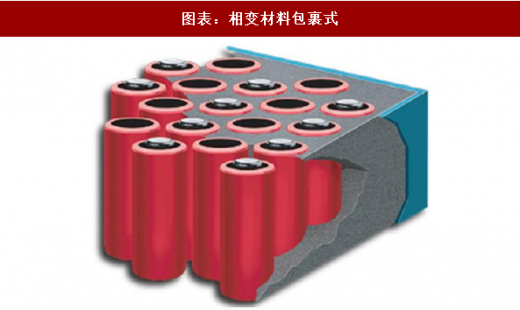
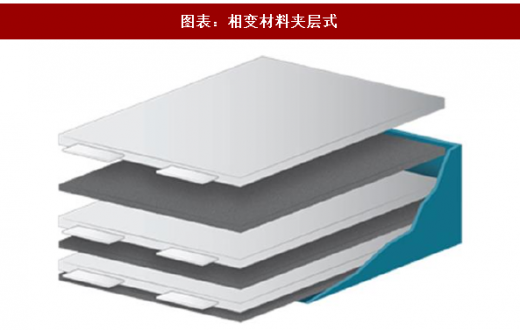
以此为基础来调节电池的温度。目前有两种结构方式:电池单元直接置于相变材料中的包裹式形式、相变材料将电池单元夹在中间形成三明治夹层结构形式。
四、电池热管理对比:空气Vs.液体Vs.相变材料
我国新能源车发展初期磷酸铁锂电池LFP的大规模应用,不重视热管理,多数新能源车电池都还只是被动风冷的方案,除了空调,根本没有热管理的概念;到现阶段对能量密度的极度追求,三元电池逐渐成为主流的动力电池选型,以及电池大型化、车型高端化的趋势,这样液冷的电池热管理方案会成为首选。
一、空气
利用环境空气或空调空气,被动或主动风机冷却,结构简单成本低,无需铺设管路,但应对较冷较热外界环境时效率太低。
国内使用较多,应用于早期的乘用车及绝大多数大巴车、物流车。主要是因为新能源车发展初期,磷酸铁锂电池在国内动力电池中占主导地位、稳定性较好,电池的热管理在当时并不是一个迫切的问题。应用车型例如:丰田Prius、本田Insight、日产Leaf、起亚Soul、知豆、北汽EC180、比亚迪秦、唐、宋等磷酸铁锂电池车型、江淮iEV6E等。
A.环境空气被动冷却:汽车行驶时利用风机或自然吸入外部环境空气将电池包热量带走。
B.驾驶舱空气被动冷却/加热:吸入驾驶舱内经空调调节的空气对电池包进行冷却或加热。
图表:被动风冷/加热
图表来源:公开资料整理
图表:丰田普锐斯电池风冷系统
图表来源:公开资料整理
图表:主动风冷/加热

图表来源:公开资料整理
图表:起亚SOUL电池风冷系统
图表来源:公开资料整理
C.主动风冷/加热:利用空调系统蒸发器以及电池包专用蒸发器对外部环境空气处理后进入电池包完成冷却或加热。
二、液体
乘用车优选方案的也是热管理发展的主要方向。利用直接接触介质(油)或间接接触介质(水乙二醇),空调制冷剂回路或独立回路,效率高,电池温度均匀性优异,热管理控制更精确,但结构复杂成本较高。
D.板式蒸发器直接液冷:电池包内部的板式蒸发器通入制冷剂,接入空调制冷剂回路,蒸发吸热,直接带走电池包热量。应用车型例如:奔驰S400、宝马i3,奥迪A6等
图表:板式蒸发器直接液冷
图表来源:公开资料整理
图表:奔驰S400电池液冷系统
图表来源:公开资料整理
E.电池独立回路液冷/加热:电池设计有独立的冷却剂(水乙二醇)回路,低温时(38-45℃)仅通过低温散热器进行冷却,高温时(45℃以上)通过电池冷却器Chiller与空调制冷剂回路进行热交换完成冷却;而当电池温度过低需要加热时,回路上的加热器如PTC加热器开始工作对电池加热。
参考观研天下发布《2018年中国动力电池行业分析报告-市场运营态势与投资前景研究》
应用车型例如:雪佛兰Bolt、特斯拉、吉利帝豪、北汽EU260、比亚迪宋、江淮iEV7S、荣威eRX5等。
图表:电池独立回路液冷/加热

图表来源:公开资料整理
图表:雪佛兰Bolt液冷系统
图表来源:公开资料整理
三、相变材料冷却/加热
相变材料是通过材料的相变吸热放热进行热量的转移,效率高且无需管路,但目前还在实验阶段尚未量产使用。
以动力电池适宜的固一液相变为例,在加热到熔化温度时,就产生从固态到液态的相变,相变材料熔化吸收并储存大量的潜热;当冷却时,储存的热量在一定的温度范围内要散发到环境中去,进行从液态到固态的逆相变。
以此为基础来调节电池的温度。目前有两种结构方式:电池单元直接置于相变材料中的包裹式形式、相变材料将电池单元夹在中间形成三明治夹层结构形式。
图表:相变材料包裹式
图表来源:公开资料整理
图表:相变材料夹层式
图表来源:公开资料整理
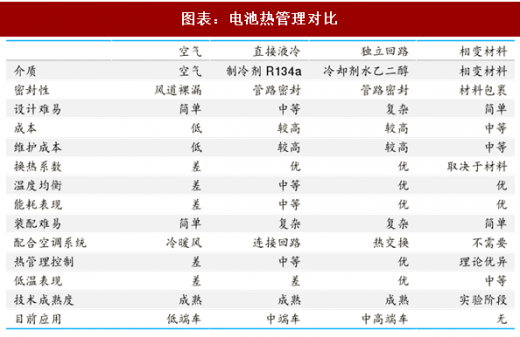
四、电池热管理对比:空气Vs.液体Vs.相变材料
我国新能源车发展初期磷酸铁锂电池LFP的大规模应用,不重视热管理,多数新能源车电池都还只是被动风冷的方案,除了空调,根本没有热管理的概念;到现阶段对能量密度的极度追求,三元电池逐渐成为主流的动力电池选型,以及电池大型化、车型高端化的趋势,这样液冷的电池热管理方案会成为首选。
图表:电池热管理对比
图表来源:公开资料整理
资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






