
1、产业链
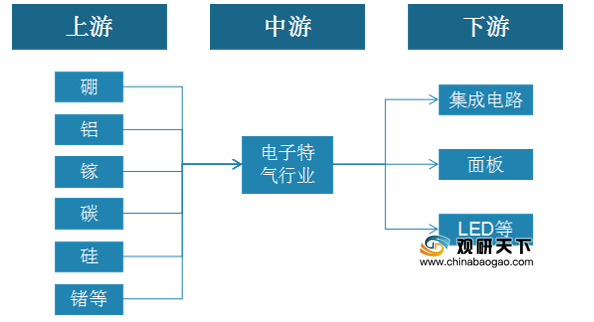
在产业链中,电子特气上游为基础化工产业,包括III(硼、铝、镓)、IV(碳、硅、锗)、V(氮、磷、砷)族元素以及卤族元素(氟、氯)等;行业下游主要应用于集成电路、面板、LED等领域。
电子特气行业产业链
2、政策分析
为推动包括特种气体在内的关键材料国产化发展,我国政府出台了一系列政策予以支持。2019年国家发改委发布了《产业结构调整指导目录》(2019年本),表示超净高纯试剂、光刻胶:电子气高佳能夜晶材料等新型精细化学品的开发和生产属于鼓励类。
| 时间 |
单位 |
相关文件 |
内容 |
| 2009年 |
科技部 |
《国家火炬计划优先发展技术领域》 |
将“专用气体”列入优先发展的“新材料及应用领域”中的电子信息材料。 |
| 2012年 |
科技部 |
《国家火炬计划优先发展技术领域》 |
将超高纯度氮气等外延材料、高纯电子气体和试剂等列入重点发展任务。 |
| 2012年 |
科技部 |
《新型显示科技发展“十二五”专项规划》 |
提出开发高纯特种气体材料等,提高有机发光显示产品上游配套材料国产化率。 |
| 2013年 |
国家发改委 |
《产业结构调整指导目录(2011年版)》(2013年修订) |
将电子气等新型精细化学品的开发与生产列入“第一类鼓励类”产业。 |
| 2016年 |
科技部 |
《国家重点支持的高新技术领域目录》(2016) |
在“四、新材料”之“(五)精细和专用化学品”之2、“电子化学品制备及应用技术”中明确指出“包括特种(电子)气体的制备及应用技术 |
| 2016年 |
国务院 |
《“十三五”国家战略新兴产业发展规划》 |
提出优化新材科产业化及应用环境。提高新林料应用水平,推进新材料融入高端制造供应链,到2020年力争使若干新村料品种进入全球供应链,重大关键材料自给率达到70%以上。 |
| 2017年 |
国家发改委 |
《战略性新兴产业重点产品和服务指导目录》(2016) |
在“1.3.5关键电子料”中包括“超高纯度气体等外延材料” |
| 2017年 |
工信部、国家发改委、科技部、财政部 |
《新材料产业发展指南》 |
在重点任务中提出“加快高纯特种电子气体研发及产业化,解决极大规模集成电路材料制约”。 |
| 2017年 |
工信部 |
《重点新材料首批次应用示范指导目录》(2017年版) |
在“先进基础材料”之“三先进化工材料”之“(四)电子化工新材料”之“20特种气体”中将特种气体明确列示,主要应用于集成电路,新型显示。 |
| 2018年 |
国家统计局 |
《战略性新兴产业分类(2018)》 |
在“1.2.4集成电路制造”的重点产品和服务中包括了“超高纯度气体外延用原料”,在“3.3.6专用化学品及材料制造”中重点产品和服务中包括了“电子大宗气体、电子特种气体” |
| 2019年 |
国家发改委 |
《产业结构调整指导目录》(2019年本) |
超净高纯试剂、光刻胶:电子气高佳能夜晶材料等新型精细化学品的开发和生产属于鼓励类。 |
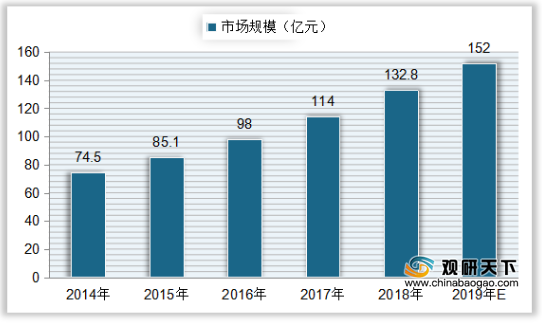
根据数据显示,中国电子特气行业市场规模稳定增长,从2014年的74.5亿元增长至2018年的121.56亿元,复合年增长率达到15.55%;初步预计到2019年我国特种电子气体市场规模将达到152亿元左右。
2014-2019年中国电子特气行业市场规模及预测
4、需求分析
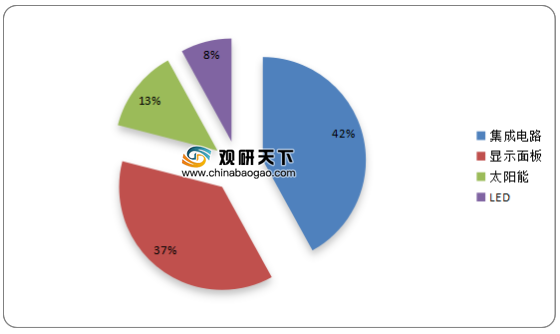
在需求方面,中国高纯电子气体在集成电路领域应用占比最大,达到42%;其次是显示面板应用需求,占比为37%;然后是太阳能领域,需求占比13%;LED领域需求占比较低,仅为8%。
中国高纯电子特种气体需求占比
5、技术分析
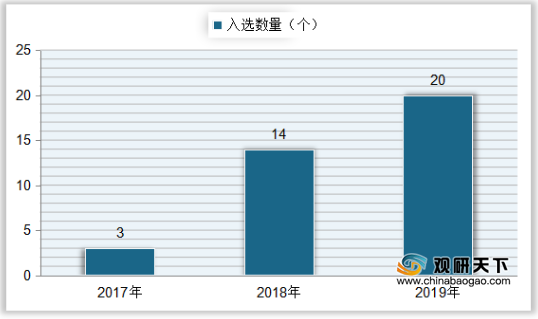
据统计,在2017年,共有3种特种气体入选国家工信部《重点新材料首批次应用示范指导目录(2017年版)》,也是特种气体首次入选;到2018年有14个特种气体入选,较上年增加11种;2019年中国重点新材料目录中特种气体入选数量达到20个,同比增长42.86%,越来越多的特种气体入选表示我国电子特气行业技术正在快速发展。
2017-2019年中国重点新材料目录-特种气体入选数量
数据来源:公开资料整理(LJ)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国电子特气市场分析报告-行业规模现状与发展潜力评估》
《2020年中国电子特气市场分析报告-产业规模现状与发展规划趋势》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






