| 类别 |
简介 |
| 直接燃烧发电 |
将生物质放入锅炉中直接燃烧,产生的蒸汽带动蒸汽轮机及发电机发电。 |
| 混合燃烧发电 |
将生物质和煤混合进行燃烧发电,可分为两种方式:①直接将生物质与煤混合后投放燃烧;②将生物质气化产生的燃气与煤混合燃烧。 |
| 垃圾发电 |
以焚烧发电的形式为主,垃圾焚烧发电是利用锅炉燃烧技术产生的热量将水加热后产生蒸汽推动汽轮机带动发电机发电。 |
| 沼气发电 |
利用工农业或城镇生活中产生的大量有机废弃物经厌氧发酵处理产生的沼气驱动发电机组发电。 |
| 气化发电 |
生物质在气化炉中转化为气体燃料,经一系列的净化冷却后直接进入燃气机中燃烧发电或者直接进入燃料电池发电。 |
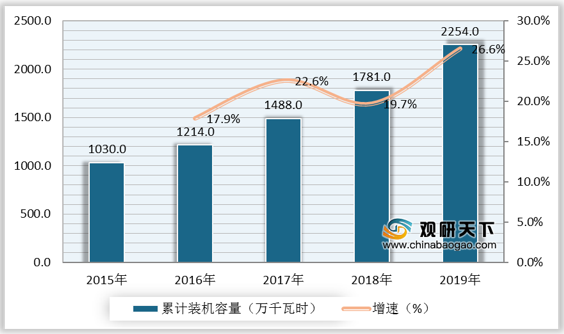
根据数据显示,2018年,我国生物质能发电累计装机容量为1781万千瓦时,较上年同比增长19.7%;2019年,我国生物质能发电累计装机容量为2254万千瓦时,较上年同比增长26.6%。
一、 优势分析
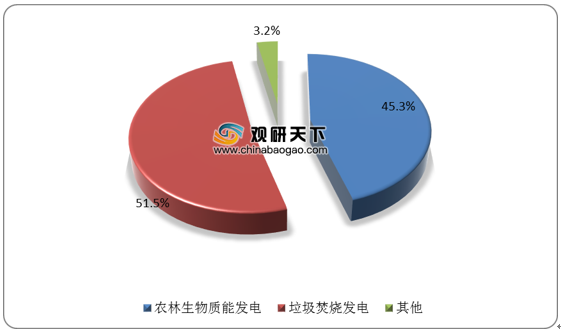
(1)我国生物质能发电形式包括农林生物质发电、垃圾焚烧发电、沼气发电等。其中,农林生物质发电和垃圾焚烧发电为主要生物质能发电形式。我国生物质资源丰富,每年可作为能源利用的生物质资源总量约等于4.6亿标准煤,其中农林废弃物资源量约7.5亿吨,约等于4亿吨标准煤。根据数据显示,2018年,我国农林生物质能发电和垃圾焚烧发电装机容量在总装机容量中分别占据45.3%、51.5%。
(2)随着生物质能发电利用技术不断成熟,农林生物质能从最初仅用于发电,逐渐衍生出供热、供气、产乙醇、供天然气等其他途径。农林生物质能发电技术发展路线已确定为热电联产、提高生物质能原材料的预处理技术及提高生物质能设备制造水平。在垃圾焚烧发电方面,我国垃圾焚烧炉、余热锅炉、汽轮发电机组、烟气处理系统等设备均已实现国产化,装备制造能力能满足产业发展需要。
| 发展路线 |
基本情况 |
| 热电联产 |
为提高能源利用率,在国家政策的鼓励下,生物质发电已开始向热电联产转型升级,新建农林生物质发电项目实行热电联产,已投产的农林生物质纯发电项目需采取低真空循环水、抽汽外供蒸汽、吸收式热泵等方式进行供热改造 |
| 提高生物质能原材料的预处理技术 |
灵活运用生物质能原材料的预处理技术的四种方法:①物理法:包括机械粉粹、高能辐射处理和微波处理等方法;②化学法:用酸、碱、离子液体、有机溶剂等进行处理;③物理化学联用法:用联用汽爆法、高温热解法进行处理;④微生物生物法:利用褐腐菌、白腐菌和软腐菌等微生物来提高纤维素和半纤维素的酶解糖化率; |
| 提高生物质能设备制造水平 |
欧美国家在生物质能设备制造方面具备一定的领先优势,并将生物质成型设备和生物质锅炉技术出口至其他国家,如瑞典在生物质成型燃料技术与热电联产领域的发展已相当成熟。以国能生物为代表的中国生物质发电企业已与瑞典开展了一系列的合作项目,推进生物质能设备制造的国产化。 |
(3)对于农林生物质能发电项目,其上网电价按照《国家发展改革委关于完善农林生物质发电价格政策的通知》的有关规定,统一执行标杆上网电价每千瓦时0.75元(含税)。垃圾焚烧发电项目上网实行分摊制度,即每吨生活垃圾折算上网电量暂定为280千瓦时,并执行全国统一垃圾发电标杆电价每千瓦时0.65元(含税,下同);垃圾焚烧发电上网电价高出当地脱硫燃煤机组标杆上网电价的部分,省级电网负担每千瓦时0.1元;其余部分纳入可再生能源补贴。国家实施的补贴政策有利于生物质能发电行业发展。
二、 劣势分析
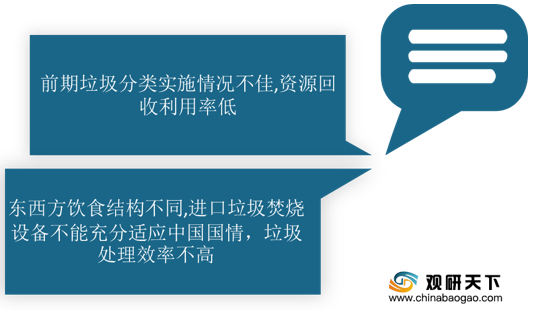
(1)与已形成成熟技术体系的欧美等发达国家和地区相比,我国垃圾无害化处理能力和水平较低。造成我国垃圾无害化处理难度大的主要因素包括前期垃圾分类实施情况不佳,资源回收利用率低;东西方饮食结构不同,进口垃圾焚烧设备不能充分适应中国国情,垃圾处理效率不高。
(2)发电厂在选址上通常遵循就近原则,即靠近生物质燃料丰富的地区来减少成本。而我国各地区生物质资源差异较大,导致生物质发电项目地区分布不均,产业长期缺乏统一规划,造成同一区域的生物质发电厂建设过于密集,发电厂之间竞争激烈,原材料供应紧张,致使成本不断上涨。
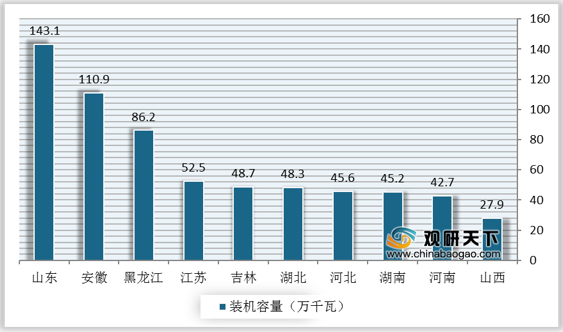
如为了方便燃料收集、运输、储藏,就地加工转化及就近消费,农林生物质发电项目通常分布在林业资源、农作物秸秆资源丰富的地区。根据数据显示,2018年,我国农林生物质发电项目装机容量前十省份分别为山东、安徽、黑龙江、江苏、吉林、湖北、河北、湖南、河南、山西。
垃圾焚烧发电项目一般分布在生活垃圾量大的城市,便于垃圾的收集和运输,为避免垃圾焚烧产生的废气对人体的影响,垃圾焚烧发电厂还需建在远离居民生活区的郊外。根据数据显示,2018年,我国垃圾焚烧发电项目装机容量前十省份分别为浙江、广东、山东、江苏、安徽、福建、四川、湖南、北京、河北。

三、 机遇分析
(1)旺盛电力需求带动行业发展:我国社会用电量逐年增长,电力消费需求相当庞大。旺盛的电力需求直接带动整个能源行业的发展,生物质能发电行业作为能源行业的新兴领域,下游电力需求的提升带动中游生物质发电企业的发展。
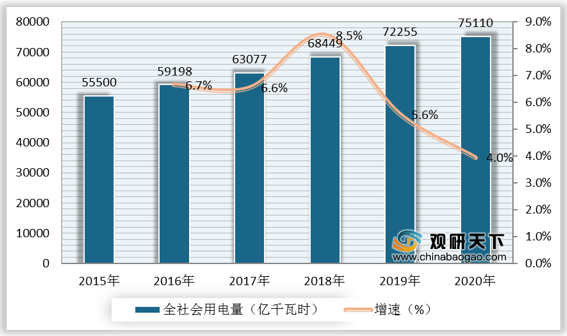
根据数据显示,2019年,我国全社会用电量为72255亿千瓦时,较上年同比增长5.6%;2020年,我国全社会用电量为75110亿千瓦时,较上年同比增长4%。
(2)燃烧发电是提高秸秆综合利用效率的有效途径:秸秆是生物质发电的重要原料。我国秸秆数量大、种类多、分布广,农作物秸秆资源丰富,但秸秆综合利用程度较低,尤其是在部分粮食主产区和沿海经济发达地区,秸秆过剩现象严重。燃烧发电是提高秸秆综合利用效率的有效途径,近年来,我国出台相关政策鼓励通过直接燃烧秸秆获取电能,将秸秆“变废为宝”,提高秸秆利用效率。
| 颁布日期 |
政策名称 |
颁布主体 |
主要内容 |
| 2015.11 |
《关于进一步加快推进农作物秸杆综合利用和禁烧工作的通知》 |
发改委、财政部、农业部、环保部 |
提出要在推动产业化发展、拓宽秸杆利用渠道。在秸杆产生量大且难以利用的地区,应根据秸杆资源量和分布特点,科学规划秸科热电联产以及循环流化床、水冷振动炉排等直燃发电厂,秸杆发电优先上网且不限发 |
| 2013.05 |
《关于加强农作物秸籽综合利用和禁烧工作的通知》 |
发改委、农业部、环保部 |
提出要充分认识秸杆综合利用和焚烧工作的重要性和紧迫性、加强组织领导、加大政策支持力度、严格执行相关标准、强化禁烧监管、加强舆论宣传 |
| 2009.02 |
《关于印发编制秸杆综合利用规划的指导意见的通知》 |
发改委、农业部 |
以技术创新为动力,以制度创新为保障,通过秸杆多途径、多层次的合理利用,逐步形成秸杆综合利用的长效机制。有效解决秸杆焚烧问题 |
| 2008.07 |
《关于加快推进推进农作物秸杆综合利用意见的通知》 |
国务院办公厅 |
力争到2015年,基本建立秸秤收集体系,基本形成布局合理多元利用的秸科综合利用产业化格局,秸杆综合利用率超过80% |
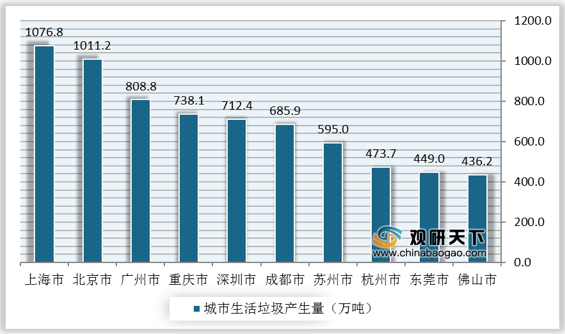
(3)“垃圾围城”亟待发电解围:我国的大型城市尤其四大一线城市经济发达,人口数量较多,城市垃圾产生量空前庞大。随着城市建设速度加快,部分直辖市以及省会城市人口集聚增长,城市垃圾进一步增多。但现阶段我国垃圾处理能力较低,导致“垃圾围城”现象越发严重。在此情况下,既能合理处理垃圾,又能实现社会效益与经济效益有机结合的生物质能发电需求快速释放。
根据数据显示,2019年,我国城市生活垃圾产生量前十城市为上海、北京、广州、重庆、深圳、成都、苏州、杭州、东莞、佛山。
四、威胁分析
(1)在生物质发电成本中燃料的成本占比最大,达70%。燃料的收购、加工、转送、储存、运输环节对设备、劳动力的需求较高,会产生大量费用。加之我国生物质发电企业的部分燃烧设备与技术如垃圾焚烧发电设备和烟气净化处理技术需要从国外进口,所需费用较高,进一步增加了生物质发电成本。短期内生物质发电成本下降空间较小,不利于生物质能发电行业的长期发展。
(2)当前我国生物质能发电产业仍然处于发展初期,存在运行效率不高、配套设施不完善、项目分布不合理等问题,较易受到其他新能源发电的冲击,导致大多数的企业还处于亏损状态,少数效益较好的企业利润也不大。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国生物质能发电市场调研报告-市场深度分析与投资前景研究》
《2020年中国生物质能发电行业分析报告-行业规模现状与发展商机研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。