
在中国经济发展从高速增长阶段转变为质量提升阶段的同时,高技术矿产资源的匮乏对国家发展战略性新兴产业造成严重的阻碍,大量“城市矿产”资源堆积在城市的各个角落,不仅造成资源的浪费,而且在一定程度上对生态环境造成破坏。比如蕴藏在汽车、通讯设备、家电、废旧机电设备、废旧金属中的高技术矿产,对其进行回收利用可以有效解决国家发展战略性新兴产业发展的资源瓶颈。
一、供应商的议价能力
供应商讨价还价能力指的是供应商提高投入价格或通过降低投入和服务的品质来增加产业成本的能力。目前,我国“城市矿产”回收行业所回收的废旧资源供应主要来源于两个渠道,一是依靠从国外进口,二是通过从国内众多回收个体手中对国内“城市矿产”资源进行回收利用。
(1)国外废旧资源回收
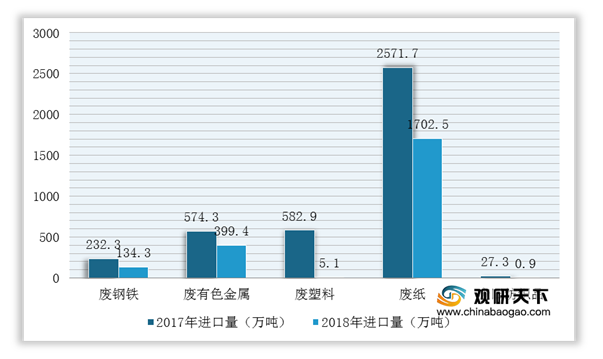
受到相关进口政策调整的影响,五大类别的再生资源进口量均出现下滑,其中降幅最大的是废塑料,同比下降99.1%。根据中国物资再生协会数据显示,2018年,我国废钢铁、废有色金属、废塑料、废纸、废旧纺织品五大类别的再生资源进口总量1986.6万吨,同比下降45.1%。
2017-2018年我国主要再生资源进口情况
数据来源:中国物资再生协会
(2)国内废旧资源回收
2018年,我国废钢铁、废有色金属、废塑料、废轮胎、废纸、废弃电器电子产品、报废机动车、废旧纺织品、废玻璃、废电池十大类别的再生资源回收总量为32218.2亿吨,同比增长14.2%。其中,废钢铁和报废机动车回收量涨幅较为明显,分别同比增 长22.3%和14.4%;废纸和废玻璃回收量出现下滑,分别同比减少6.1%和2.8%。
2017-2018年我国主要再生资源类别回收利用情况
|
序号 |
名称 |
单位 |
2017年 |
2018年 |
同比增长% |
|
1 |
废钢铁 |
万吨 |
17391 |
21277 |
22.3 |
|
大型钢铁企业 |
万吨 |
14791 |
18777 |
26.9 |
|
|
其他行业 |
万吨 |
2600 |
2500 |
-3.8 |
|
|
2 |
废有色金属 |
万吨 |
1065 |
1110 |
4.2 |
|
3 |
废塑料 |
万吨 |
1693 |
1830 |
8.1 |
|
4 |
废纸 |
万吨 |
5285 |
4964 |
-6.1 |
|
5 |
废轮胎 |
万吨 |
507 |
512 |
1.0 |
|
翻新 |
万吨 |
27 |
27 |
0.0 |
|
|
再利用 |
万吨 |
480 |
485 |
1.0 |
|
|
6 |
废弃电器电子产品 |
||||
|
数量 |
万台 |
16370 |
16550 |
1.1 |
|
|
重量 |
万吨 |
373.5 |
380 |
1.7 |
|
|
7 |
报废机动车 |
||||
|
数量 |
万辆 |
174.1 |
199.1 |
14.4 |
|
|
重量 |
万吨 |
453.6 |
478.79 |
5.6 |
|
|
8 |
废旧纺织品 |
万吨 |
350 |
380 |
8.6 |
|
9 |
废玻璃 |
万吨 |
1070 |
1040 |
-2.8 |
|
10 |
废电池(铅酸除外) |
万吨 |
17.6 |
18.9 |
7.4 |
数据来源:公开资料整理
二、购买者的议价能力
购买者主要通过压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。“城市矿产”回收行业购买者主要以再生金属、再生资源为原材料的金属加工企业为主。自2017年国务院下发《禁止洋垃圾入境推进固体废弃物进口管理制度改革实施方案》等文件以来,国内金属加工企业只能通过回收利用企业回收的“城市矿产”资源来满足对原材料的需求。因此,我国“城市矿产”回收行业购买者议价能力较弱。
三、新进入者的威胁
新进入者在给行业带来新活力的同时,可能会与现有企业存在原材料与市场份额的竞争,最终导致行业中现有企业盈利水平降低,行业竞争更加激烈。2006年,国家发改委下发《再生资源行业准入条件》,规定新进入资源再生利用行业的企业必须符合节能、环保、资源管理等方面的政策法规,符合国家的资源再生企业的整体条件。同时,我国“城市矿产”回收行业具有一定的资金、人才、技术设备和大批量高品质的废旧资源等壁垒。因此,我国“城市矿产”回收行业新进入者的威胁较小。
四、替代品的威胁
“城市矿产”回收企业产品的替代品主要有原生资源和材质本身的替代资源。原生资源和再生资源属于替代品的关系,两者本质上并没有差异,只是来源方式的不同,所以企业很难通过产品差异化来区别产品。唯一有差异的在于价格方面,当原生资源的价格远远比再生资源高时,人们会更加倾向于再生资源。
五、同业竞争者的竞争程度
目前,我国“城市矿产”回收行业主要分为两大类:传统家庭作坊式的回收企业和大型回收企业。
(1)传统家庭作坊式的回收企业
这类企业不管是在规模、经济和回收资源的数量上都不占有优势,且这种传统家庭作坊的回收企业技术设备比较差,回收可利用资源不仅会造成资源的浪费,而且对生态环境造成二次破坏。
(2)大型回收企业
是葛洲坝、格力电器、启迪桑德、格林美等大型回收企业。这类企业拥有雄厚的资金,广阔的市场和先进的回收设备技术,具有较强的竞争力。2020年12月末,中国再生资源回收利用协会公布了《2019年中国再生资源行业50强榜单》,其中,TOP10企业的排名情况如下,废钢回收处利用市场的上榜企业较多。
2019中国再生资源行业十强名单
|
排名 |
企业名称 |
主营业务 |
|
1 |
中国天楹股份有限公司 |
垃圾处置 |
|
2 |
格林美股份有限公司 |
废电子 |
|
3 |
安徽双嬴再生资源集团有限公司 |
废钢 |
|
4 |
重庆中钢投资(集团)有限公司 |
废钢 |
|
5 |
江西保太有色金属集团有限公司 |
废钢 |
|
6 |
重庆市再生资料〔集团)有限公司 |
全品类 |
|
7 |
宝武集团环境资源科技有限公司 |
其他 |
|
8 |
天津拾起卖科技有限公司 |
其他 |
|
9 |
启迪环境科技发展股份有限公司 |
废家电 |
|
10 |
江苏省纸联再生资源有限公司 |
废纸 |
数据来源:中国再生资源回收利用协会
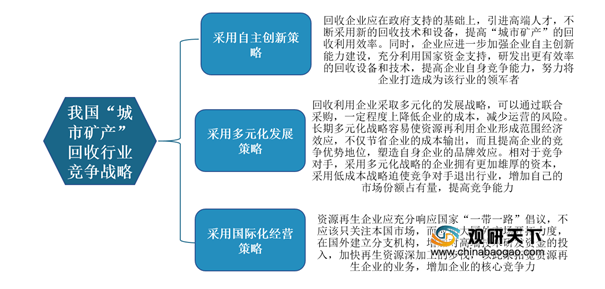
但是,我国“城市矿产”回收行业相关企业要想在众多竞争者中脱颖而出,需要不断创新,体现自己的优势,走差异化道路。
我国“城市矿产”回收行业企业发展竞争战略
数据来源:公开资料整理(WYD)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国“城市矿产”回收市场分析报告-行业规模现状与发展潜力评估》
《2021年中国贵金属回收及加工市场分析报告-行业调查与未来商机预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Emial:sales@chinabaogao.com


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







