
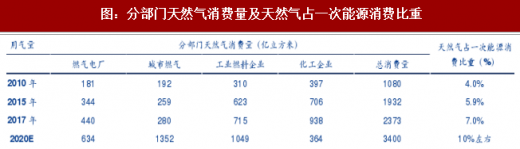
据数据分析,2010-2017年间,我国天然气消费量从年消费1080亿立方米增至2373亿立方米(折合3.14亿吨标煤),年均增速11.9%,天然气占全国一次能源比重升至7.0%。2017年国家发改委印发《加快推进天然气利用的意见》,文件中提出,逐步将天然气培育成为我国现代清洁能源体系的主体能源之一,到2020年,天然气在一次能源消费结构中的占比力争达到10%左右。
参考观研天下发布《2018年中国液化天然气(LNG)市场分析报告-行业深度调研与投资前景预测》
采用部门分析法分别预测得到天然气发电、城市燃气、化工企业、工业燃料企业的用气量。发电用气主要用在热电联产、调峰电站和分布式能源项目中。城市燃气主要是指城市和乡镇居民用气量、商业用气量以及供暖等公共服务用气。工业燃料用气主要包括两个方面,一是工业企业将天然气作为燃料使用气量,二是城市中锅炉、窑炉的使用气量。化工用气主要是以天然气为原料的化工产业链的用气量,包括生产合成氨、甲醇、氢气、氢氟酸等。3.2.1.2020年天然气发电装机达到1.1亿千瓦
2020年天然气消费量预计为3400亿立方米
综合上述四个主要领域的天然气消费情况,预计2020年全国用气量将达到3400亿立方米。分领域看,城市燃气仍是拉动未来天然气消费的主要动力,届时的消费占比为40%。
工业燃料用气的规模也将超过1000亿立方米,2020年占比为31%。燃气电厂和化工企业的用气量分别占19%和10%。2020年的天然气占一次能源消费量的比重在10%左右。
2020年天然气发电装机达到1.1亿千瓦
天然气发电具有低碳环保、节能高效、电力调峰等优势,在未来的电力结构中将具有一定的地位。根据数据分析,截止到2017年年底,我国天然气发电装机7629万千瓦,占总装机的4.3%;天然气电厂发电量为2026亿千瓦时,占总发电量的3.2%。《天然气发展“十三五”规划》提出,到2020年天然气发电装机达到1.1亿千瓦以上,较2017年装机提高3400万千瓦,增幅为44.2%。按现有利用小时水平,2020年天然气电厂的用气量将达到634亿立方米。
煤改气和城镇化联合助推城市燃气用气量大幅提升
天然气“十三五”规划、《北方冬季清洁取暖规划2017-2021》、2018中央一号文、2018全国环保工作会议等均展现政府推进煤改气的大方向不变。2017年年底,发改委等多部委联合发布《北方地区冬季清洁取暖规划(2017-2021年)》,提出“2+26”重点城市要率先实现清洁取暖,未来将持续推进煤改气。此外,随着城镇化进程稳步推进,城镇天然气管道和用气人口显著增加。预计城燃部分天然气消费量将大幅提升,2018-2020年年复合增速将达到14.0%。2020年城市燃气天然气消费量将达到1352亿立方米。
工业燃料“煤改气”,能源结构优化
“煤改气”是工业燃料领域促进能源结构优化的重要措施。在工业燃料领域天然气发展方向主要有两个方面:一是优化钢铁、有色等行业的燃料结构。二是改善不同工业锅炉、窑炉的燃料结构。《天然气发展十三五规划》提出,以京津冀、长三角、珠三角、东北地区为重点,推进重点城市“煤改气”工程,扩大城市高污染燃料禁燃区范围,大力推进天然气替代步伐,替代管网覆盖范围内的燃煤锅炉、工业窑炉、燃煤设施用煤和散煤。预计工业燃料用气增速在“十三五”期间保持较高增速,2020年天然气消费量将达到1049亿立方米。
化工行业天然气消费量保持平稳
天然气在化工企业生产成本占比较高,其中氮肥占40-70%,纯碱占30%,甲醇占40%。由于国家对化工天然气价格调整,优惠补贴政策相继取消,天然气制合成氨、尿素、纯碱和甲醇的成本抬高,失去竞争优势。以合成氨行业为例,2016年由于产品价格下降,行业盈利空间变窄,落后产能得以淘汰,行业供需关系有所缓解。尽管气头合成氨成本较煤头合成氨没有竞争优势,但在国家进行供给侧改革,严格限制合成氨新增产能以及尿素面临国内刚需和出口需求的情况下,气头合成氨开工率有所提高,化工用气有望保持平稳。预计用气量年均增速与“十二五”期间基本持平,2020年天然气消费量为364亿立方米。
参考观研天下发布《2018年中国液化天然气(LNG)市场分析报告-行业深度调研与投资前景预测》
采用部门分析法分别预测得到天然气发电、城市燃气、化工企业、工业燃料企业的用气量。发电用气主要用在热电联产、调峰电站和分布式能源项目中。城市燃气主要是指城市和乡镇居民用气量、商业用气量以及供暖等公共服务用气。工业燃料用气主要包括两个方面,一是工业企业将天然气作为燃料使用气量,二是城市中锅炉、窑炉的使用气量。化工用气主要是以天然气为原料的化工产业链的用气量,包括生产合成氨、甲醇、氢气、氢氟酸等。3.2.1.2020年天然气发电装机达到1.1亿千瓦
2020年天然气消费量预计为3400亿立方米
综合上述四个主要领域的天然气消费情况,预计2020年全国用气量将达到3400亿立方米。分领域看,城市燃气仍是拉动未来天然气消费的主要动力,届时的消费占比为40%。
工业燃料用气的规模也将超过1000亿立方米,2020年占比为31%。燃气电厂和化工企业的用气量分别占19%和10%。2020年的天然气占一次能源消费量的比重在10%左右。
图:分部门天然气消费量及天然气占一次能源消费比重
2020年天然气发电装机达到1.1亿千瓦
天然气发电具有低碳环保、节能高效、电力调峰等优势,在未来的电力结构中将具有一定的地位。根据数据分析,截止到2017年年底,我国天然气发电装机7629万千瓦,占总装机的4.3%;天然气电厂发电量为2026亿千瓦时,占总发电量的3.2%。《天然气发展“十三五”规划》提出,到2020年天然气发电装机达到1.1亿千瓦以上,较2017年装机提高3400万千瓦,增幅为44.2%。按现有利用小时水平,2020年天然气电厂的用气量将达到634亿立方米。
煤改气和城镇化联合助推城市燃气用气量大幅提升
天然气“十三五”规划、《北方冬季清洁取暖规划2017-2021》、2018中央一号文、2018全国环保工作会议等均展现政府推进煤改气的大方向不变。2017年年底,发改委等多部委联合发布《北方地区冬季清洁取暖规划(2017-2021年)》,提出“2+26”重点城市要率先实现清洁取暖,未来将持续推进煤改气。此外,随着城镇化进程稳步推进,城镇天然气管道和用气人口显著增加。预计城燃部分天然气消费量将大幅提升,2018-2020年年复合增速将达到14.0%。2020年城市燃气天然气消费量将达到1352亿立方米。
工业燃料“煤改气”,能源结构优化
“煤改气”是工业燃料领域促进能源结构优化的重要措施。在工业燃料领域天然气发展方向主要有两个方面:一是优化钢铁、有色等行业的燃料结构。二是改善不同工业锅炉、窑炉的燃料结构。《天然气发展十三五规划》提出,以京津冀、长三角、珠三角、东北地区为重点,推进重点城市“煤改气”工程,扩大城市高污染燃料禁燃区范围,大力推进天然气替代步伐,替代管网覆盖范围内的燃煤锅炉、工业窑炉、燃煤设施用煤和散煤。预计工业燃料用气增速在“十三五”期间保持较高增速,2020年天然气消费量将达到1049亿立方米。
化工行业天然气消费量保持平稳
天然气在化工企业生产成本占比较高,其中氮肥占40-70%,纯碱占30%,甲醇占40%。由于国家对化工天然气价格调整,优惠补贴政策相继取消,天然气制合成氨、尿素、纯碱和甲醇的成本抬高,失去竞争优势。以合成氨行业为例,2016年由于产品价格下降,行业盈利空间变窄,落后产能得以淘汰,行业供需关系有所缓解。尽管气头合成氨成本较煤头合成氨没有竞争优势,但在国家进行供给侧改革,严格限制合成氨新增产能以及尿素面临国内刚需和出口需求的情况下,气头合成氨开工率有所提高,化工用气有望保持平稳。预计用气量年均增速与“十二五”期间基本持平,2020年天然气消费量为364亿立方米。
资料来源:观研天下整理,转载请注明出处(ZTT)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





