
为防止“气荒”情况再度出现,实现天然气平稳、可靠、安全供给,运用天然气调峰措施解决天然气在时间和空间上的供需缺口至关重要。对现行常用的天然气调峰技术进行了梳理,从调峰方式层面可分为供需调峰与储气调峰两类。供需调峰包括对供给侧的上游天然气田产气量进行季节管理,仅适用于在气源地周边城镇进行月度调峰;还包括利用价格机制等市场手段在下游引导用户合理用气以及发展使用双燃料系统的可中断用户,减少周、日内的短期峰谷差。由于气田开采需要考虑地质环境设立限定开采额度,为调峰而进行强制开采将会导致压差扩大进而引起气田结构崩坏,因此供给侧的气田调峰能力十分有限。而需求侧调峰主要依赖市场选择与用户行为变化,调峰手段较为被动。
在当下天然气管网日益完善的情况下,储气调峰逐渐成为国际通用的主要调峰模式。按照调峰气储存状态将储气调峰方式分为气态储存与液态储存两大类。
参考观研天下发布《2018年中国液化天然气(LNG)市场分析报告-行业深度调研与投资前景预测》
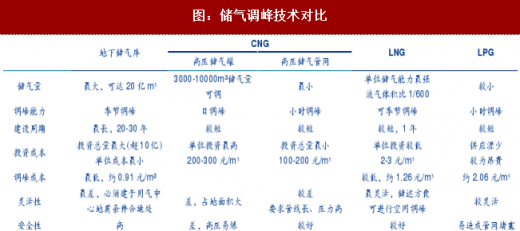
地下储气库与压缩天然气(CNG)存储是天然气主要的气态存储方式。地下储气库一般建立在枯竭油气田、盐穴、含水多孔地层与废弃矿井内,在天然气需求淡季压缩储存富余气量,待需求旺季来临经过调压后注回城市燃气管网填补供给缺口,可满足季节储气调峰需求。地下储气库储量大,单位储气成本低,但空间灵活性差,必须建于输气管网末端或用气负荷中心才能及时响应调峰需求。CNG多存储于地上高压球罐或地下高压储气管网中:高压球罐容积普遍为3000-10000m,可通过改变罐内气压调节储气量,但单位储气量较小且环境安全要求严苛;高压储气管网则是利用城市已有的输气管线或埋地储气管束进行高压储气,承压高,建造成本较低,但储气能力依赖于城市输气管网长度与运行压力。

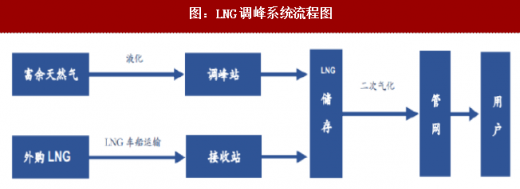
液化天然气(LNG)液态储气调峰的主要形式。LNG是天然气低温液化形态,体积仅为同质量气体的1/600,因此LNG储罐单位储气量大,投资成本较CNG储罐更小,建设环境要求更低。LNG具体调峰方式为在大型用气城市建立LNG调峰站以及在中小城市建立LNG卫星站,在用气淡季时利用液化设备处理多余天然气或直接购买LNG进行储存,于用气高峰期二次气化输送。LNG调峰能力与气化装臵规模直接挂钩,与规模合理的气化装臵配合使用可满足季节调峰与事故调峰的需求。此外,LPG调峰也是一种天然气调峰方式。LPG是原油提炼或石油开采的副产品,主要成分为丙烷与丁烷,以液态形式储存,可经特定设备将华白指数处理至接近长距离管道天然气,进而用于调峰。
根据储气调峰技术的优缺点,合理选择储气调峰方式与调峰责任承担主体是保障储气调峰可行性与经济性的重要前提。首先,地下储气库由于储气量大、调峰能力强、成本低,应当作为具有合适地下建库点的用气中心的首选储气调峰方式,亦可作为国家能源安全、天然气平稳供应保障的长远战略计划。由于初期建设投资大,地下储气库的投建多依托于政府或投资能力强的大型国企。其次,在远离气源、无建库地质条件或调峰需求急迫的用气城市,发挥LNG调峰装臵建设周期短、应急能力强、空间灵活性高的优势,建立LNG接收站、LNG调峰站、LNG储罐及相应的液化气化装臵,根据地区用气峰谷的时间特点和空间特点进行灵活调峰。相较于地下储气库,LNG储气调峰设施投资规模小,在宏观层面的LNG调峰系统建设规划之外,产业链中游的燃气企业可根据客户需求自行建立LNG储罐及LNG调峰站分担调峰责任,产业链下游的大型用气户亦可自建LNG储罐。最后,在用气峰谷落差极大或输气管网架设不完善的用气区,可利用LNG、LPG灵活、应急响应快的特点建立天然气点供设施,填补日、小时调峰空缺,提升供气面覆盖率,保障供气系统持续运营。
因地制宜的建设天然气储气调峰系统是解决“气荒”问题、保障天然气持续供应的重要措施。只有建设合理有效的地下储气库、LNG调峰设施、点供装备的联动调峰体系,结合产量管理、价格机制引导等供需辅助调峰手段,才能实现天然气供给的持续性、合理性、经济性目标。
在当下天然气管网日益完善的情况下,储气调峰逐渐成为国际通用的主要调峰模式。按照调峰气储存状态将储气调峰方式分为气态储存与液态储存两大类。
参考观研天下发布《2018年中国液化天然气(LNG)市场分析报告-行业深度调研与投资前景预测》
地下储气库与压缩天然气(CNG)存储是天然气主要的气态存储方式。地下储气库一般建立在枯竭油气田、盐穴、含水多孔地层与废弃矿井内,在天然气需求淡季压缩储存富余气量,待需求旺季来临经过调压后注回城市燃气管网填补供给缺口,可满足季节储气调峰需求。地下储气库储量大,单位储气成本低,但空间灵活性差,必须建于输气管网末端或用气负荷中心才能及时响应调峰需求。CNG多存储于地上高压球罐或地下高压储气管网中:高压球罐容积普遍为3000-10000m,可通过改变罐内气压调节储气量,但单位储气量较小且环境安全要求严苛;高压储气管网则是利用城市已有的输气管线或埋地储气管束进行高压储气,承压高,建造成本较低,但储气能力依赖于城市输气管网长度与运行压力。
图:储气调峰方式分类

图:LNG调峰系统流程图
因地制宜的建设天然气储气调峰系统是解决“气荒”问题、保障天然气持续供应的重要措施。只有建设合理有效的地下储气库、LNG调峰设施、点供装备的联动调峰体系,结合产量管理、价格机制引导等供需辅助调峰手段,才能实现天然气供给的持续性、合理性、经济性目标。
图:储气调峰技术对比
资料来源:观研天下整理,转载请注明出处(ZTT)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





