
1、产业链
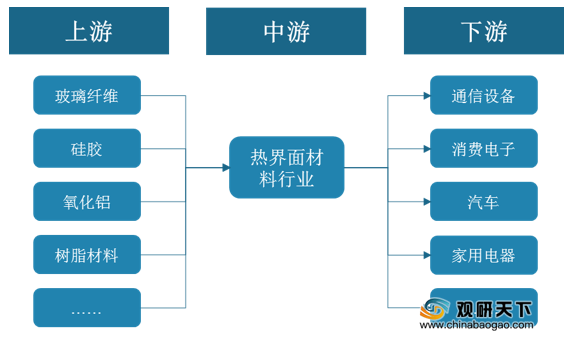
在热界面材料行业产业链中,上游主要包括玻璃纤维、硅胶、氧化铝、树脂材料等,行业下游应用广泛,主要应用于通信设备、消费电子、汽车以及家用电器等领域。
2、政策环境
近年来,国家相继出台了一系列法律法规及政策,鼓励热界面材料及其下游产业的发展。早在2011年,科技部发布的国家“十二五”科学和技术发展规划》就提出大力培育和发展战略性新兴产业,重点部署基础材料改性优化,大力发展新型功能与智能材料、先进结构与复合材料、纳米材料、新型电子功能材料、高温合金材料等关键基础材料。导热材料和EMI屏蔽材料中的部分产品即属于先进的复合材料。
| 时间 |
部门 |
政策 |
内容 |
| 2011年7月4日 |
科技部 |
《国家“十二五”科学和技术发展规划》 |
提出大力培育和发展战略性新兴产业,重点部署基础材料改性优化,大力发展新型功能与智能材料、先进结构与复合材料、纳米材料、新型电子功能材料、高温合金材料等关键基础材料。导热材料和EMI屏蔽材料中的部分产品即属于先进的复合材料。 |
| 2011年11月4日 |
工信部 |
《“十二五”产业技术创新规划》 |
提出把包括新材料在内的战略新兴产业,作为现阶段战略性新兴产业的重点加以推进。其中,重点开发特种橡胶、工程塑料、功能性高分子材料等先进高分子材料制备技术。导电橡胶材料即属于先进高分子材料。 |
| 2012年1月4日 |
工信部 |
《新材料产业“十二五”发展规划》 |
到“十二五”末,新材料产业总产值达到2万亿元,年均增长率超过25%,同时将先进高分子材料列为发展重点。 |
| 2012年2月24日 |
工信部 |
《电子信息制造业“十二五”发展规划》 |
提出重点发展的领域包括电子材料中的石墨材料和新一代通信技术配套中的滤波器。 |
| 2012年7月9日 |
国务院 |
《“十二五”国家战略性新兴产业发展规划》 |
提出大力发展新型功能材料、先进结构材料和复合材料,开展纳米、超导、智能等共性基础材料研究和产业化,提高新材料工艺装备的保障能力。 |
| 2012年12月17日 |
国家食品药品监督管理局 |
《医用电气设备第1-2部分:安全通用要求并列标准:电磁兼容要求和试验》 |
医疗器械行业标准的公告,新标准已于2014年1月1日起实施。新标准的实施带来一轮医疗器械抗干扰的再设计需求,以前针对医疗电子设备的电磁兼容标准是非强制的,新标准实施后迫使相关企业针对设计方案进行抗干扰方面的升级。 |
| 2013年2月16日 |
发改委 |
《产业结构调整指导目录(2011年本)(修正)》 |
明确将“信息产业新型电子元器件等电子产品用材料”列为鼓励类产业。 |
| 2015年5月8日 |
国务院 |
《中国制造2025》 |
提出围绕重点行业转型升级和新一代信息技术、增材制造、新材料等领域创新发展的重大共性需求,形成一批制造业创新中心(工业技术研究基地),重点开展行业基础和共性关键技术研发、成果产业化、人才培训等工作。 |
| 2016年10月21日 |
工信部 |
《产业技术创新能力发展规划》 |
宣布将紧紧围绕《中国制造2025》确定的新一代信息技术、新材料、高档数控机床和机器人、航空航天装备、海洋工程装备及高技术船舶、先进轨道交通装备、节能与新能源汽车、电力装备、农机装备、生物医药及高性能医疗器械等十大重点领域,兼顾制造业转型升级需求,聚焦国家重大战略,建设国家制造业创新中心。 |
| 2016年12月 |
国务院 |
《“十三五”国家信息化规划》 |
成电路、基础软件、核心元器件等关键薄弱环节实现系统性突破。5G技术研发和标准制定取得突破性进展并启动商用。云计算、大数据、物联网、移动互联网等核心技术接近国际先进水平。重点引导基础软件、基础元器件、集成电路、互联网等核心领域产业投资基金发展。创新财政资金支持方式,统筹现有国家科技计划(专项、基金等),按规定支持关键核心技术研发和重大技术试验验证。 |
| 2017年4月 |
科技部 |
《国家高新技术产业开发区“十三五”发展规划》 |
优化产业结构,推进集成电路及专用装备关键核心技术突破和应用。 |
| 2018年7月27日 |
工信部发改委 |
《扩大和升级信息消费三年行动计划(2018-2020年)》 |
到2020年,信息消费规模达到6万亿元,年均增长11%以上。到2020年98%行政村实现光纤通达和4G网络覆盖,加快补齐发展短板,释放网络提速降费红利。创建一批新型信息消费示范城市,打造区域性信息消费创新应用高地,培育一批发展前景好、带动作用大、示范效应强的项目。加强核心技术研发,推动信息产品创新和产业化升级,提升产品质量和核心竞争力。在医疗、养老、教育、文化等多领域推进“互联网+”,推动基于网络平台的新型消费成长,发展线上线下协同互动消费新生态。信息消费法律法规体系日趋完善,高效便捷、安全可信、公平有序的信息消费环境基本形成,努力实现消费者能消费、敢消费、愿消费。 |
| 2019年5月17日 |
财政部、税务总局 |
《关于集成电路设计和软件产业企业所得税政策的公告》 |
一、依法成立且符合条件的集成电路设计企业和软件企业,在2018年12月31日前自获利年度起计算优惠期,第一年至第二年免征企业所得税,第三年至第五年按照25%的法定税率减半征收企业所得税,并享受至期满为止。二、本公告第一条所称“符合条件”,是指符合《财政部国家税务总局关于进一步鼓励软件产业和集成电路产业发展企业所得税政策的通知》(财税〔2012〕27号)和《财政部国家税务总局发展改革委工业和信息化部关于软件和集成电路产业企业所得税优惠政策有关问题的通知》(财税〔2016〕49号)规定的条件。 |
| 2020年1月 |
商务部 |
《关于推动服务外包加快转型升级的指导意见》 |
指出,将企业开展云计算、基础软件、集成电路设计、区块链等信息技术研发和应用纳入国家科技计划(专项、基金等)支持范围。 |
3、市场分析
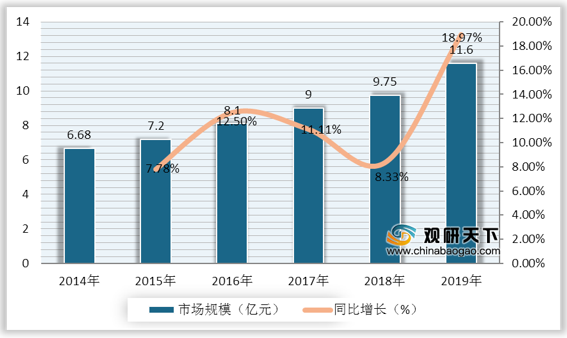
根据数据显示,我国热界面材料市场规模持续增长,从2014年的6.68亿元增长至2018年的9.75亿元,复合年增长率为9.92%;到2019年中国热界面材料市场规模达到11.6亿元,同比增长18.97%。
4、需求分析
行业应用方面,作为主要需求领域,我国新能源汽车产、销量整体呈增长趋势,到2019年产量为124.19万辆,同比下降2.25%,销量为120.6万辆,同比下降4%;2020年中国新能源汽车产量达到136.6万辆,同比增长9.99%,销量达到136.7万辆,同比增长13.35%。

5、前景分析
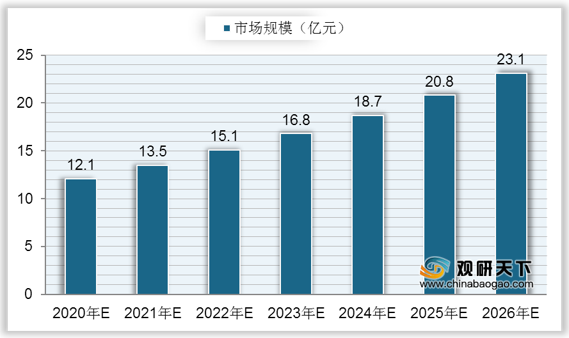
随着行业持续稳定的发展,预计到2020年中国热界面材料市场规模将达到12.1亿元;按11.38%的复合年增长率发展,估计到2026年中国热界面材料市场规模将达到23.1亿元。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国热界面材料市场调研报告-市场现状调查与发展战略规划》
《2020年中国导热界面材料行业分析报告-市场竞争现状与投资前景预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






