
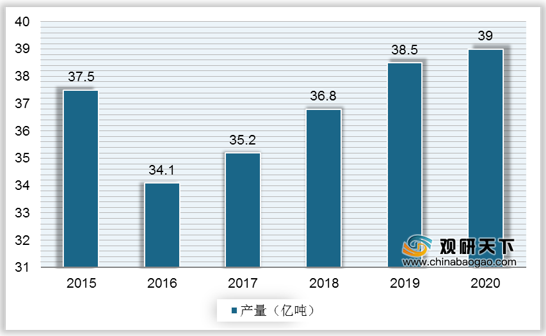
煤炭又称为工业的食粮,是地球上蕴藏量最丰富、分布地域最广的化石燃料。产量方面,经历了2016年煤炭去产能导致的产量大幅下滑后,2017年随着新建产能的释放,产量逐步恢复,2020年全国煤炭产量39亿吨,同比增长1.4%。
一、供应商的议价能力
煤炭行业产业链上游参与主体为煤炭生产设备供应方,包括民用爆破器材生产商及煤矿机械设备制造商。
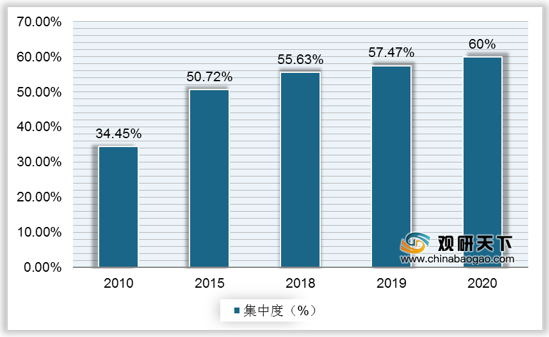
民用爆破器材方面,因该行业涉及国家安全问题,运输半径有限,竞争格局呈区域性垄断,具有较强议价能力。
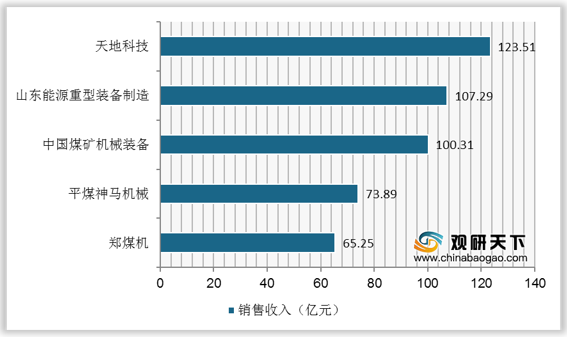
煤矿机械设备购置费用占煤炭生产企业固定资产投资约30%,其中综采设备“三机一架”约占总投资15%,液压支架约占10%。我国煤矿机械生产企业主要有天地科技、山能重装、中煤装备公司以及郑煤机四家头部企业,市场集中度相对较高,有较高市场议价能力。
二、购买者的议价能力
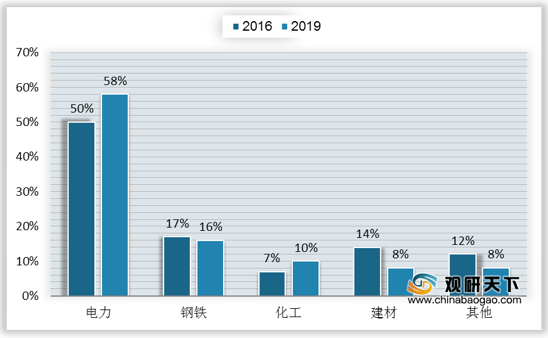
煤炭行业产业链下游主要参与主体为运输方及需求端,需求端中电力、钢铁、建材、化工为传统的四大消费领域,其中,近60%来自电力行业,而从用电量数据来看,过去10年制造业用电量又占到发电总量的55%左右,因此,电力行业议价能力较强。
三、新进入者的威胁
煤炭行业属于劳动密集型、资本密集型行业,产品差异度不大,企业只有达到规模经济,才能在这个行业实现可持续发展。虽然煤炭行业的平均利润水平和成长空间有限,对行业外潜在进入者的吸引力也有限,但由于煤炭行业各生产体之间成本利润存在巨大差距,以及煤炭行业下游企业为寻求稳定燃料来源而进行后向一体化的战略考虑,煤炭行业仍然面临着两类主要潜在进入者的威胁,其中一类为众多的已被关闭的小煤窑、小煤矿,另一类为电力体制改革后的各电源企业集团和冶炼行业大户。
四、替代品的威胁
中国资源特点决定了煤炭在中国的能源结构中占着绝对的大头,短期内不会改变,但石油、天然气以及其他水电、核电、太阳能等清洁、环保可再生能源作为替代品,具有十分重要的竞争力量,并加剧了能源产业之间竞争加剧。随着人们环保意识的增强,可持续发展理念的牢固树立,人们将更倾向于消费低污染或无污染的清洁、绿色能源,如石油、天然气等。因此,煤炭产业受到的替代品的威胁与其它产业相比更为显著。

五、同业竞争者的竞争程度
从煤炭行业内部来看的竞争力量来看,大型煤炭生产集团,各自均有自己比较稳定均等的市场份额,实力相当。供给侧改革以来,我国煤炭产量持续向头部煤企集中,龙头煤企凭借市场份额的扩张依然可以保持产销量的稳定或小幅增长。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国煤炭市场调研报告-市场运营态势与发展前景研究》
《2021年中国煤炭贸易行业分析报告-市场深度调研与未来前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
2015-2020年我国原煤产量
数据来源:国家统计局
一、供应商的议价能力
煤炭行业产业链上游参与主体为煤炭生产设备供应方,包括民用爆破器材生产商及煤矿机械设备制造商。
民用爆破器材方面,因该行业涉及国家安全问题,运输半径有限,竞争格局呈区域性垄断,具有较强议价能力。
2010-2020年我国民爆行业市场集中度
数据来源:公开资料
煤矿机械设备购置费用占煤炭生产企业固定资产投资约30%,其中综采设备“三机一架”约占总投资15%,液压支架约占10%。我国煤矿机械生产企业主要有天地科技、山能重装、中煤装备公司以及郑煤机四家头部企业,市场集中度相对较高,有较高市场议价能力。
2019年我国煤矿机械TOP5企业煤机产品销售收入
数据来源:公开资料
二、购买者的议价能力
煤炭行业产业链下游主要参与主体为运输方及需求端,需求端中电力、钢铁、建材、化工为传统的四大消费领域,其中,近60%来自电力行业,而从用电量数据来看,过去10年制造业用电量又占到发电总量的55%左右,因此,电力行业议价能力较强。
2016-2019年我国主要行业耗煤量占比情况
数据来源:公开资料
三、新进入者的威胁
煤炭行业属于劳动密集型、资本密集型行业,产品差异度不大,企业只有达到规模经济,才能在这个行业实现可持续发展。虽然煤炭行业的平均利润水平和成长空间有限,对行业外潜在进入者的吸引力也有限,但由于煤炭行业各生产体之间成本利润存在巨大差距,以及煤炭行业下游企业为寻求稳定燃料来源而进行后向一体化的战略考虑,煤炭行业仍然面临着两类主要潜在进入者的威胁,其中一类为众多的已被关闭的小煤窑、小煤矿,另一类为电力体制改革后的各电源企业集团和冶炼行业大户。
四、替代品的威胁
中国资源特点决定了煤炭在中国的能源结构中占着绝对的大头,短期内不会改变,但石油、天然气以及其他水电、核电、太阳能等清洁、环保可再生能源作为替代品,具有十分重要的竞争力量,并加剧了能源产业之间竞争加剧。随着人们环保意识的增强,可持续发展理念的牢固树立,人们将更倾向于消费低污染或无污染的清洁、绿色能源,如石油、天然气等。因此,煤炭产业受到的替代品的威胁与其它产业相比更为显著。
2010-2019年全国煤炭消费总量及占能源消费总量的比重
数据来源:公开资料
五、同业竞争者的竞争程度
从煤炭行业内部来看的竞争力量来看,大型煤炭生产集团,各自均有自己比较稳定均等的市场份额,实力相当。供给侧改革以来,我国煤炭产量持续向头部煤企集中,龙头煤企凭借市场份额的扩张依然可以保持产销量的稳定或小幅增长。
2020年我国煤炭企业产量TOP10
| 排名 |
企业名称 |
产量(万吨) |
| 1 |
国家能源投资集团有限责任公司 |
51477 |
| 2 |
中国中煤能源集团有限公司 |
20975 |
| 3 |
大同煤矿集团有限责任公司 |
17928 |
| 4 |
陕西煤业化工集团有限责任公司 |
17823 |
| 5 |
兖矿集团有限公司 |
16602 |
| 6 |
山东能源集团有限公司 |
11110 |
| 7 |
山西焦煤集团有限责任公司 |
10482 |
| 8 |
晋能集团有限公司 |
9219 |
| 9 |
阳泉煤业(集团)有限责任公司 |
8377 |
| 10 |
山西潞安矿业(集团)有限责任公司 |
8346 |
数据来源:公开资料
2020年我国 煤炭企业营业收入TOP10
| 排名 |
企业名称 |
营收(亿元) |
| 1 |
国家能源投资集团有限责任公司 |
5561.16 |
| 2 |
山东能源集团有限公司 |
3584.97 |
| 3 |
陕西煤业化工集团有限责任公司 |
3028.75 |
| 4 |
兖矿集团有限公司 |
2854.80 |
| 5 |
冀中能源集团有限责任公司 |
2118.55 |
| 6 |
大同煤矿集团有限责任公司 |
1903.73 |
| 7 |
山西焦煤集团有限责任公司 |
1808.55 |
| 8 |
河南能源化工集团有限公司 |
1807.43 |
| 9 |
山西潞安矿业(集团)有限责任公司 |
1801.56 |
| 10 |
中国中煤能源集团有限公司 |
1785.59 |
数据来源:公开资料(TC)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国煤炭市场调研报告-市场运营态势与发展前景研究》
《2021年中国煤炭贸易行业分析报告-市场深度调研与未来前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






