
IRR是驱动电站投资热情的关键。虽然“630”之后地面电站上网标杆电价下调,度电收益率下降。但是电站期初单位投资,2016年-2017年大幅下降,其中组件价格,2016年上半年3.8元/W,目前已经下降到2.7元/W的水平,下降幅度28.95%。随着组件转换率提升,单瓦BOS成本下降,系统投资成本由2016年7元/W以上,下降到5元/W-6元/W的水平。
参考观研天下发布《2018年中国光伏行业分析报告-市场深度调研与投资前景预测》

按照2017年6月30日标杆电价调整前后水平,以2016年、2017年电站投资成本为基础,选取二类地区光照条件及标杆电价水平,测算地面电站、分布式项目投资收益率水平变化。
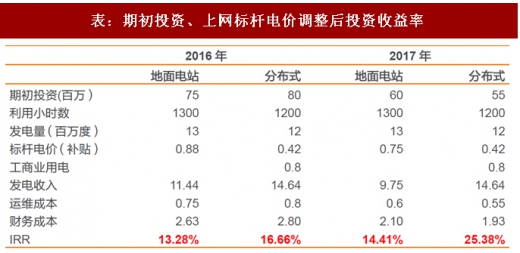
分布式补贴没有变化,期初投资成本大幅下降前提下,分布式项目投资收益率大增;地面电站期初投资下降、标杆电价下调后,也依然能保证电站投资收益率上升。
补贴下调基于系统成本下降,叠加成降预期后,IRR影响较小。年底是光伏行业政策出台密集期,光伏补贴退坡多种流传版本出现,地面电站补贴下调幅度0.1-0.15元/kwh之间,对于2018年补贴退坡的模式,市场存在两种传言版本:或按季度分别下调,或依然以“630”为节点一次性下调。标杆电价下调是基于系统装机成本及度电成本快速下降,按照目前电站投资成本,电站投资运营环节收益率依然很高。

选取江苏地区为例,考虑2018年系统装机成本下降与补贴下降的不同版本,计算IRR变化。系统装机成本维持6元/W的水平,地面电站及全额上网分布式补贴一次性下调0.1元/kwh、0.15元/kwh,及分季度共下调0.15元/kwh分别对应IRR10.94%、9.85%、10.98%;分布式补贴下调0.1元/kwh、0.12元/kwh对应IRR14.62%、14.22%。
考虑系统装机成本下降到5.5元/W,则地面电站及全额上网分布式补贴一次性下调0.1元/kwh、0.15元/kwh,及分季度共下调0.15元/kwh分别对应IRR12.33%、11.18%、12.38%;分布式补贴下调0.1元/kwh、0.12元/kwh对应IRR16.26%、15.82%。可以看出由于系统装机成本下降,电站投资环节收益率依然很高。考虑成本下降、补贴下降叠加后的收益率下降甚微。
而下调方式无论是一次性降价,还是分批次降价,不改当前电站运营获得超额利润的事实,降价来自于成本端的快速下降,装机热情不减,分批次少量降价更符合成本发展规律有利于行业良性健康发展。
参考观研天下发布《2018年中国光伏行业分析报告-市场深度调研与投资前景预测》

图:2012年-2017年光伏各环节单成本下降(单位:元)
资料来源:观研天下整理
表:期初投资、上网标杆电价调整后投资收益率
资料来源:观研天下整理
分布式补贴没有变化,期初投资成本大幅下降前提下,分布式项目投资收益率大增;地面电站期初投资下降、标杆电价下调后,也依然能保证电站投资收益率上升。
补贴下调基于系统成本下降,叠加成降预期后,IRR影响较小。年底是光伏行业政策出台密集期,光伏补贴退坡多种流传版本出现,地面电站补贴下调幅度0.1-0.15元/kwh之间,对于2018年补贴退坡的模式,市场存在两种传言版本:或按季度分别下调,或依然以“630”为节点一次性下调。标杆电价下调是基于系统装机成本及度电成本快速下降,按照目前电站投资成本,电站投资运营环节收益率依然很高。

表:补贴下调后IRR变化
资料来源:观研天下整理
考虑系统装机成本下降到5.5元/W,则地面电站及全额上网分布式补贴一次性下调0.1元/kwh、0.15元/kwh,及分季度共下调0.15元/kwh分别对应IRR12.33%、11.18%、12.38%;分布式补贴下调0.1元/kwh、0.12元/kwh对应IRR16.26%、15.82%。可以看出由于系统装机成本下降,电站投资环节收益率依然很高。考虑成本下降、补贴下降叠加后的收益率下降甚微。
而下调方式无论是一次性降价,还是分批次降价,不改当前电站运营获得超额利润的事实,降价来自于成本端的快速下降,装机热情不减,分批次少量降价更符合成本发展规律有利于行业良性健康发展。
资料来源:观研天下整理,转载请注明出处(GSL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





