
1.产业链
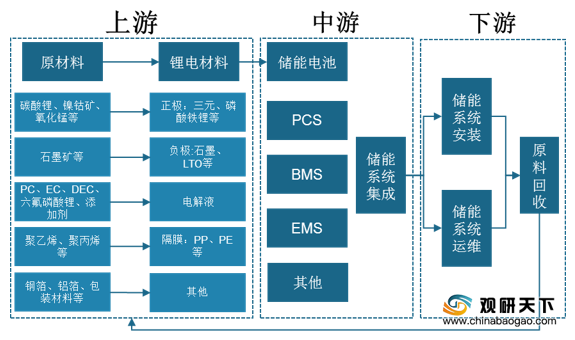
从产业链来看,储能行业上游主要为原材料、锂电材料;行业中游成本方面,目前储能电池成本约占整体的60%,PCS(过程控制系统)占比20%,BMS(建筑设备管理系统)占比5%,EMS(能量管理系统)占比5%到10%,其它配件占比5%;行业下游为储能系统的安装与运维,部分原料能够回收利用。
2.政策环境
能源是经济发展的源动力,现代化程度越高的城市对能源的依赖越强,随着工业社会的发展,储能行业的重要性逐渐凸显,因此国家政府了发布一系列相关政策,重点聚焦、持续支持、大力推动行业的发展。2020年1月9日,国家能源局发布《关于加强储能标准化工作的实施方案》,方案指出,积极推进关键储能标准制定,鼓励新兴储能技术和应用的标准研究工作。
| 时间 |
发布单位 |
政策名称 |
主要内容 |
| 2017年1月 |
国家能源局 |
《关于促进我国储能技术与产亚发展的指导意见》 |
诸能行业第一个指导性文件,第一阶段实现储能由研发示范向商业化初期过度;第二阶段实现商业化初期向规模化发展转变 |
| 2017年1月 |
国家能源局 |
《关于开展分布式发电市场化交易试点的通知》 |
分布式发电项目可采取多能互补方式建设,鼓励分布式发电项自安装储能设施,提升供电灵活性和稳定性 |
| 2018年5月 |
国家发改委 |
《关于统筹规划做好储气设施建设运行的通知》 |
鼓励通过多种方式满足储气能力要求 |
| 2018年7月 |
国家发改委 |
《关于创新和完善促进绿色发展价格机制的意见》 |
完善峰谷电价形成机制,利用峰谷电价差辅助服务补偿等市场化机制,促进储能发展。利用现代信息、车联网等技术,鼓励电动汽车提供储能服务 |
| 2019年2月 |
国家电网 |
《关于促进电化学储能健康有序发展的指导意见》 |
该指导意见针对电源侧、电网侧、用户侧储能应用做出规划,强调推动政府主管部门将各省级电力公司投资的电网侧储能计入有效资产,通过输配电价疏导 |
| 2019年6月 |
国家能源局等 |
《2019-2020年储能行动计划》 |
要加强对先进储能技术研发任务的部署,集中攻克制约信能技术应用与发展技术问题,使我国储能技术在未来5-10年甚至更长时期内处于国际领先水平 |
| 2020年1月9日 |
国家能源局 |
《关于加强储能标准化工作的实施方案》 |
方案指出,积极推进关键储能标准制定,鼓励新兴储能技术和应用的标准研究工作。 |
| 2020年2月18日 |
国家电网有限公司 |
《公司2020年重点工作任务的通知》 |
通知要求,推动源网荷储协同互动,提升负荷调控能力,深化新一代电力调度专业应用。发挥好风光储输等已建成示范工程的科技引领作用。 |
| 2020年3月5日 |
国家能源局 |
《国家能源局关于2020年风电、光伏发电项目建设有关事项的通知》 |
要求严格落实监测预警要求,以明、后两年电网消纳能力为依据合理安排新增核准(备案)项目规模。并要求国家电网有限公司、南方电网公司、内蒙古电力公司发择电网并网关口作用,严格按照规划和消纳能力合理安排项目并网时序。 |
| 2020年4月16日 |
国家能源局 |
《关于做好可再生能源发展十四五”规划编制工作有关事项的通知》 |
文件指出,优先开发当地分布式和分布式可再生能源资源,大力推进分布式可再生电力、热力、燃气等在用户侧直接就近利用,结合储能、氢能等新技术,提升可再生能源在区域能源供应中的比重。 |
| 2020年5月19日 |
国家能源局 |
《关于建立健全清洁能源消纳长效机制的指导意见(征求意见稿)》 |
对加快形成有利于清洁能源消纳的电力市场机制、全面提升电力系统训节能力、和着力推动清洁能源消纳模式创新方面,都提出鼓励推动电储能建设和参与、以促进清洁能源高质量发展。 |
3、市场分析
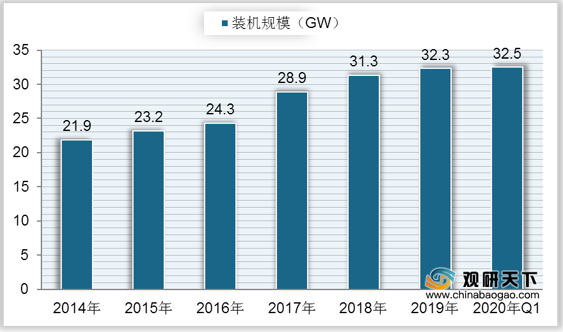
自2014年来,我国储能市场累计装机规模持续增长,到2019年中国已投运储能项目累计装机规模达到32.3GW,同比增长3.19%,占全球整体的18%;截止2020年3月底,中国储能市场累计装机规模达到32.5GW,较去年同期增长3.8%。
在2019年中国储能项目装机规模中,抽水蓄能居首位,累计装机规模占比达到93.7%,同比下降2.1%;其次是电化学储能,累计装机规模为1592.3MW,占比为4.9%,同比增长1.5%;然后是熔融盐储热,占比为1.3%。

4、需求分析
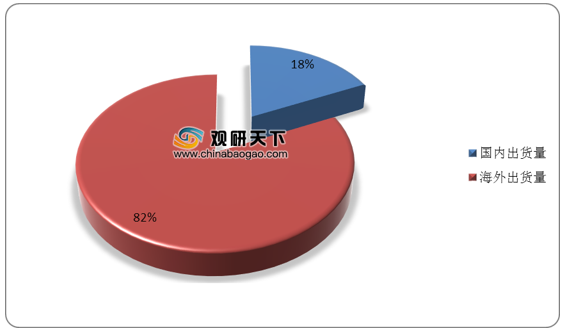
根据数据显示,我国储能锂电池出货量在2019年达到3.8GWh,国外市场占主导地位,出货量达到3.1GWh,占比整体的82%;国内市场出货量仅为0.7GWh,占比为18%,我国储能锂电池国内市场仍有较大提升空间。
5、前景分析
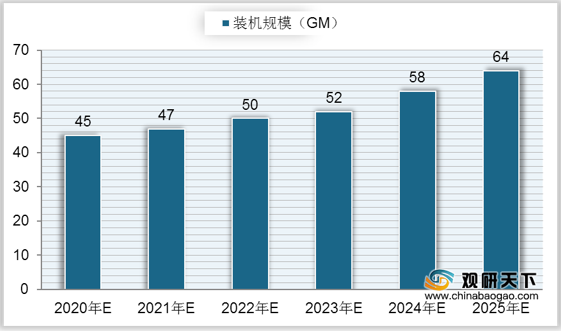
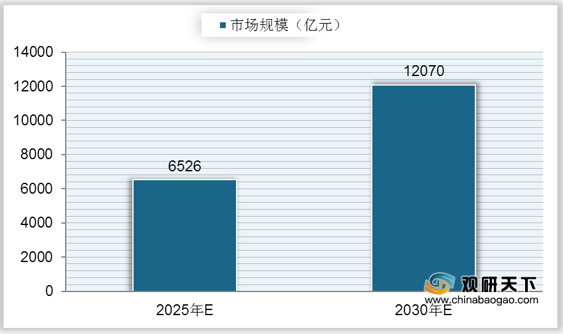
整体上来看,我国储能行业发展向好,预计到2020年底,中国储能市场累计装机规模预测将达到45GW,到2025年将达到64.06GW。而随着科技的提高,储能成本的下降,预计到2025年我国储能市场规模将达到6256亿元,到2030年市场规模或可达到12070亿元左右。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国储能产业分析报告-产业规模现状与发展趋势分析》
《2021年中国储能行业分析报告-市场竞争格局与发展前景评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







