
1、全国炼油能力比例
截至2016年底,中国炼油能力为7.5亿吨/年,较2015年净增炼油能力24万吨/年,基本持平。其中,新增炼油能力2110万吨/年,淘汰炼油能力2086万吨/年。在7.5亿吨的总体炼油能力中,千万吨级炼厂数量达到了25座,合计炼油能力3.2亿吨,占国内炼油能力的42.7%。

2、四大民营炼化情况
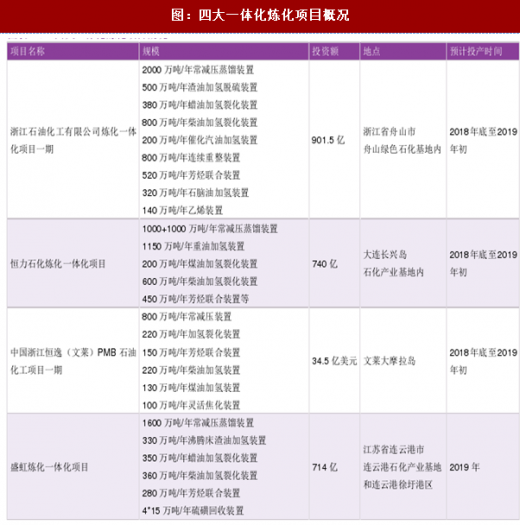
随着原油进口资质的不断开放,民营聚酯行业巨头在经历多年的横向发展后,开始向上游原油加工业务延伸,布局炼化一体化项目,浙石化(荣盛、桐昆)、恒力、盛虹、恒逸先后上马炼化一体化项目,预计投产时间均在2018年底至2019年初。除去恒逸文莱的炼化项目,浙石化一期、恒力、盛虹三个项目炼油能力共计5600万吨/年,占2016年全国炼油能力的7.47%,项目投产后,民营炼油产能比例将进一步提高。
民营四大炼化一体化项目中,浙石化一期、恒力、盛虹的项目原油加工能力及投资额基本相当;恒逸的文莱项目一期原油加工能力相对较小,但在文莱具有资金、成本优势及税收优惠,该项目也是恒逸集团进军海外的敲门砖。
参考观研天下发布《2018年中国炼油行业分析报告-市场运营态势与发展趋势研究》
国内的大型石化厂分为燃料型、燃料-润滑油型和燃料-化工型三种类型,此次四个一体化炼化项目的装置不同于传统炼厂,其芳烃产量明显高于传统意义上的炼厂,目的是最大程度增产芳烃,保障PX的原料供应。同时考虑到成品油、芳烃和烯烃的平衡,四个项目均配置了烯烃及烯烃下游装置。
聚酯行业中,工厂总数在100家左右,百万吨级别以上的聚酯工厂只有15家,其产能占比达到总产能的一半以上,聚酯产能集中度较高。此次四大聚酯工厂向炼油行业的拓展将进一步提高产业集中度。对于炼油行业,此次四个项目的投产也将使炼化行业竞争进入一个新的阶段。PX行业与炼油行业联系日趋紧密。
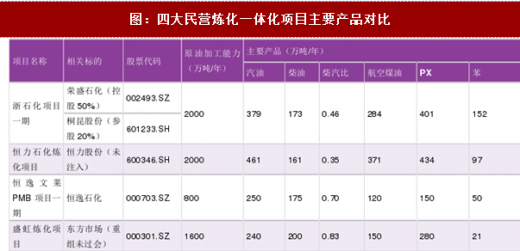
从产品结构来看,四家炼化厂都尽可能生产高利润的PX;浙石化、恒力两个项目设计的柴汽比显著低于恒逸和盛虹。
截至2016年底,中国炼油能力为7.5亿吨/年,较2015年净增炼油能力24万吨/年,基本持平。其中,新增炼油能力2110万吨/年,淘汰炼油能力2086万吨/年。在7.5亿吨的总体炼油能力中,千万吨级炼厂数量达到了25座,合计炼油能力3.2亿吨,占国内炼油能力的42.7%。
图:2016年中国炼油能力分企业构成

2、四大民营炼化情况
随着原油进口资质的不断开放,民营聚酯行业巨头在经历多年的横向发展后,开始向上游原油加工业务延伸,布局炼化一体化项目,浙石化(荣盛、桐昆)、恒力、盛虹、恒逸先后上马炼化一体化项目,预计投产时间均在2018年底至2019年初。除去恒逸文莱的炼化项目,浙石化一期、恒力、盛虹三个项目炼油能力共计5600万吨/年,占2016年全国炼油能力的7.47%,项目投产后,民营炼油产能比例将进一步提高。
民营四大炼化一体化项目中,浙石化一期、恒力、盛虹的项目原油加工能力及投资额基本相当;恒逸的文莱项目一期原油加工能力相对较小,但在文莱具有资金、成本优势及税收优惠,该项目也是恒逸集团进军海外的敲门砖。
参考观研天下发布《2018年中国炼油行业分析报告-市场运营态势与发展趋势研究》
图:四大一体化炼化项目概况
国内的大型石化厂分为燃料型、燃料-润滑油型和燃料-化工型三种类型,此次四个一体化炼化项目的装置不同于传统炼厂,其芳烃产量明显高于传统意义上的炼厂,目的是最大程度增产芳烃,保障PX的原料供应。同时考虑到成品油、芳烃和烯烃的平衡,四个项目均配置了烯烃及烯烃下游装置。
聚酯行业中,工厂总数在100家左右,百万吨级别以上的聚酯工厂只有15家,其产能占比达到总产能的一半以上,聚酯产能集中度较高。此次四大聚酯工厂向炼油行业的拓展将进一步提高产业集中度。对于炼油行业,此次四个项目的投产也将使炼化行业竞争进入一个新的阶段。PX行业与炼油行业联系日趋紧密。
从产品结构来看,四家炼化厂都尽可能生产高利润的PX;浙石化、恒力两个项目设计的柴汽比显著低于恒逸和盛虹。
图:四大民营炼化一体化项目主要产品对比
资料来源:观研天下整理,转载请注明出处(ZTT)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






