
一、2017 国内光伏装机量远超年初预期
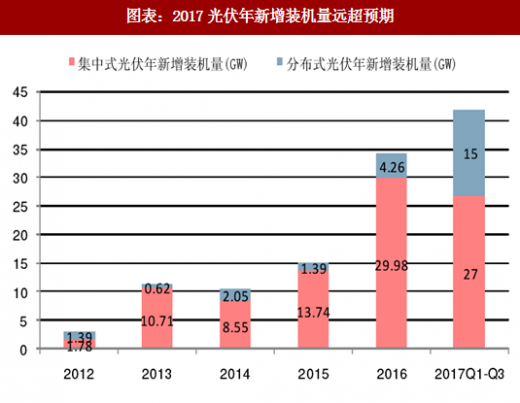
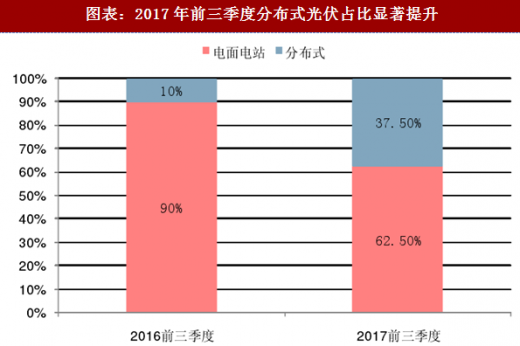
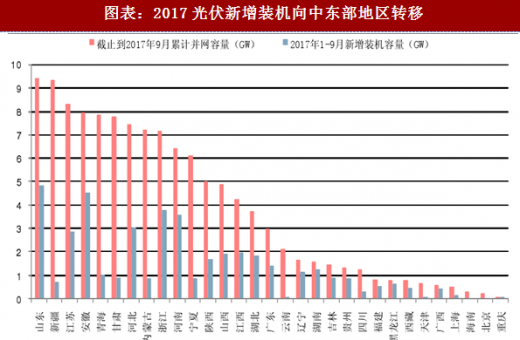
根据CPIA的统计,2017年前三季度,全国光伏发电新增装机达到42GW,同比增加近60%,超过2016年的全年34.54GW的装机量,远远好于业内2017年初的预期。从装机结构看,1~9月国内分布式光伏的装机量约15GW,占新增装机量的37.50%,同比增长幅度在300%以上,其中上半年浙江、山东、安徽三省新增装机均分别超过2GW,同比增长均在2倍以上,三省分布式光伏新增装机占全国的47.5%。从布局上看,光伏发电的建设也从西北部快速迁移至中东部地区,华东地区新增装机为11.95GW,同比增加1.8倍,占全国的27.8%;华中地区新增装机为9.10GW,同比增长70%,占全国的21.2%。西北地区新增装机为5.71GW,同比下降40%。
 二、国内弃光率趋势下降,光伏运营环节改善
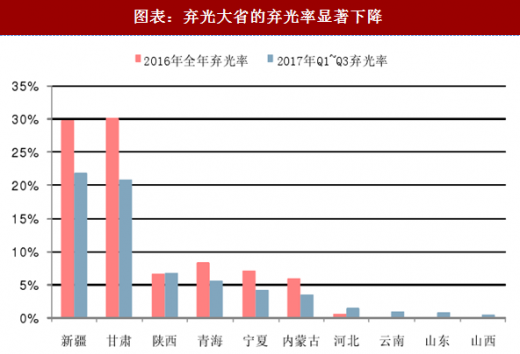
根据发改委数据,2017年1-10月全社会用电量累计52018亿千瓦时,同比增长6.7%,用电需求进一步增长,加之国家出台一系列政策保障光伏发电的消纳,使得弃光现象有所好转。2017年前三季度,全国光伏发电量857亿千瓦时,同比增长70%。全国弃光电量51亿千瓦时,弃光率同比下降3.8个百分点,弃光主要集中在新疆和甘肃,其中:新疆弃光电量22.9亿千瓦时,弃光率22%,;甘肃弃光电量14.1亿千瓦时,弃光率21%,相比去年全年的弃光率大幅下降,但河北、山东前三季弃光率与2016年全年弃光率相比上升较多,分别上升了0.8、0.7个百分点。我们认为,对于光伏电站运营企业特别是在西北拥有光伏电站的企业,由于上网标杆电价已经确定,随着弃光率的降低,光伏电站的收益将持续好转,以国电电力为例,其下属的光伏企业2017年前三季度完成发电量.2.42亿千瓦时,同比增加4.68%,上网电量2.41亿千瓦时,同比增加6.18%。
参考观研天下发布《2018年中国光伏行业分析报告-市场深度调研与投资前景预测》

根据CPIA的统计,2017年前三季度,全国光伏发电新增装机达到42GW,同比增加近60%,超过2016年的全年34.54GW的装机量,远远好于业内2017年初的预期。从装机结构看,1~9月国内分布式光伏的装机量约15GW,占新增装机量的37.50%,同比增长幅度在300%以上,其中上半年浙江、山东、安徽三省新增装机均分别超过2GW,同比增长均在2倍以上,三省分布式光伏新增装机占全国的47.5%。从布局上看,光伏发电的建设也从西北部快速迁移至中东部地区,华东地区新增装机为11.95GW,同比增加1.8倍,占全国的27.8%;华中地区新增装机为9.10GW,同比增长70%,占全国的21.2%。西北地区新增装机为5.71GW,同比下降40%。
图表:2017光伏年新增装机量远超预期
图表:2017年前三季度分布式光伏占比显著提升
图表:2017光伏新增装机向中东部地区转移
根据发改委数据,2017年1-10月全社会用电量累计52018亿千瓦时,同比增长6.7%,用电需求进一步增长,加之国家出台一系列政策保障光伏发电的消纳,使得弃光现象有所好转。2017年前三季度,全国光伏发电量857亿千瓦时,同比增长70%。全国弃光电量51亿千瓦时,弃光率同比下降3.8个百分点,弃光主要集中在新疆和甘肃,其中:新疆弃光电量22.9亿千瓦时,弃光率22%,;甘肃弃光电量14.1亿千瓦时,弃光率21%,相比去年全年的弃光率大幅下降,但河北、山东前三季弃光率与2016年全年弃光率相比上升较多,分别上升了0.8、0.7个百分点。我们认为,对于光伏电站运营企业特别是在西北拥有光伏电站的企业,由于上网标杆电价已经确定,随着弃光率的降低,光伏电站的收益将持续好转,以国电电力为例,其下属的光伏企业2017年前三季度完成发电量.2.42亿千瓦时,同比增加4.68%,上网电量2.41亿千瓦时,同比增加6.18%。
参考观研天下发布《2018年中国光伏行业分析报告-市场深度调研与投资前景预测》
图表:2017全社会用电量1-10月份同比提升6.7%

图表:弃光大省的弃光率显著下降
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







