参考中国报告网发布《2016-2022年中国智能物流市场竞争态势及十三五发展趋势前瞻报告》
近日,中国物流与采购联合会会长何黎明表示,当前国内物流企业对智能物流的需求主要包括物流数据、物流云、物流模式和物流技术四大领域。据统计,2016年,我国智能物流的市场规模已经达到2000亿元,到2025年有望超过万亿元。
 根据前瞻产业研究院发布的《2017~2022年中国智能物流行业市场需求预测与投资战略规划分析报告》数据显示,2016年中国智能物流市场规模约为2669亿元,比上年增长21%,在不改变产业结构情况下,如果我国库存和管理达到美国水平,物流成本占GDP比重可由18%降至13.5%~14%,按照2014年我国74.41万亿元的GDP总量计算,对现有物流进行智能化改造可节约超过2.5万亿元成本。
我国物流装备企业与国外差距缩小
从全球范围内看,虽然自动化物流仓储集成商的规模扩张较大程度依赖于工程师的团队扩张、项目经验的积累,但海外大型智能物流系统集成商往往形成了核心的产品优势(分拣速度、管理软件平台、出入库速度、行业解决方案等),形成了强大的品牌效应和规模效应。根据美国杂志《MMH》,2015年全球前三大物流仓储系统提供商大福、胜斐尔、德马泰克的收入规模均超过了百亿元人民币,其中全球最大的大福到了27.26亿美元(约折合人民币186亿元),并且保持着稳定增长的态势。
从国内外对比可以看到,物流装备领先企业主要集中在美国、欧洲和日本,这些企业价格水平高、定价能力强、营收规模大,国内物流装备企业实力较之还存在较大差距。因此目前国内高端市场(电商、第三方物流等)仍然为德马泰克、胜斐尔等外资品牌把持,中低端市场(汽车、烟草等)基本实现了进口替代,出现了以北起、北自、昆船、新松、今天国际为代表的本土龙头企业。
然而,不可忽视的是,虽然国内物流装备企业起步较晚,但技术差距在不断缩小,在技术难度最高的几个领域(自动化立体库、AGV、分拣机)都实现了突破,拥有核心技术的国产品牌有望在国产化浪潮中实现替代性增长。
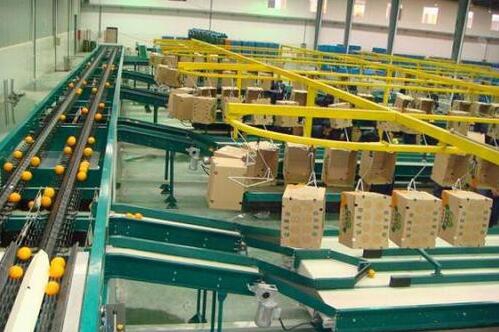
具体来看,自动化立体仓库是国内最早开始使用的设备,技术相对最成熟,国产化率也是比较高,目前供应商主要集中在国内的厂家;AGV近十年发展迅速,国内厂家市场占比已经达到六成;自动分拣机目前与国外技术还相差较大,现在国内有十多家厂商已开发出高速交叉带分拣机(时拣2万件),但是核心零部件还是主要依靠进口。
国内物流自动化装备企业加速布局
随着国内物流需求和装备技术的提升,物流自动化装备进入快速发展阶段。很多机械制造企业纷纷通过参股、合资和并购等方式快速切入充满机会的物流自动化装备领域。尽管国外老牌物流自动化装备品牌在国内占据了60%左右的市场份额,在技术方面整体上具有一定优势,但是国内的物流自动化装备已经构建了完整的产业链,成长了一批具有研发和集成能力俱佳的优秀企业,凭借性价比和售后优势抢占市场。
放眼未来,随着电商物流和快递行业的发展,国内龙头企业受益的同时,由于物流设备标准化、模块化的需求,以及对高速分拣、输送设备需求的爆发,提供输送、分拣标准化和模块化产品且提供输送、分拣分系统总包业务的公司也有望受益。
近日,中国物流与采购联合会会长何黎明表示,当前国内物流企业对智能物流的需求主要包括物流数据、物流云、物流模式和物流技术四大领域。据统计,2016年,我国智能物流的市场规模已经达到2000亿元,到2025年有望超过万亿元。
我国物流装备企业与国外差距缩小
从全球范围内看,虽然自动化物流仓储集成商的规模扩张较大程度依赖于工程师的团队扩张、项目经验的积累,但海外大型智能物流系统集成商往往形成了核心的产品优势(分拣速度、管理软件平台、出入库速度、行业解决方案等),形成了强大的品牌效应和规模效应。根据美国杂志《MMH》,2015年全球前三大物流仓储系统提供商大福、胜斐尔、德马泰克的收入规模均超过了百亿元人民币,其中全球最大的大福到了27.26亿美元(约折合人民币186亿元),并且保持着稳定增长的态势。
从国内外对比可以看到,物流装备领先企业主要集中在美国、欧洲和日本,这些企业价格水平高、定价能力强、营收规模大,国内物流装备企业实力较之还存在较大差距。因此目前国内高端市场(电商、第三方物流等)仍然为德马泰克、胜斐尔等外资品牌把持,中低端市场(汽车、烟草等)基本实现了进口替代,出现了以北起、北自、昆船、新松、今天国际为代表的本土龙头企业。
然而,不可忽视的是,虽然国内物流装备企业起步较晚,但技术差距在不断缩小,在技术难度最高的几个领域(自动化立体库、AGV、分拣机)都实现了突破,拥有核心技术的国产品牌有望在国产化浪潮中实现替代性增长。
具体来看,自动化立体仓库是国内最早开始使用的设备,技术相对最成熟,国产化率也是比较高,目前供应商主要集中在国内的厂家;AGV近十年发展迅速,国内厂家市场占比已经达到六成;自动分拣机目前与国外技术还相差较大,现在国内有十多家厂商已开发出高速交叉带分拣机(时拣2万件),但是核心零部件还是主要依靠进口。
国内物流自动化装备企业加速布局
随着国内物流需求和装备技术的提升,物流自动化装备进入快速发展阶段。很多机械制造企业纷纷通过参股、合资和并购等方式快速切入充满机会的物流自动化装备领域。尽管国外老牌物流自动化装备品牌在国内占据了60%左右的市场份额,在技术方面整体上具有一定优势,但是国内的物流自动化装备已经构建了完整的产业链,成长了一批具有研发和集成能力俱佳的优秀企业,凭借性价比和售后优势抢占市场。
放眼未来,随着电商物流和快递行业的发展,国内龙头企业受益的同时,由于物流设备标准化、模块化的需求,以及对高速分拣、输送设备需求的爆发,提供输送、分拣标准化和模块化产品且提供输送、分拣分系统总包业务的公司也有望受益。
资料来源:中国报告网整理,转载请注明出处
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。