
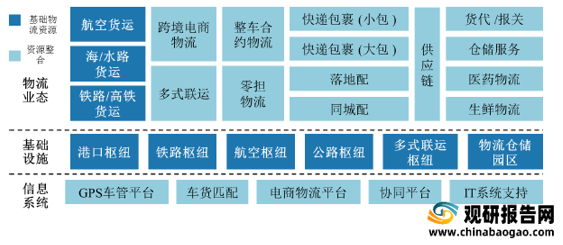
物流行业的参与企业根据自身的定位差异,可分为基础物流资源提供企业和物流资源整合企业。
基础物流资源企业主要分布在物流行业各业态及基础设施领域,基础设施领域主要有港口枢纽、铁路枢纽、航空枢纽、公路枢纽、多式联运枢纽、物流仓储园区及物流业态的航空货运、水路货运、铁路/高铁货运等企业,是物流行业运输网络、节点的主要提供者。
物流资源整合企业主要分布在信息系统和物流行业的各业态中。其中,信息系统整合企业以物联网平台为主,整合物流行业数据信息资源、发掘数据商业价值、提高资源配置效率,为传统物流企业提供物联网平台建设、智慧物流设备、信息系统支持等服务;物流业态资源整合企业则分布在物流行业的各个业务领域:新兴领域如跨境电商物流、同城配/即时配送、生鲜冷链物流、智能货柜/云仓、综合/行业供应链等;传统领域如多式联运、整车合约物流、零担物流、快递小包、重货快递、落地配、特货/商贸/采购供应链、医药冷链物流、货代/报关、仓储运营等。
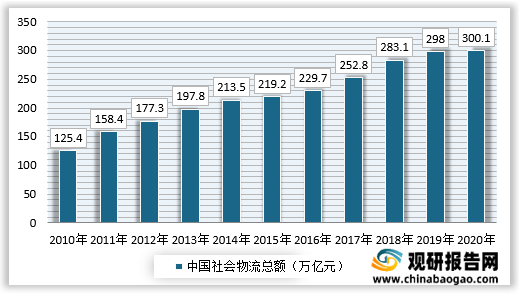
近年来,中国经济保持平稳较快增长,为现代物流行业的快速发展提供了良好的宏观环境。根据中国物流与采购网统计显示,我国社会物流总额从2010年的125.4万亿元增长至2020年的300.1万亿元,复合增长率达9.12%,整体呈现上升趋势,反映出我国物流行业需求呈持续增长态势。
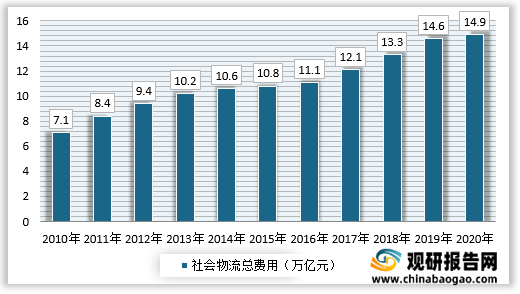
同时,我国社会物流总费用也保持整体增加趋势。社会物流总费用是一定时期内国民经济各个部门用于物流活动的总支出,在一定程度上反映了社会对物流的总需求和总规模。根据国家统计局数据显示,我国社会物流总费用从2010年的7.1万亿元增长至2020年的14.9万亿元,复合增长率达7.69%,整体呈现上升趋势,反映出我国物流行业在总体需求持续增长的背景下,费用规模也不断扩大。
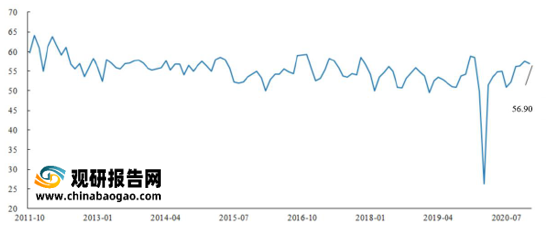
根据中国物流与采购网对中国物流业景气指数(LPI)的定义,物流业景气指数(LPI)反映物流业经济发展的总体变化情况,以50%作为经济强弱分界点,当指数高于50%时,反映出物流业处于经济扩张阶段;当指数低于50%时,则反映出物流业处于经济收缩阶段。根据中国物流与采购联合会统计显示,自2011年10月以来,除2020年初受新冠肺炎疫情影响导致物流业景气指数低于50%外,我国物流业景气指数(LPI)基本保持在50%以上,反映近年来,我国物流业总体处在平稳较快的发展周期。
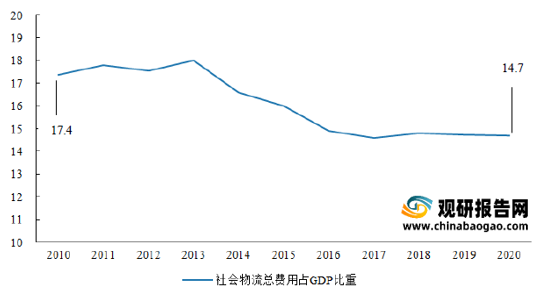
社会物流总费用占国内生产总值(GDP)的比重是衡量物流业总体运行效率和现代化水平的重要指标之一。我国物流业近年来虽然保持较快的增长势头,但整体运行效率依然较低。据国家统计局统计,我国社会物流总费用占国内生产总值(GDP)的比重从2010年的17.4%下降至2020年的14.7%,运行效率整体呈提升趋势。
随着国内经济结构转型与产业升级,客户对于物流的需求不断提升,不再局限于物流外包,而是逐步向供应链上下游延伸,以期获得涵盖原材料采购、原材料物流、生产制造、产品物流等环节的一体化物流服务。因此,提供专业化、一体化的综合性物流服务将成为物流企业未来的业务增长点。
为满足客户对综合性物流解决方案的需求,保证供应链上的采购、生产、运输、仓储等活动高效协调完成,综合性物流企业不仅需要通过良好的品牌和周到的服务维护上下游关系,还需要现代化的信息技术和智能物流技术的配套支持,才能将运输、仓储、装卸、加工、整理、配送、信息等方面结合形成完整的供应链,从而为客户提供专家式的一体化物流解决方案。(CJ)
更多深度内容,请查阅观研报告网:
《2021年中国物流市场分析报告-产业供需现状与发展动向研究》
《2021年中国冷链物流行业分析报告-行业调研与投资定位研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
基础物流资源企业主要分布在物流行业各业态及基础设施领域,基础设施领域主要有港口枢纽、铁路枢纽、航空枢纽、公路枢纽、多式联运枢纽、物流仓储园区及物流业态的航空货运、水路货运、铁路/高铁货运等企业,是物流行业运输网络、节点的主要提供者。
物流资源整合企业主要分布在信息系统和物流行业的各业态中。其中,信息系统整合企业以物联网平台为主,整合物流行业数据信息资源、发掘数据商业价值、提高资源配置效率,为传统物流企业提供物联网平台建设、智慧物流设备、信息系统支持等服务;物流业态资源整合企业则分布在物流行业的各个业务领域:新兴领域如跨境电商物流、同城配/即时配送、生鲜冷链物流、智能货柜/云仓、综合/行业供应链等;传统领域如多式联运、整车合约物流、零担物流、快递小包、重货快递、落地配、特货/商贸/采购供应链、医药冷链物流、货代/报关、仓储运营等。
物流行业生态
资料来源:中国物流与采购网
近年来,中国经济保持平稳较快增长,为现代物流行业的快速发展提供了良好的宏观环境。根据中国物流与采购网统计显示,我国社会物流总额从2010年的125.4万亿元增长至2020年的300.1万亿元,复合增长率达9.12%,整体呈现上升趋势,反映出我国物流行业需求呈持续增长态势。
2010-2020年中国社会物流总额(万亿元)
资料来源:中国物流与采购网
同时,我国社会物流总费用也保持整体增加趋势。社会物流总费用是一定时期内国民经济各个部门用于物流活动的总支出,在一定程度上反映了社会对物流的总需求和总规模。根据国家统计局数据显示,我国社会物流总费用从2010年的7.1万亿元增长至2020年的14.9万亿元,复合增长率达7.69%,整体呈现上升趋势,反映出我国物流行业在总体需求持续增长的背景下,费用规模也不断扩大。
2010-2020年中国社会物流总费用(万亿元)
资料来源:国家统计局
根据中国物流与采购网对中国物流业景气指数(LPI)的定义,物流业景气指数(LPI)反映物流业经济发展的总体变化情况,以50%作为经济强弱分界点,当指数高于50%时,反映出物流业处于经济扩张阶段;当指数低于50%时,则反映出物流业处于经济收缩阶段。根据中国物流与采购联合会统计显示,自2011年10月以来,除2020年初受新冠肺炎疫情影响导致物流业景气指数低于50%外,我国物流业景气指数(LPI)基本保持在50%以上,反映近年来,我国物流业总体处在平稳较快的发展周期。
2011年10月-2020年12月我国物流业景气指数
资料来源:中国物流与采购网
社会物流总费用占国内生产总值(GDP)的比重是衡量物流业总体运行效率和现代化水平的重要指标之一。我国物流业近年来虽然保持较快的增长势头,但整体运行效率依然较低。据国家统计局统计,我国社会物流总费用占国内生产总值(GDP)的比重从2010年的17.4%下降至2020年的14.7%,运行效率整体呈提升趋势。
2010-2020年我国社会物流总费用占GDP的比重
资料来源:国家统计局
随着国内经济结构转型与产业升级,客户对于物流的需求不断提升,不再局限于物流外包,而是逐步向供应链上下游延伸,以期获得涵盖原材料采购、原材料物流、生产制造、产品物流等环节的一体化物流服务。因此,提供专业化、一体化的综合性物流服务将成为物流企业未来的业务增长点。
为满足客户对综合性物流解决方案的需求,保证供应链上的采购、生产、运输、仓储等活动高效协调完成,综合性物流企业不仅需要通过良好的品牌和周到的服务维护上下游关系,还需要现代化的信息技术和智能物流技术的配套支持,才能将运输、仓储、装卸、加工、整理、配送、信息等方面结合形成完整的供应链,从而为客户提供专家式的一体化物流解决方案。(CJ)
更多深度内容,请查阅观研报告网:
《2021年中国物流市场分析报告-产业供需现状与发展动向研究》
《2021年中国冷链物流行业分析报告-行业调研与投资定位研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








