
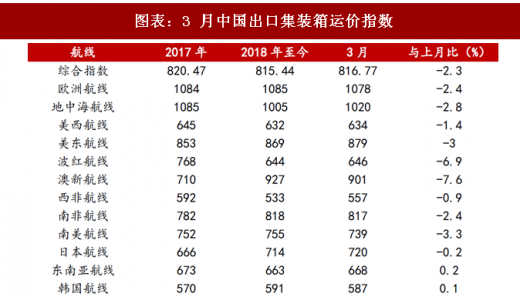
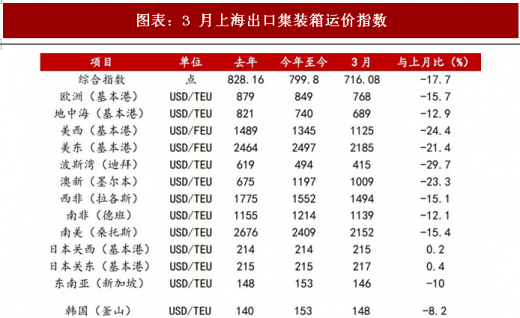
3 月,中国出口集装箱运输市场略显疲软,虽然运输需求在“春节”长假后有所回暖,但较节前出货高峰仍有一定程度下滑,加之航商运力投放逐渐增加, 供求关系面临一定压力,多数航线运价走低,拖累综合指数下跌。3 月,上海航运交易所发布的中国出口集装箱综合运价指数平均值为 816.77 点,较上月 平均下跌 2.3%;反映即期市场的上海出口集装箱综合运价指数平均值为 716.08 点,较上月平均大幅下跌 17.7%。
3.1 欧地市场表现低迷
欧地航线,节后市场表现较为低迷,节后运输需求恢复程度较低,供求平衡面 临较大压力。上半月部分航商通过执行运力停航计划,还能基本保持供需平衡。 但根据市场消息,部分航商将于 4 月起进行运力升级,加重市场对于航线供需 基本面进一步恶化的担忧。为维持市场份额,部分航商在下半月采取降价揽货 策略,连续下调即期市场订舱运价并引发市场跟进,航线运价持续走低。上海港船舶平均装载率欧洲线仅维持在 85%左右,地中海线则降至 80%的水平。往年4月初的运价提振措施暂未出现,多数航商对后市预期并不乐观,即期市场 运价未来有进一步下跌趋势。3 月,中国出口至欧洲、地中海航线运价指数平 均值分别为 1078.25 点、1019.61 点,较上月平均分别下跌 2.4%、2.8%。
参考观研天下发布《2018年中国集装箱运输市场分析报告-行业深度分析与投资前景研究》
3.2 北美行情略有反弹
北美航线,运输需求在节后恢复较慢,市场新增运输需求不足。运力过剩的现 象有所显现,虽然部分航商采取措施控制总体运力规模,但美西、美东航线多 数航班舱位利用率均跌至 80%以下。航商普遍采取降价揽货以争取市场货源, 即期市场运价连续出现下跌。直至月末临近年度合约谈判,航商宣布自 4 月 1 日起征收 GRI 上调运价,由于年后运价跌幅较大,本次调价大部分航商意愿较 为坚决,即期市场运价出现反弹走势。3 月,中国出口至美西、美东航线运价 指数平均值分别为 633.82 点、879.03 点,分别较上月平均下跌 1.4%、3.0%。
3.3 澳新运价承压走低
澳新航线,节后市场情况较为弱势,货量恢复较为缓慢,虽然部分航商采取停 航等措施控制运力规模,但供需基本面并未得到有效改善,船舶平均舱位利用 率始终在八成以下徘徊,市场运价承压下跌。3 月,中国出口至澳新航线运价 指数平均值为 901.09 点,较上月平均下跌 7.6%。
3.4 南美市场连续下跌
南美航线,运输需求恢复程度不及运力投放速度,供求基本面情况不佳,上海港船舶平均装载率降至70%-80%。由于前期运价处于较高水平,航商间竞相降价致市场跟跌情况加重,即期市场运价连续下跌。3 月,中国出口至南美航线运价指数平均值为 738.75点,较上月平均下跌 3.3%。
3.5 日本航线总体稳定
日本航线,运输需求保持平稳,市场运价基本稳定。3 月,中国出口至日本航 线运价指数平均值为 720.00 点,较上月平均微跌 0.2%。
图表:3 月中国出口集装箱运价指数
资料来源:公开资料整理
图表:3 月上海出口集装箱运价指数
资料来源:公开资料整理
3.1 欧地市场表现低迷
欧地航线,节后市场表现较为低迷,节后运输需求恢复程度较低,供求平衡面 临较大压力。上半月部分航商通过执行运力停航计划,还能基本保持供需平衡。 但根据市场消息,部分航商将于 4 月起进行运力升级,加重市场对于航线供需 基本面进一步恶化的担忧。为维持市场份额,部分航商在下半月采取降价揽货 策略,连续下调即期市场订舱运价并引发市场跟进,航线运价持续走低。上海港船舶平均装载率欧洲线仅维持在 85%左右,地中海线则降至 80%的水平。往年4月初的运价提振措施暂未出现,多数航商对后市预期并不乐观,即期市场 运价未来有进一步下跌趋势。3 月,中国出口至欧洲、地中海航线运价指数平 均值分别为 1078.25 点、1019.61 点,较上月平均分别下跌 2.4%、2.8%。
参考观研天下发布《2018年中国集装箱运输市场分析报告-行业深度分析与投资前景研究》
3.2 北美行情略有反弹
北美航线,运输需求在节后恢复较慢,市场新增运输需求不足。运力过剩的现 象有所显现,虽然部分航商采取措施控制总体运力规模,但美西、美东航线多 数航班舱位利用率均跌至 80%以下。航商普遍采取降价揽货以争取市场货源, 即期市场运价连续出现下跌。直至月末临近年度合约谈判,航商宣布自 4 月 1 日起征收 GRI 上调运价,由于年后运价跌幅较大,本次调价大部分航商意愿较 为坚决,即期市场运价出现反弹走势。3 月,中国出口至美西、美东航线运价 指数平均值分别为 633.82 点、879.03 点,分别较上月平均下跌 1.4%、3.0%。
3.3 澳新运价承压走低
澳新航线,节后市场情况较为弱势,货量恢复较为缓慢,虽然部分航商采取停 航等措施控制运力规模,但供需基本面并未得到有效改善,船舶平均舱位利用 率始终在八成以下徘徊,市场运价承压下跌。3 月,中国出口至澳新航线运价 指数平均值为 901.09 点,较上月平均下跌 7.6%。
3.4 南美市场连续下跌
南美航线,运输需求恢复程度不及运力投放速度,供求基本面情况不佳,上海港船舶平均装载率降至70%-80%。由于前期运价处于较高水平,航商间竞相降价致市场跟跌情况加重,即期市场运价连续下跌。3 月,中国出口至南美航线运价指数平均值为 738.75点,较上月平均下跌 3.3%。
3.5 日本航线总体稳定
日本航线,运输需求保持平稳,市场运价基本稳定。3 月,中国出口至日本航 线运价指数平均值为 720.00 点,较上月平均微跌 0.2%。
资料来源:公开资料整理,观研天下整理,转载请注明出处(WJJ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








