
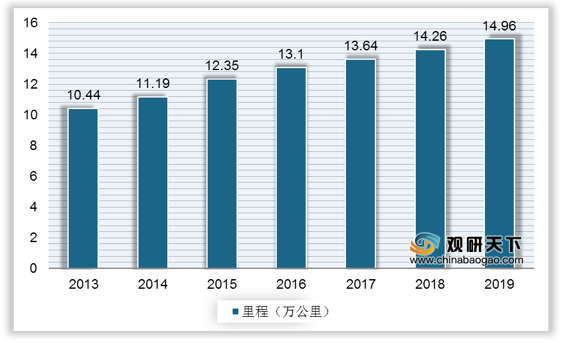
高速公路一般是指双向2条车道以上、双向分隔行驶、完全控制出入口、全部采用两旁封闭和立体交叉桥梁与匝道,时速限制比普通公路较高的行驶道路。高速公路是现代经济和社会发展重要的基础设施,是衡量一个国家公路交通运输和汽车工业现代化水准的标准之一。加快高速公路建设是我国经济社会发展的需求,近年来,我国高速公路建设速度较快,截至2019年年末,高速公路里程14.96万公里。
一、供应商的议价能力
高速公路行业的上游主要指各种公路建设材料的供应商以及工程服务的提供商,主要包括水泥、钢铁、混凝土的制造商和土木工程企业等。高速公路建设主要依靠招标完成,上游 行业的企业数量众多,市场竞争相对充分,上游产业的竞争格局有利于高速公路企业在众多供应商中进行充分比价、择优采购,降低对上游供应商的依赖度。
二、购买者的议价能力
高速公路行业的下游主要分为小客车主,以及客运、物流企业和对大宗货物运输有较大需求的企业,交通运输需求据此可分为客运需求和货运需求,衡量交通运输行业运行状况的指标主要为客货运输量及周转量。其中公路客运量与当地经济水平、居民出行习惯、交通设施等关联性较大;货运量与货物周转量受工业运行的影响较大。
三、新进入者的威胁
高速公路行业是以高速公路为资产,向社会提供高效、快捷通行服务的经济活动的集合,由于高速公路的建设特性,该行业需要很高的支出,属资金密集型行业,其运营的路产具有较强的公共产品属性,其投资规模大、建设回报周期长以及政府主导等因素决定了行业进入壁垒较高的特点。目前高速公路的建设资本金投入来源仍主要依靠政府补贴和地方政府融资。
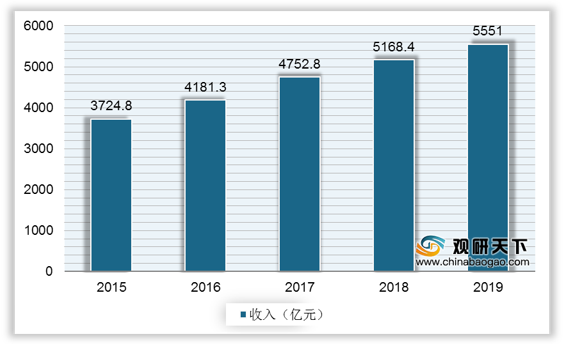
其次,从我国高速公路收入及支出来看,目前国内宏观经济进入新常态,经济增速放缓,再加上“公转铁”、高速通行费减免等政策影响,一定程度上抑制了国内高速公路的运营收入增长,从2018年开始高速公路通行费收入增长逐年下降。高速公路行业的支出包括养护经费、运营管理等,随着造价成本不断提高以及公路逐渐老化,未来养护开支需求将会不断加大,总体而言,高速公路行业整体亏损状态明显。

综上,新进入者因资金壁垒、成本壁垒、盈利情况等因素,多数处于观望状态,因此,新进入者的威胁微弱。
四、替代品的威胁
虽然公路在我国交通运输体系一直占有重要地位,但近几年来高速公路运输的地位变化明显,主要表现为客运量占比下降、货运量占比上升。就高速公路而言,其替代品主要有高速铁路、航空,还包括国道及低等公路甚至水路运输等。国道和铁路运输成本较高速公路低约20%-50%,高铁则具在客运方面有安全、准点和快速等优势。但是,在综合运输体系中,各种方式相互不能完全替代。
五、同业竞争者的竞争程度
目前,我国大多数省份均组建了自身的省级收费公路投资运营主体,并集中了本省内大部分收费公路路产,具有通车里程长、资产规模大、业务多元化的特点。由于行业壁垒高,现有的高速公路建设和运营公司一般规模较大,经营优势明显。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国高速公路行业分析报告-市场现状调查与未来动向研究》
《2021年中国高速公路市场分析报告-市场规模现状与发展趋势分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
2013-2019年我国高速公路里程变化情况
数据来源:交通运输部
一、供应商的议价能力
高速公路行业的上游主要指各种公路建设材料的供应商以及工程服务的提供商,主要包括水泥、钢铁、混凝土的制造商和土木工程企业等。高速公路建设主要依靠招标完成,上游 行业的企业数量众多,市场竞争相对充分,上游产业的竞争格局有利于高速公路企业在众多供应商中进行充分比价、择优采购,降低对上游供应商的依赖度。
二、购买者的议价能力
高速公路行业的下游主要分为小客车主,以及客运、物流企业和对大宗货物运输有较大需求的企业,交通运输需求据此可分为客运需求和货运需求,衡量交通运输行业运行状况的指标主要为客货运输量及周转量。其中公路客运量与当地经济水平、居民出行习惯、交通设施等关联性较大;货运量与货物周转量受工业运行的影响较大。
三、新进入者的威胁
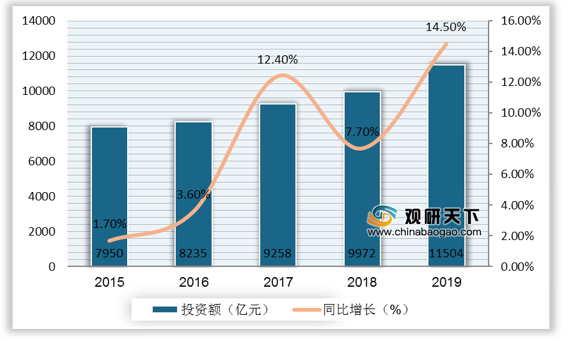
高速公路行业是以高速公路为资产,向社会提供高效、快捷通行服务的经济活动的集合,由于高速公路的建设特性,该行业需要很高的支出,属资金密集型行业,其运营的路产具有较强的公共产品属性,其投资规模大、建设回报周期长以及政府主导等因素决定了行业进入壁垒较高的特点。目前高速公路的建设资本金投入来源仍主要依靠政府补贴和地方政府融资。
2015-2019年我国高速公路建设投资额
数据来源:国家统计局
其次,从我国高速公路收入及支出来看,目前国内宏观经济进入新常态,经济增速放缓,再加上“公转铁”、高速通行费减免等政策影响,一定程度上抑制了国内高速公路的运营收入增长,从2018年开始高速公路通行费收入增长逐年下降。高速公路行业的支出包括养护经费、运营管理等,随着造价成本不断提高以及公路逐渐老化,未来养护开支需求将会不断加大,总体而言,高速公路行业整体亏损状态明显。
2015-2019年我国收费高速公路通行费收入
数据来源:公开资料
2015-2019年我国收费高速公路支出总额
数据来源:公开资料
综上,新进入者因资金壁垒、成本壁垒、盈利情况等因素,多数处于观望状态,因此,新进入者的威胁微弱。
四、替代品的威胁
虽然公路在我国交通运输体系一直占有重要地位,但近几年来高速公路运输的地位变化明显,主要表现为客运量占比下降、货运量占比上升。就高速公路而言,其替代品主要有高速铁路、航空,还包括国道及低等公路甚至水路运输等。国道和铁路运输成本较高速公路低约20%-50%,高铁则具在客运方面有安全、准点和快速等优势。但是,在综合运输体系中,各种方式相互不能完全替代。
五、同业竞争者的竞争程度
目前,我国大多数省份均组建了自身的省级收费公路投资运营主体,并集中了本省内大部分收费公路路产,具有通车里程长、资产规模大、业务多元化的特点。由于行业壁垒高,现有的高速公路建设和运营公司一般规模较大,经营优势明显。
2020年Q1-Q3我国部分高速公路行业上市企业营业收入及净利润(亿元)
| 公司 |
营业收入 |
净利润 |
| 山东高速 |
75.85 |
13.36 |
| 深高速 |
34.26 |
6.299 |
| 粤高速A |
14.24 |
3.452 |
| 东莞控股 |
8.606 |
6.649 |
| 四川成渝 |
32.99 |
2.642 |
| 赣粤高速 |
33.27 |
0.9998 |
| 中原高速 |
35.41 |
1.251 |
| 深圳高速公路股份 |
34.26 |
6.3 |
数据来源:公司官网(TC)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国高速公路行业分析报告-市场现状调查与未来动向研究》
《2021年中国高速公路市场分析报告-市场规模现状与发展趋势分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








