
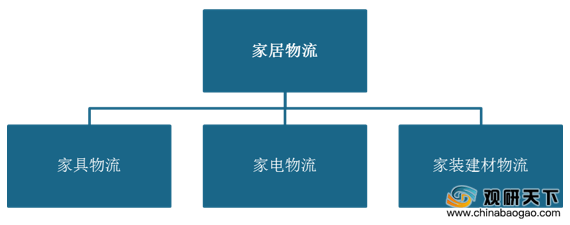
家居物流指的是以居住为核心,为家电和家居建材行业提供的物流和供应链服务。通常包括家具、家电和家装建材类(硬装饰)物流。
据统计,2006-2020年我国家居物流行业市场规模呈现出不断增长的趋势,2019年我国家居物流行业市场规模达到2746亿元,预计2020年有望达到2852亿元。

一、 优势分析
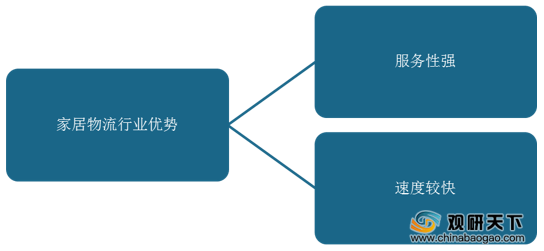
(1) 服务性强:家居物流配送到家后还有安装和施工服务,以及售后的维修保养等服务,流程完善。
(2) 速度较快:家居物流配送速度较快,在一定程度上为用户节约了时间和精力,较为方便快捷。
二、 劣势分析
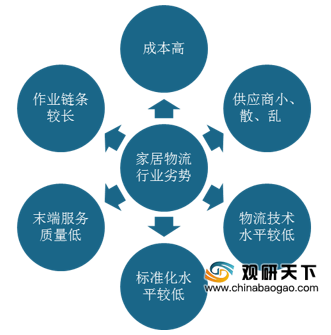
(1) 作业链条较长。家居物流服务链条包括:干线运输、仓储分拨、物流配送、安装与施工、售后维修服务等环节,与传统的物流服务相比,服务链条长,中转环节较多。且家居产品本身运输难度较大,运输过程中易破损,中转过程中每次装货、卸货都会带来2%-3%的货物破损率,物流运作难度大。
(2) 成本高。家居物流总成本费用占销售额比例较高,保守估计约为25%-35%。且家居物流需要上门安装或施工,难以组织共同配送,通过共享物流降低物流成本。
(3) 供应商小、散、乱。家居行业规模大,但产品供应商规模普遍偏小,生产手段与营销模式落后,阻碍了物流服务的标准化与信息化发展。
(4) 物流技术水平较低。目前我国家居物流行业发展在信息化、物流系统建设上投入不足,在装备、建设等方面都尚不规范,其他行业已广泛应用的WMS(仓储管理系统)、TMS(运输管理系统)在家居物流行业应用较少,库存信息无法互联互通,导致信息不及时、无法实现透明化。企业内部的沟通系统对接不顺畅,协同效率低下。
(5) 标准化水平较低。行业内针对包装和物流的标准极少,家居产品种类繁多,个性化定制和服务众多,极大地阻碍了我国家居物流行业的标准化发展。且行业自身生产、供应、销售的脱节导致链条不畅,标准的执行力度不足。
(6) 家居物流末端服务质量低。最后一公里服务更多是以第三方“服务提供商”合作完成,但服务人员渠道众多,服务标准难以统一,投诉率较高,严重影响到企业的声誉。
三、 机遇分析
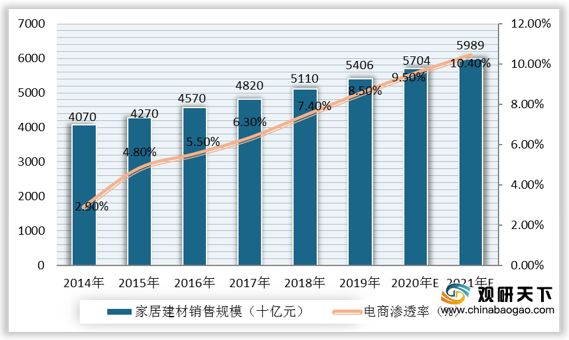
伴随着电商和快递行业的不断发展,家居产品这种高价值、体积大、非标准化外形的商品迎来了发展机遇。同时,我国家居建材行业销售规模的扩大也在一定程度上带动了我国家居物流行业的发展。据统计,近年来我国家居建材销售规模不断扩大,2019年我国家居建材销售规模达54060亿元,预计2020年和2021年将分别达到57040亿元和59890亿元。同时,电商渗透率也呈现出不断上升的趋势,2021年有望达到10.4%。
四、 威胁分析
(1) 在我国家居物流行业的不断发展下,国内家居物流企业逐渐形成了自营家居物流服务商以及第三方家居物流服务企业两大阵营,竞争激烈。部分实力雄厚的家居生产和流通企业已投入大量资金和人力物力用于物流物资、仓库建设和信息网络,新兴企业想打入市场困难较大。
(2) 家居物流行业细分领域发展的痛点难点较多,供应链、发展模式一致,企业容易陷入同质化竞争的态势。(wqq)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国家居物流市场分析报告-行业运营现状与未来前景研究》
《2021年中国物流仓储行业分析报告-行业规模现状与发展前景预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
家居物流的分类
资料来源:公开资料整理
据统计,2006-2020年我国家居物流行业市场规模呈现出不断增长的趋势,2019年我国家居物流行业市场规模达到2746亿元,预计2020年有望达到2852亿元。
2006-2020年我国家居物流行业市场规模统计及预测
数据来源:公开资料整理
一、 优势分析
(1) 服务性强:家居物流配送到家后还有安装和施工服务,以及售后的维修保养等服务,流程完善。
(2) 速度较快:家居物流配送速度较快,在一定程度上为用户节约了时间和精力,较为方便快捷。
家居物流行业优势
资料来源:公开资料整理
二、 劣势分析
(1) 作业链条较长。家居物流服务链条包括:干线运输、仓储分拨、物流配送、安装与施工、售后维修服务等环节,与传统的物流服务相比,服务链条长,中转环节较多。且家居产品本身运输难度较大,运输过程中易破损,中转过程中每次装货、卸货都会带来2%-3%的货物破损率,物流运作难度大。
(2) 成本高。家居物流总成本费用占销售额比例较高,保守估计约为25%-35%。且家居物流需要上门安装或施工,难以组织共同配送,通过共享物流降低物流成本。
(3) 供应商小、散、乱。家居行业规模大,但产品供应商规模普遍偏小,生产手段与营销模式落后,阻碍了物流服务的标准化与信息化发展。
(4) 物流技术水平较低。目前我国家居物流行业发展在信息化、物流系统建设上投入不足,在装备、建设等方面都尚不规范,其他行业已广泛应用的WMS(仓储管理系统)、TMS(运输管理系统)在家居物流行业应用较少,库存信息无法互联互通,导致信息不及时、无法实现透明化。企业内部的沟通系统对接不顺畅,协同效率低下。
(5) 标准化水平较低。行业内针对包装和物流的标准极少,家居产品种类繁多,个性化定制和服务众多,极大地阻碍了我国家居物流行业的标准化发展。且行业自身生产、供应、销售的脱节导致链条不畅,标准的执行力度不足。
(6) 家居物流末端服务质量低。最后一公里服务更多是以第三方“服务提供商”合作完成,但服务人员渠道众多,服务标准难以统一,投诉率较高,严重影响到企业的声誉。
我国家居物流行业劣势
资料来源:公开资料整理
三、 机遇分析
伴随着电商和快递行业的不断发展,家居产品这种高价值、体积大、非标准化外形的商品迎来了发展机遇。同时,我国家居建材行业销售规模的扩大也在一定程度上带动了我国家居物流行业的发展。据统计,近年来我国家居建材销售规模不断扩大,2019年我国家居建材销售规模达54060亿元,预计2020年和2021年将分别达到57040亿元和59890亿元。同时,电商渗透率也呈现出不断上升的趋势,2021年有望达到10.4%。
2014-2021年我国家居建材销售规模和电商渗透率统计及预测
数据来源:公开资料整理
四、 威胁分析
(1) 在我国家居物流行业的不断发展下,国内家居物流企业逐渐形成了自营家居物流服务商以及第三方家居物流服务企业两大阵营,竞争激烈。部分实力雄厚的家居生产和流通企业已投入大量资金和人力物力用于物流物资、仓库建设和信息网络,新兴企业想打入市场困难较大。
(2) 家居物流行业细分领域发展的痛点难点较多,供应链、发展模式一致,企业容易陷入同质化竞争的态势。(wqq)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国家居物流市场分析报告-行业运营现状与未来前景研究》
《2021年中国物流仓储行业分析报告-行业规模现状与发展前景预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








