
钛白粉的生产工艺主要分为硫酸法与氯化法。截止 2015 年底,全球钛白粉产能约为 720 万吨,其中约 300 万吨为氯化法,主要由科慕(Chemour,原杜邦子公司)等国际巨头采用;其余为硫酸法,且绝大多数集中在中国。我国 2015 年拥有钛白粉产能 360 万吨,其中能稳定生产的氯化法产线只有四条,产能为 21 万吨。
总体而言,氯化法生产流程自动化程度更高、产品性能更优、产生的有害废物相对较少,是较为先进的生产工艺。

钛白粉的硫酸法工艺
硫酸法工艺既可用于生产锐钛型钛白粉,也可生产金红石型钛白粉,是我国应用最广泛的生产工艺。该法于 1918 年发明,以钛精矿与硫酸为主要原料,通过酸解、结晶、水洗过滤洗涤及煅烧后得到钛白粉原粉,再经过磨细、分级、干燥、包膜得到钛白粉成品。
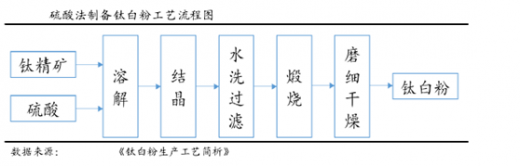
硫酸法在我国经过多年的技术改进,其产品品质已经十分接近氯化法生产的标准。我国硫酸法制备的钛白粉,其性能已经可以满足涂料、塑料以及造纸等工业的需要,并且正凭借极高的性价比积极参与国际竞争。
参考观研天下发布《2017-2022年中国钛白粉行业市场发展现状及十三五竞争策略分析报告》
硫酸法工艺的局限性主要体现在操作过程和污染物处理上。操作过程中,由于原材料是杂质含量较多的钛精矿,只能采用间歇生产工艺,流程长、自动化程度低,产品收率存在一定瓶颈;硫酸法的生产过程中使用大量的浓硫酸,在酸解过程中会造成一定的空气污染,且每生产一吨钛白粉会副产 8 吨强酸性废水和大量弱酸性废水,污水处理难度较大,尤其对于工艺落后、无法规模化建设处理设施的小产能而言,其污水处理成本接近 2000 元/吨,给企业带来沉重的环保负担。

钛白粉的氯化法工艺
氯化法制备钛白粉技术长期被国际巨头垄断。上世纪 50 年代杜邦公司发明该工艺后迅速实现了产业化,并且凭借工艺流程短、产品质量佳、生产自动化程度高等优点成为国外制备钛白粉的首选工艺。此法以高钛渣或金红石为原料,与氯气反应生成四氯化钛,经精馏提纯,然后再进行气相氧化,速冷后,经过气固分离、精细处理得到钛白粉。
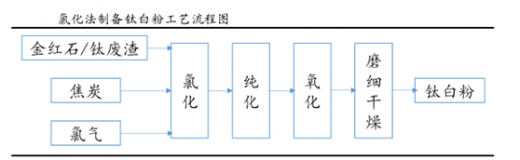
氯化法的主要优势在于产品品质和环境友好度。该工艺制备的钛白粉相比于硫酸法的产物,在白度、遮盖能力与耐候性上都有一定的优势,因此在高端市场上有其不可替代性。在环保方面,采用气相反应的氯化法工艺几乎不产生废液,主要的污染物是以氯化铁为主要成分的氯渣,这些固态污染物以掩埋的形式进行处理,因此环保成本远低于硫酸法。
氯化法在我国发展缓慢,主要原因在于其极高的技术壁垒。国外先进的氯化法技术长期被杜邦、科斯特和特诺等巨头垄断,从不向包括中国在内的任何一方转让,尤其在我国公司和杜邦公司在 2013~2014 年发生技术产权纠纷后,技术引进的可能性大大降低。我国的四条氯化法装置主要来自于技术咨询服务,不具有完整的技术先进性,因此在国内推广起来困难重重。
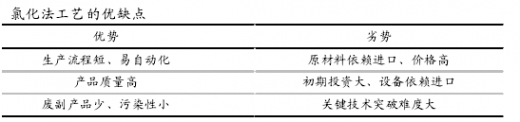
总体而言,氯化法生产流程自动化程度更高、产品性能更优、产生的有害废物相对较少,是较为先进的生产工艺。

钛白粉的硫酸法工艺
硫酸法工艺既可用于生产锐钛型钛白粉,也可生产金红石型钛白粉,是我国应用最广泛的生产工艺。该法于 1918 年发明,以钛精矿与硫酸为主要原料,通过酸解、结晶、水洗过滤洗涤及煅烧后得到钛白粉原粉,再经过磨细、分级、干燥、包膜得到钛白粉成品。
硫酸法在我国经过多年的技术改进,其产品品质已经十分接近氯化法生产的标准。我国硫酸法制备的钛白粉,其性能已经可以满足涂料、塑料以及造纸等工业的需要,并且正凭借极高的性价比积极参与国际竞争。
参考观研天下发布《2017-2022年中国钛白粉行业市场发展现状及十三五竞争策略分析报告》
硫酸法工艺的局限性主要体现在操作过程和污染物处理上。操作过程中,由于原材料是杂质含量较多的钛精矿,只能采用间歇生产工艺,流程长、自动化程度低,产品收率存在一定瓶颈;硫酸法的生产过程中使用大量的浓硫酸,在酸解过程中会造成一定的空气污染,且每生产一吨钛白粉会副产 8 吨强酸性废水和大量弱酸性废水,污水处理难度较大,尤其对于工艺落后、无法规模化建设处理设施的小产能而言,其污水处理成本接近 2000 元/吨,给企业带来沉重的环保负担。

钛白粉的氯化法工艺
氯化法制备钛白粉技术长期被国际巨头垄断。上世纪 50 年代杜邦公司发明该工艺后迅速实现了产业化,并且凭借工艺流程短、产品质量佳、生产自动化程度高等优点成为国外制备钛白粉的首选工艺。此法以高钛渣或金红石为原料,与氯气反应生成四氯化钛,经精馏提纯,然后再进行气相氧化,速冷后,经过气固分离、精细处理得到钛白粉。
氯化法的主要优势在于产品品质和环境友好度。该工艺制备的钛白粉相比于硫酸法的产物,在白度、遮盖能力与耐候性上都有一定的优势,因此在高端市场上有其不可替代性。在环保方面,采用气相反应的氯化法工艺几乎不产生废液,主要的污染物是以氯化铁为主要成分的氯渣,这些固态污染物以掩埋的形式进行处理,因此环保成本远低于硫酸法。
氯化法在我国发展缓慢,主要原因在于其极高的技术壁垒。国外先进的氯化法技术长期被杜邦、科斯特和特诺等巨头垄断,从不向包括中国在内的任何一方转让,尤其在我国公司和杜邦公司在 2013~2014 年发生技术产权纠纷后,技术引进的可能性大大降低。我国的四条氯化法装置主要来自于技术咨询服务,不具有完整的技术先进性,因此在国内推广起来困难重重。
资料来源:观研天下整理,转载请注明出处(ww)。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






