
色母粒的研究开发起源于欧洲,如瑞士的Ciba-Geigy公司与德国的Hoechst公司等。用于塑料制品着色的色母粒最早于20世纪50年代问世于美国,60年代在欧美塑料厂得到广泛推广应用。70年代,色母粒行业得到快速增长。随着经济发展和环保要求的提高,色母粒已经成为塑料着色的首选材料。我国于20世纪70年代中期在长沙、北京、上海等地开始研制色母粒并投入小批量生产。进入20世纪80年代,随着我国改革开放以及经济的全面发展,塑料制品的产量也急剧上升,花色品种及质量有了大幅度的提高,随之对塑料制品的着色要求也有了较高的要求,一些中、高档塑料制品逐渐采用色母粒着色。
20世纪90年代以来,随着塑料制品行业的快速发展、产品结构升级以及跨国公司色母粒技术和产能向中国转移,尤其是国内领先企业技术、资金、人才的积累和创新,我国色母粒行业进入快速发展时期,目前已成为亚洲最大的色母粒生产国,大约有色母粒生产企业4,500家,主要分布在广东、江苏、上海、山东等东部沿海地区,其中大多数为中小型企业。(以上数据来源:中国染料工业协会色母粒专业委员会《中国色母粒》等)
受益于下游塑料制品行业规模巨大和较快发展,以及我国产业升级与政策支持等有利因素,近几年来世界以及我国色母粒市场需求保持快速增长,具体情况如下:
近年来我国国民经济快速发展,塑料工业处于快速发展时期,塑料制品产量大幅增加,质量和层次不断提高,新品种也不断涌现。塑料制品在满足日用消费品市场需要的同时,不断在下游包装、建筑与装饰、汽车、机械、家电、邮电、农业等领域得到应用。塑料工业多年来发展速度一直高于同期GDP增速,2006-2014年塑料制品产量复合增长率达到12.88%,保持快速发展势头。
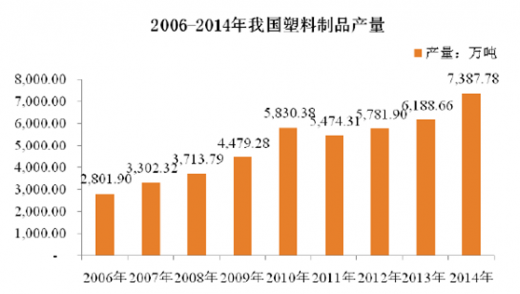
参考观研天下发布《2017-2022年中国有机高分子材料产业竞争现状调研及发展策略研究报告》
随着我国塑料工业的快速发展,色母粒等高分子复合着色材料的研发和生产已成为塑料加工业最活跃的领域之一,尤其是在包装材料、塑料薄膜、工程塑料、日用塑料、建筑材料、汽车、电子、家电、电缆等行业具有巨大的市场潜力。根据中国染料工业协会色母粒专业委员会2014年初及2014年10月对国内50家色母粒核心企业的调研,2013-2014年上半年,尽管我国经济形势比较严峻,大部分色母粒企业依然保持了稳步增长的趋势。随着塑料制品的品质提升、化纤制品更多采用纺前着色工艺,我国色母粒行业仍有较大的发展空间。(数据来源:中国色母粒2015年第2期,《中国色母粒现状调查与分析》)根据下游塑料制品2006-2014年产量复合增长率12.88%,以及色母粒在塑料制品中的添加比例2%—20%测算,2015-2020年我国色母粒总需求量将超过1,300万吨。
另外,色母粒在我国等发展中国家使用的比例与发达国家相比,还有很大的发展空间,主要原因是国内企业选择成本较低的粉状着色材料,忽视了由此造成的环境成本,以及粉状着色材料对员工健康的损害。根据发达国家塑料制品工业的发展经验以及我国环保节能政策的不断加强,色母粒的应用比重将逐渐提高,产品替代也将有力地推动色母粒行业的快速发展。
国际色母粒市场主要集中在欧洲、北美。国际知名的色母粒的企业多是跨国公司或世界500强企业,如美国卡博特公司、安配色公司、普立万公司、舒尔曼公司、瑞士科莱恩公司、日本DIC株式会社等公司,合计年产量在百万吨以上。
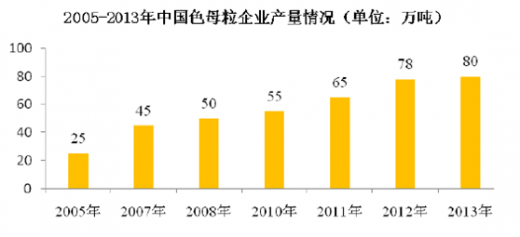
伴随着石化工业的迅猛发展,我国塑料产量大幅增加,质量不断提高,新品种不断涌现。根据中国染料工业协会色母粒专业委员会统计,2005-2013年我国色母粒行业呈现蓬勃发展之势,不少厂家快速拓展了企业规模,开始出现了产量上万吨、产值过亿的企业,并逐年增多。2013年统计范围内的色母粒企业总产量约为80万吨。预计“十二五”期间中国色母粒产量仍将取得10%以上的增长率。2005-2013年上述统计范围色母粒企业产量情况如下:
20世纪90年代以来,随着塑料制品行业的快速发展、产品结构升级以及跨国公司色母粒技术和产能向中国转移,尤其是国内领先企业技术、资金、人才的积累和创新,我国色母粒行业进入快速发展时期,目前已成为亚洲最大的色母粒生产国,大约有色母粒生产企业4,500家,主要分布在广东、江苏、上海、山东等东部沿海地区,其中大多数为中小型企业。(以上数据来源:中国染料工业协会色母粒专业委员会《中国色母粒》等)
受益于下游塑料制品行业规模巨大和较快发展,以及我国产业升级与政策支持等有利因素,近几年来世界以及我国色母粒市场需求保持快速增长,具体情况如下:
近年来我国国民经济快速发展,塑料工业处于快速发展时期,塑料制品产量大幅增加,质量和层次不断提高,新品种也不断涌现。塑料制品在满足日用消费品市场需要的同时,不断在下游包装、建筑与装饰、汽车、机械、家电、邮电、农业等领域得到应用。塑料工业多年来发展速度一直高于同期GDP增速,2006-2014年塑料制品产量复合增长率达到12.88%,保持快速发展势头。
参考观研天下发布《2017-2022年中国有机高分子材料产业竞争现状调研及发展策略研究报告》
随着我国塑料工业的快速发展,色母粒等高分子复合着色材料的研发和生产已成为塑料加工业最活跃的领域之一,尤其是在包装材料、塑料薄膜、工程塑料、日用塑料、建筑材料、汽车、电子、家电、电缆等行业具有巨大的市场潜力。根据中国染料工业协会色母粒专业委员会2014年初及2014年10月对国内50家色母粒核心企业的调研,2013-2014年上半年,尽管我国经济形势比较严峻,大部分色母粒企业依然保持了稳步增长的趋势。随着塑料制品的品质提升、化纤制品更多采用纺前着色工艺,我国色母粒行业仍有较大的发展空间。(数据来源:中国色母粒2015年第2期,《中国色母粒现状调查与分析》)根据下游塑料制品2006-2014年产量复合增长率12.88%,以及色母粒在塑料制品中的添加比例2%—20%测算,2015-2020年我国色母粒总需求量将超过1,300万吨。
另外,色母粒在我国等发展中国家使用的比例与发达国家相比,还有很大的发展空间,主要原因是国内企业选择成本较低的粉状着色材料,忽视了由此造成的环境成本,以及粉状着色材料对员工健康的损害。根据发达国家塑料制品工业的发展经验以及我国环保节能政策的不断加强,色母粒的应用比重将逐渐提高,产品替代也将有力地推动色母粒行业的快速发展。
国际色母粒市场主要集中在欧洲、北美。国际知名的色母粒的企业多是跨国公司或世界500强企业,如美国卡博特公司、安配色公司、普立万公司、舒尔曼公司、瑞士科莱恩公司、日本DIC株式会社等公司,合计年产量在百万吨以上。
伴随着石化工业的迅猛发展,我国塑料产量大幅增加,质量不断提高,新品种不断涌现。根据中国染料工业协会色母粒专业委员会统计,2005-2013年我国色母粒行业呈现蓬勃发展之势,不少厂家快速拓展了企业规模,开始出现了产量上万吨、产值过亿的企业,并逐年增多。2013年统计范围内的色母粒企业总产量约为80万吨。预计“十二五”期间中国色母粒产量仍将取得10%以上的增长率。2005-2013年上述统计范围色母粒企业产量情况如下:
资料来源:观研天下整理,转载请注明出处(YS)。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





