
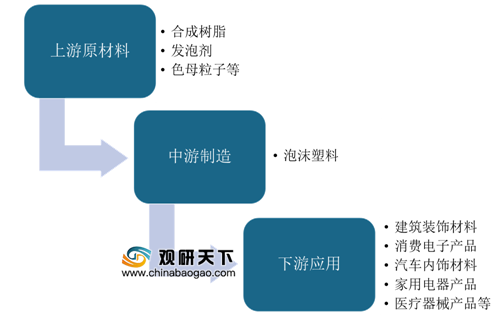
泡沫塑料属于高分子材料,按其柔韧性,可以分为软质、硬质和处于两者之间的半硬质泡沫塑料。泡沫塑料行业产业链上游主要包括合成树脂、发泡剂和色母粒子等原材料,下游涉及建筑装饰材料、消费电子产品、汽车内饰材料、家用电器产品及医疗器械产品等领域,应用范围非常广泛。
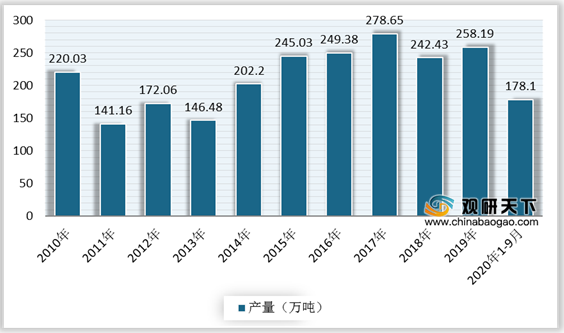
伴随着泡沫塑料材料的应用日益趋广、国家产业政策的鼓励,以及电子消费品、家电、汽车整车制造和建筑行业蓬勃发展,我国泡沫塑料市场前景广阔。从产量来看,受淘汰落后产能政策的影响,近年来我国泡沫塑料产量走势较为波动。2017年我国泡沫塑料产量达到最高,为278.65万吨,同比增长7.84%。到2019年,国内泡沫塑料产量为258.19万吨,同比下降16.16%。截至2020年1-9月,中国泡沫塑料累计产量为178.1万吨,同比下降1.32%。
分区域看,我国泡沫塑料产量集中在广东、河南、浙江、江苏、陕西等地区。其中广东省泡沫塑料制品产量最多,2019年为59.75万吨,占比达23.14%,其次是河南省、浙江省,2019年的泡沫塑料制品产量分别为36.37万吨、30.54万吨,占比依次是14.09%、11.83%。

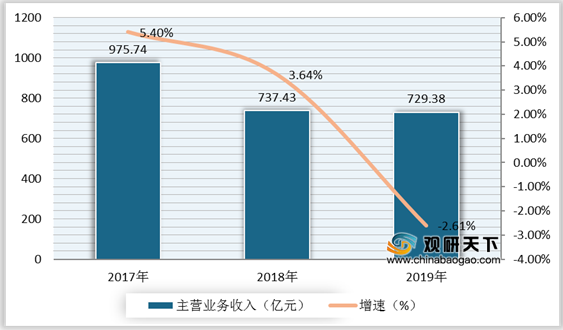
受泡沫塑料产量下降的影响,其营业收入也随之下降。数据显示,2019年,我国泡沫塑料制造业规模以上企业主营业务收入出现负增长,为729.38亿元,同比下降2.61%。
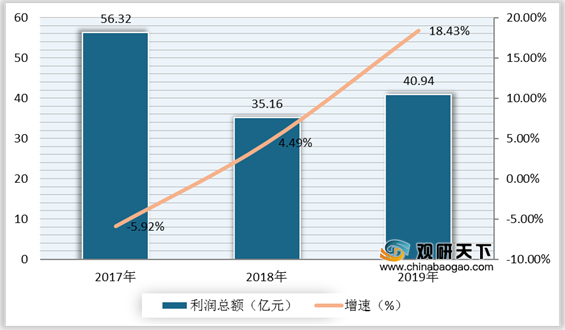
但利润总额呈现增长态势,据统计数据,2019年中国泡沫塑料制造业规模以上企业完成累计利润总额40.94亿元,同比增长18.43%。
相关行业分析报告参考《2020年中国泡沫塑料市场分析报告-行业运营态势与前景评估预测》。
泡沫塑料行业产业链
资料来源:公开资料整理
伴随着泡沫塑料材料的应用日益趋广、国家产业政策的鼓励,以及电子消费品、家电、汽车整车制造和建筑行业蓬勃发展,我国泡沫塑料市场前景广阔。从产量来看,受淘汰落后产能政策的影响,近年来我国泡沫塑料产量走势较为波动。2017年我国泡沫塑料产量达到最高,为278.65万吨,同比增长7.84%。到2019年,国内泡沫塑料产量为258.19万吨,同比下降16.16%。截至2020年1-9月,中国泡沫塑料累计产量为178.1万吨,同比下降1.32%。
2010-2020年1-9月中国泡沫塑料产量统计
数据来源:国家统计局
分区域看,我国泡沫塑料产量集中在广东、河南、浙江、江苏、陕西等地区。其中广东省泡沫塑料制品产量最多,2019年为59.75万吨,占比达23.14%,其次是河南省、浙江省,2019年的泡沫塑料制品产量分别为36.37万吨、30.54万吨,占比依次是14.09%、11.83%。
2019年中国泡沫塑料前十大省市产量占比
数据来源:中国塑料加工工业协会
受泡沫塑料产量下降的影响,其营业收入也随之下降。数据显示,2019年,我国泡沫塑料制造业规模以上企业主营业务收入出现负增长,为729.38亿元,同比下降2.61%。
2017-2019年中国泡沫塑料制造业规模以上企业实现主营业务收入及增速
数据来源:中国塑料加工工业协会
但利润总额呈现增长态势,据统计数据,2019年中国泡沫塑料制造业规模以上企业完成累计利润总额40.94亿元,同比增长18.43%。
2017-2019年中国泡沫塑料制造业规模以上企业实现利润总额及增速
数据来源:中国塑料加工工业协会(CT)
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




