
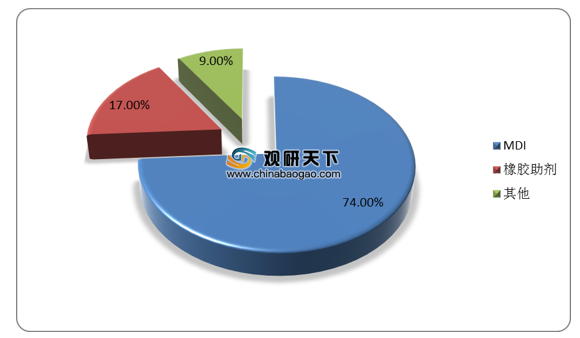
苯胺是重要的有机化工原料,可以用于制造染料、药物、树脂,还可以作为橡胶硫化促进剂等使用。具体来看,我国苯胺大部分用于生产MDI,约占74%,其次为橡胶助剂,占比17%。
据统计数据,2015年至2019年期间,我国苯胺行业产能走势较为波动,预计未来仍将维持。2019年,由于新浦化学装置的永久性关停,江苏大和、德州孚斯特产能的淘汰,且无新增产能释放,中国苯胺产能缩减至356万吨,同比下降3.91%。
我国苯胺行业发展较为成熟,近年来新增产能有限,但随着下游MDI行业的发展,未来几年苯胺产能有望再次增长。2019年中国苯胺企业产能居前列有万华化学、科思创、万华化学、巴斯夫等,其中万华化学产能最高,达54万吨/年。
目前,我国苯胺行业呈现供过于求的态势,未来随着新产能陆续投产,供应过剩将进一步加剧,市场竞争愈发激烈。数据显示,2019年,中国苯胺产量为230.18万吨,同比下降5.97%;苯胺表观需求量为210.3万吨,同比下降5.74%。

从出口市场来看,自2012年开始,中国苯胺行业实现了零进口、稳出口的格局,一定程度上缓解了供应压力,而且企业利润也相对稳定。2018年中国苯胺出口量达到高点,为21.7万吨,同比增长21.2%。2019年,受中美贸易摩擦影响,我国苯胺出口量下降至19.9万吨,同比下滑8.3%。2020年1-10月,中国苯胺累计出口14万吨,同比减少10.83%。

我国苯胺主要出口国家为荷兰、匈牙利等。根据数据显示,2020年10月中国出口到匈牙利的苯胺达6009.6吨,占据10月出口量的60%;出口到荷兰、韩国、巴西、中国台湾的苯胺占比为15%、10%、8%、4%;其他地区占比3%。
相关行业分析报告参考《2020年中国苯胺市场调研报告-行业竞争格局与未来前景研究》。
我国苯胺消费结构
数据来源:公开资料整理
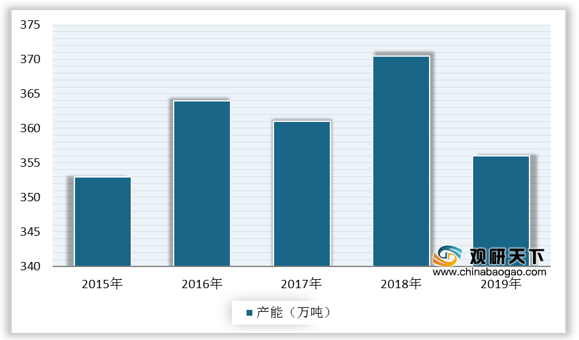
据统计数据,2015年至2019年期间,我国苯胺行业产能走势较为波动,预计未来仍将维持。2019年,由于新浦化学装置的永久性关停,江苏大和、德州孚斯特产能的淘汰,且无新增产能释放,中国苯胺产能缩减至356万吨,同比下降3.91%。
2015-2019年中国苯胺产能统计
数据来源:公开资料整理
我国苯胺行业发展较为成熟,近年来新增产能有限,但随着下游MDI行业的发展,未来几年苯胺产能有望再次增长。2019年中国苯胺企业产能居前列有万华化学、科思创、万华化学、巴斯夫等,其中万华化学产能最高,达54万吨/年。
2019年中国主要苯胺生产企业及产能统计(单位:万吨/年)
| 序号 |
生产厂商 |
企业地址 |
生产能力 |
| 1 |
万华化学 |
浙江宁波 |
54 |
| 2 |
科思创 |
上海 |
40 |
| 3 |
万华化学 |
山东烟台 |
36 |
| 4 |
巴斯夫 |
重庆 |
30 |
| 5 |
金岭化工 |
山东东营 |
26 |
| 6 |
中石化南京化学 |
江苏南京 |
26 |
| 7 |
山西天脊煤化工 |
山西潞城 |
26 |
| 8 |
吉林康乃尔化学 |
吉林吉林 |
18 |
| 9 |
上海联恒 |
上海 |
16 |
| 11 |
华泰精细 |
山东东营 |
10 |
| 12 |
中国兰州石化 |
甘肃兰州 |
7 |
| 13 |
东营金茂铝业 |
山东东营 |
6 |
| 14 |
山东晋煤章丘日月化工 |
山东章丘 |
3 |
| 15 |
重庆长风化工 |
重庆 |
5 |
| 16 |
山东海化 |
山东潍坊 |
5 |
| 17 |
江苏扬农 |
江苏扬州 |
3 |
数据来源:公开资料整理
目前,我国苯胺行业呈现供过于求的态势,未来随着新产能陆续投产,供应过剩将进一步加剧,市场竞争愈发激烈。数据显示,2019年,中国苯胺产量为230.18万吨,同比下降5.97%;苯胺表观需求量为210.3万吨,同比下降5.74%。
2014-2019年中国苯胺产量及表观需求量
数据来源:公开资料整理
从出口市场来看,自2012年开始,中国苯胺行业实现了零进口、稳出口的格局,一定程度上缓解了供应压力,而且企业利润也相对稳定。2018年中国苯胺出口量达到高点,为21.7万吨,同比增长21.2%。2019年,受中美贸易摩擦影响,我国苯胺出口量下降至19.9万吨,同比下滑8.3%。2020年1-10月,中国苯胺累计出口14万吨,同比减少10.83%。
2014-2020年1-10月中国苯胺出口数量
数据来源:中国海关
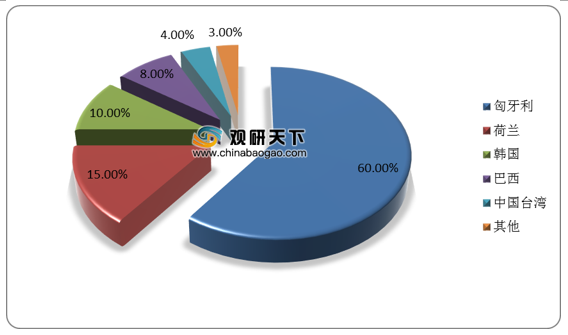
我国苯胺主要出口国家为荷兰、匈牙利等。根据数据显示,2020年10月中国出口到匈牙利的苯胺达6009.6吨,占据10月出口量的60%;出口到荷兰、韩国、巴西、中国台湾的苯胺占比为15%、10%、8%、4%;其他地区占比3%。
2020年10月中国苯胺出口按国别和地区统计
数据来源:中国海关(CT)
相关行业分析报告参考《2020年中国苯胺市场调研报告-行业竞争格局与未来前景研究》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





