
液体化工
1、国际市场:
A、甲苯、二甲苯、纯苯
纯苯:十月份亚洲纯苯现货价格伴随油价走高而暴涨了90美元,报790美元(F0B韩国)。
甲苯:伴随纯苯、原油价格回升的脚步,十月份现货价格飙涨了90美元;报770美元(F0B韩国)。
溶剂二甲苯:受原料价格走高和资源供应吃紧的提振,十月份现货价格大大涨了70美元至750美元(F0B韩国)。
B、苯乙烯:因市场需求增加和资源供应锐减,以及原料价格上涨的支撑,十月份现货价格上涨了55美元至1000美元(CFR中国主港)。
C、乙二醇、二乙二醇:
乙二醇:受下游需求回暖和原料价格回升的扶持,十月份现货价格收高了65美元至725美元吨(CFR中国主港)。
二乙二醇:受原料价格走高和需求回暖的推动,十月份二乙二醇现货价格大幅反弹了70美元至685美元(CFR中国主港)。
国际液体化工市场价格走势图

2、十月份国内市场分析:
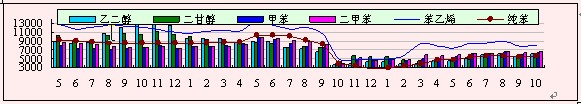
A、纯苯、甲苯、二甲苯:油价、外盘走高和进口资源到货骤减,以及石化频频调涨价格和,市场买气提升的牵引下,十月中上旬国内纯苯、甲苯、二甲苯市场升温,行情转暖,价格逐步回升了200-400元/吨,其中甲苯升势势偏强,整个三苯市场成交渐渐活跃;进入下旬,随着油价、外盘冲高回调和进口资源到货增加,三苯市场行情略有降温,价格惯性调头了100元,成交遇阻。
B、苯乙烯:十月上、中旬市场行情在外盘高企、石化推价和资源供应吃紧的背景下一路强劲拉涨500元,成交趋活;进入下旬,伴随油价、外盘双双走低和进口资源到货增加,以及商家、下游厂家抵触情绪滋生,市场买气低迷,价格滑坡了300元,其中华东跌势偏强,成交疲滞。
C、乙二醇、二乙二醇
乙二醇:十月份市场行情在外盘走高和市场需求回暖的氛围下升温,价格大涨了400元,成交活跃,临近月底,受油价回调和需求迟缓的波及,市场行情显现走软迹象,价格停涨僵持,成交平淡。二乙二醇:十月份市场受苯乙烯走强和外盘高企而转暖,价格抬升了400元,成交渐好,截止月底,国内大部分地区市场伴随油价连日振荡回调而出现降温迹象,价格小幅回调50-100元,成交有限。
10月31日国内部分石化企业液体化工出厂价格和江浙、广东地区市场成交价格
产 品 | 石化厂 | 出厂价 | 石化厂 | 出厂价 | 华南、华东地区市场价格(出罐) |
苯乙烯 | 齐鲁/燕山 | 8250 | 茂名/广州 | 8700/8800 | 江浙:8150-8200 广东:8700-8800 |
锦西/锦州 | 8400 | 抚顺/盘锦 | 8350/7850 | ||
乙二醇 | 燕山/天津 | 5950结算价格 | 茂名 | 6000结算价格 | 江浙:6050-6100 广东:6200-6300 |
上海/扬子/扬巴 | 5950结算价格 | 抚顺/吉林/东方 | 6400/6350/6400 | ||
二乙二醇 | 燕山\天津 | 5900 | 茂名 | 5550 | 江浙:5550-5600 广东:6000-6100 |
上海/扬子/扬巴 | 5500 | 吉化/抚顺/东方 | 5720/5920/6000 | ||
甲苯 | 茂名/广州 | 6500/6600 | 燕山/齐鲁 | 6450 | 江浙:6400-6450 广东:6550-6600 |
长炼/武汉 | 6500 | 中海油 | 6600 | ||
南京/上海/九江 | 6450-6500 | 镇海 | 6000-6050 | ||
二甲苯 | 茂名/广石化 | 6700/6800 | 石家庄/青岛大炼油 | 6550、6600 | 江浙:6500-6550 广东:6900-6950 |
湛江炼化 | 6700 | 长炼/武汉 | 6800 | ||
南京/扬巴/九江 | 6700 | 中海油 | 6850 | ||
纯苯 | 长岭/武汉 | 5700 | 九江/上海/扬子 | 5800 | 江浙:5600-5700 广东:5700-5800 |
湛江、海南、茂名 | 5800 | 镇海 | 5800-5850 |
以上产品价格均为化工销售广州分公司、北京分公司、上海分公司及中油的外销价格
国内市场价格走势图
3、十一月份国内市场预测:,
A、甲苯、二甲苯、纯苯市场:缺乏利好消息指引,短期市场价格和需求方面难以延续10月份强势,逐步进入冲高回调的盘整阶段。因此,十一月份纯苯、甲苯、二甲苯走势:上旬蓄势待跌;中旬振荡走低;下旬跌势减缓。
B、苯乙烯市场:短期市场看空气氛浓厚,10月份的市场强势已成过去,跌势已初现。因此,十一月份苯乙烯市场走势:上旬惯性下跌;中旬有望形成阶段行底部;下旬在100-200元之间盘整。
C、乙二醇市场、二乙二醇市场:
乙二醇:缺乏利好消息面支撑,乙二醇市场在6000元关口徘徊,难以突破新高点,短期处于弱势整理阶段。因此,十一月份乙二醇走势:上半月窄幅上扬;下半月弱势整理。二乙二醇:市场走势相对平和,受苯乙烯市场走软气氛意向,短期市场有向下调整的空间。因此,十一月份二乙二醇走势:上半月小幅走低;下半月弱势盘整。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








